立退料や保険の満期金と税金 「一時所得」の計算と注意点
大家さんの都合で引越しをすることになり、立退料として100万円を受け取る。
あるいは、長く掛けてきた生命保険が満期を迎え、まとまったお金が振り込まれる。
そんなとき、「このお金にも税金がかかるのだろうか」と気になる方は多いのではないでしょうか。
こうした臨時の収入には、「一時所得」という税金の区分が関係することがあります。
ただし、受け取ったお金のすべてに、そのまま税率を掛けるわけではありません。
収入の中身を確認し、差し引ける費用や控除を踏まえて計算します。
一方で、「一度きりの入金だから申告しなくてよい」とも限りません。
同じ立退料でも、補償の中身によって税金の扱いが変わります。
思いがけない収入があったときに落ち着いて対応できるよう、立退料100万円の例を交えながら、一時所得の考え方を一緒に見ていきましょう。
一時所得は「お金を受け取った理由」で判断します
一時所得かどうかは、お金を受け取った理由に着目して判断します。
税法では、まず給与、事業、退職、資産の譲渡(土地や建物、権利などを売ったり手放したりすること)といった、ほかの所得の区分に当たるかを確認します。
そのうえで、利益を目的に続けて行う活動から生じたものや、仕事・サービスの報酬、資産を譲った対価を除いた、一時的な所得が対象になります。
ここで気をつけたいのは、「一度しか受け取っていない」という回数だけでは決まらない点です。
たとえば、単発の仕事で受け取った報酬も、働いたことへの対価です。仕事の内容や実態に応じて、事業所得(商売や事業から生じる所得)や雑所得(ほかのどの区分にも当たらない所得)などになり、一時所得とは区別されます。
会社から受け取る賞与も、臨時の支給だからといって一時所得になるわけではありません。
もう一つ、「収入」と「所得」の違いも押さえておきましょう。
収入には、現金のほか、受け取った品物や権利などの価額も含まれます。
所得は、そこから税法上差し引ける金額を引いて求めます。
一時所得の場合は、収入から直接かかった費用を引き、さらに特別控除を差し引いて所得を計算します。
この二つを分けて考えると、「100万円をもらった」という話と、「いくらを所得として計算するか」という話を整理しやすくなります。
身近な一時所得の例
身近な一時所得には、仕事と関係のない懸賞の賞金や福引きの景品、生命保険の満期保険金や解約返戻金による利益などがあります。
現金だけでなく、品物を受け取った場合にも一時所得に当たることがあります。
「振込みがなかったから関係ない」と思い込まないようにしましょう。
生命保険の満期金などは、まず保険料を実際に負担した人を確かめます。
本人が保険料を負担して本人が受け取る場合、一括で受け取れば原則として一時所得、年金の形で受け取れば公的年金等以外の雑所得です。
なお、一定の一時払養老保険(契約時に保険料をまとめて払い込む貯蓄型の保険)などの差益は、保険期間が5年以下の場合や、5年を超える契約を5年以内に解約した場合には、支払いの時点で税金が差し引かれ、それで課税が完了する仕組みになっています。
たとえば、夫が保険料を全額負担し、妻が満期金を受け取る契約では、一括で受け取る満期金は所得税ではなく、妻の贈与税(人から財産をもらったときにかかる税金)の対象になります。年金形式で受け取る場合は、まず妻が取得した「今後、年金を受け取る権利」が贈与税の対象です。
その後に毎年受け取る年金は、所得税がかかる部分とかからない部分に分けて計算します。
ほかにも、仕事と関係なく法人から一時的にもらった金品や、落とし物を届けたことで受け取るお礼のお金などが該当します。
一方、勤務先からもらう金品や、取引に関連して受け取るお金は、給与や事業の収入になることがあります。
支払った相手と、支払われた理由の両方を見ることが大切です。
売買契約が手付金の放棄などによって解除され、相手方の手付金を取得した場合も、仕事に関係するものを除き、一時所得になることがあります。
また、未払いの残業代などとは別に、裁判所の命令によって労働基準法上の「付加金」を受け取った場合も、一時所得の例に挙げられています。
同じ相手から一緒に受け取ったお金でも、すべてが同じ所得になるとは限りません。
ふるさと納税の返礼品を受け取ったことによる利益も、一時所得に当たります。
収入に数えるのは、返礼品を受け取った時の価額です。
たとえば12月に寄附をして、お礼の果物が翌年1月に届いた場合、その果物は翌年分の一時所得に含めます。
返礼品だけなら50万円の控除内に収まる場合でも、同じ年に保険の満期金などがあれば、まとめて確認する必要があります。
「どれも小さな金額だから」と別々に考えず、一年間の対象となる収入を合わせて見るようにしましょう。
競馬や競輪の払戻金も、通常は一時所得です。
ただし、購入の仕組みや規模、継続性、利益の状況などから、利益を得るための継続的な行為と認められる場合には、雑所得になることがあります。
「何度も買っている」「インターネットで買っている」という事情だけで、自分で区分を変えられるものではありません。
また、一時所得として計算する場合に差し引けるのは、通常、当たった馬券の購入費用だけです。
外れ馬券の代金まで含めて一年の収支を計算するわけではないため、「一年では負けているので申告は関係ない」と思い込むと、計算を誤ることがあります。
立退料は、補償の中身によって所得の種類が変わります
立退料は、受け取る理由をもう少し詳しく確認する必要があります。
同じ100万円でも、建物を借りる権利を手放す対価なのか、商売を休む損失の補償なのか、それ以外の事情による支払いなのかによって、税金の計算方法が変わるためです。
建物を借りる権利である「借家権」がなくなることへの対価に当たる部分は、譲渡所得になります。
この場合は、土地や建物を売ったときのように他の所得と分けて税金を計算する「分離課税」ではなく、給与などの所得と合わせて計算する「総合課税」の譲渡所得です。
「大家さんが建物を売るから、自分も不動産を売った扱いになる」という意味ではありません。
店舗や事務所を借りている個人事業主が、休業によって減る売上や、休業中も発生する人件費などを補うお金を受け取る場合、その部分は事業所得などの収入になります。
そして、借家権の対価にも、事業の収入や経費を補うお金にも当たらない部分が、一時所得の収入になります。
個人事業主の方は、消費税(商品やサービスの取引にかかる税金)も気になるところです。
賃貸人から退去に伴って受け取る立退料は、原則として消費税の対象外とされています。
ただし、借りている地位を大家さん以外の第三者に譲って受け取るお金は、借家権を譲った対価として、消費税の対象になります。
なお、会社(法人)が受け取る立退料には「一時所得」という区分はなく、法人税の計算では会社の収益として扱います。
社長個人が受け取るのか、会社が受け取るのかも分けて考えましょう。
住まいとして借りている家から退去する場合は、事業の休業補償は通常問題になりません。
ただし、それだけで100万円のすべてを一時所得と決めることもできません。
賃貸借契約書や立退きの合意書を確認し、どのような内容で金額が決まったのかを整理しましょう。
書類に「立退料一式」としか書かれていない場合は、算定の内容が分かる資料も残しておくと安心です。
一時所得の計算は、三つの段階で考えます
一時所得の計算は、「収入」「直接かかった費用」「最高50万円の特別控除」の順番で考えます。
基本の計算式は、「その年の一時所得の収入合計-その収入を得るために直接かかった費用の合計-特別控除額」です。
特別控除は最高50万円で、費用を差し引いた残りが50万円より少なければ、その残りの金額までとなります。
そのうえで、計算した一時所得の金額の2分の1を、給与所得や事業所得などに加えます。
「50万円を引くこと」と「残りを半分にすること」は、別々の計算です。
また、半分にした金額がそのまま納税額になるわけでもありません。
実際の所得税額は、ほかの所得や所得控除なども含めて決まります。
特別控除の50万円は、税金そのものを50万円減らす制度ではありません。
たとえば、費用を引いた後の利益が40万円なら、特別控除も40万円となり、一時所得の金額はゼロです。
使わなかった10万円を翌年に持ち越したり、給与から差し引いたりはできません。
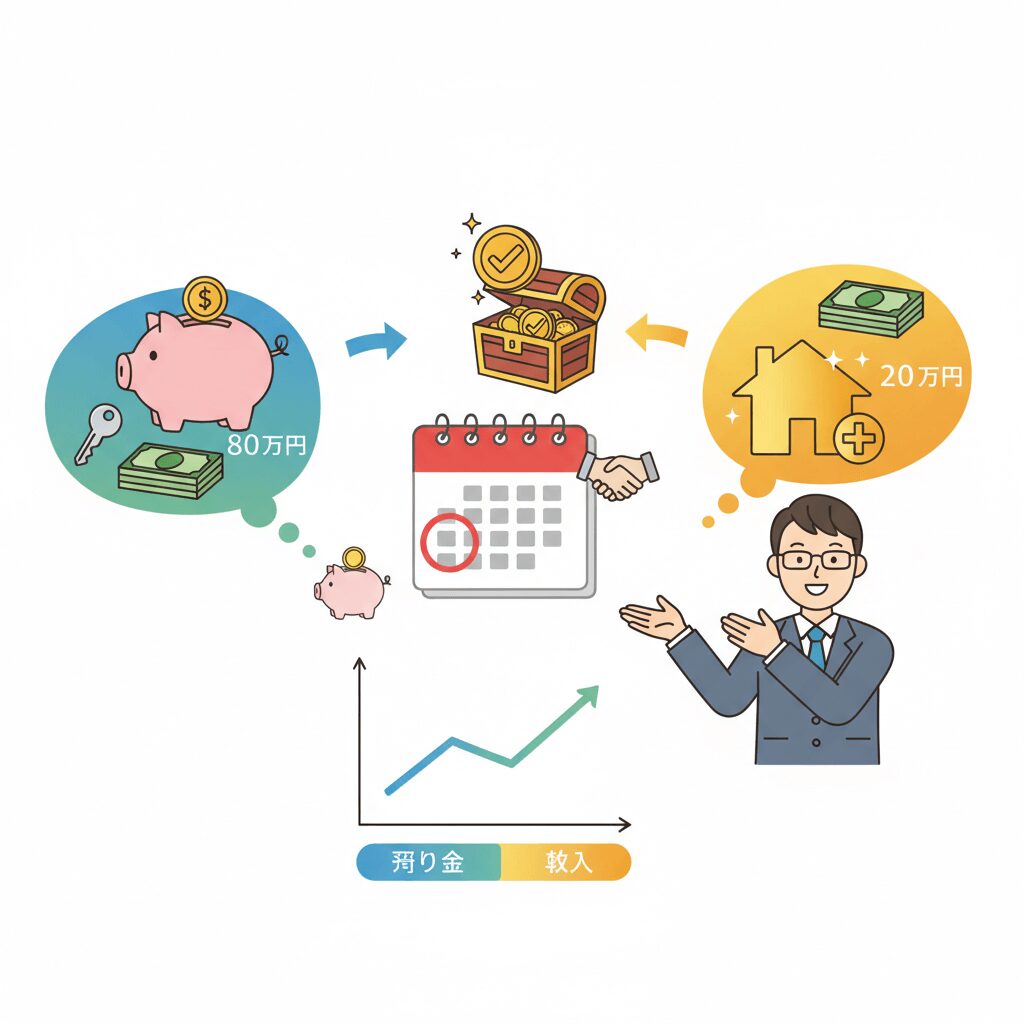
具体的な数字で確認してみましょう。立退料100万円の全額が一時所得で、その収入に直接対応する費用が20万円あり、同じ年にほかの一時所得がなかったとします。
ここでいう20万円は、税務上差し引けることを確認できた費用という前提です。
まず、100万円から費用20万円を差し引くと80万円です。
そこから特別控除50万円を差し引き、一時所得の金額は30万円になります。
さらにその半分の15万円を、給与などの所得に加えて税金を計算します。
100万円に直接税率を掛けるわけでも、15万円をそのまま納めるわけでもありません。
途中の30万円と、他の所得に加える15万円を混同しないことが大切です。
申告書を作るときも、手取り額や自分で半分にした金額だけを入力するのではなく、画面や様式の案内に沿って、収入と支出をそれぞれ確認しましょう。
仮に、同じ100万円を受け取り、差し引ける費用がなければ、一時所得の金額は「100万円-50万円」で50万円です。
他の所得に加える金額は、その半分の25万円になります。
費用を差し引けるかどうかで結果が変わるので、支出の内容と証拠を確認しておきましょう。
50万円の特別控除は「一人一年で最高50万円」です
50万円の特別控除は、受取り1件ごとに使えるものではありません。
その人の、その年の一時所得全体に対して最高50万円です。
ここでいう「その年」は、個人の場合、1月1日から12月31日までの一年間です。
たとえば、立退料について費用を引いた残額が80万円、同じ年の保険の満期金について保険料を引いた利益が40万円なら、合わせて120万円です。
そこから50万円を引いた70万円が一時所得の金額となり、その半分の35万円を他の所得に加えます。
立退料と保険の満期金で、それぞれ50万円ずつ控除することはできません。
保険金の支払通知書や懸賞の当選通知などをまとめておくと、合算漏れや控除の重複を防ぎやすくなります。
差し引ける費用は「直接かかったもの」に限られます
一時所得から差し引ける費用は、生活上の支出を広く認めるものではありません。
その収入を生じさせた行為や原因に、直接結び付く支出に限られます。
保険の満期金なら対応する払込保険料を確認しますが、立退料の場合は、引越しなどの支出と立退料との関係を一つずつ確認する必要があります。
「立退料を受け取った後に支払った」という順番だけでは、直接の関係は分かりません。
何のために使ったのかを説明できる資料があると、判断に役立ちます。
たとえば、新居で暮らすために買った家具や家電まで、立退料から当然に差し引けるとは限りません。
新居の敷金も、将来返してもらえる預け金という性格があるため、支払った額をそのまま費用と考えないことが大切です。
礼金や仲介手数料なども含め、支出の性質と立退料との対応を確認してください。
支出の内容が分かる明細や領収書は、立退きの合意書と一緒に保管しておきましょう。
また、「引越費用に使った部分はすべて非課税」と一律に考えることも避けましょう。
収入に入れなくてよい特例が使えるのか、収入に入れたうえで費用を差し引くのかは、別の問題です。
通常の大家さんとの退去の話に、公共事業の補償などの特例をそのまま当てはめないようにします。
なお、一時所得で損失が出ても、その損失を給与所得や事業所得などから差し引いて税金を減らすことはできません。
どの年の収入になるかも確認しましょう
一時所得は、原則としてお金を受け取った日が基準です。
ただし、入金前に支払者から、受け取ることが決まった金額の通知があった場合は、その通知を受けた日が基準になります。
立退きの交渉中に示された金額が最終的に確定していたかは、合意内容や支払条件を見て判断します。
生命保険の一時金などは、支払いを受けるべき事実が生じた日を基準とする取扱いがあります。
合意、金額の通知、実際の入金が年をまたぐ場合は、通帳だけで判断せず、合意書や通知書の日付も確認してください。
年末に金額が決まり、翌年に振り込まれるような場合は、早めに資料をそろえて相談すると、どの年の申告に入れるかを整理しやすくなります。
確定申告が必要かどうかは、収入全体で判断します
たとえば、給与を1か所から受けていて、年間の給与収入が2,000万円以下、その給与がすべて源泉徴収(支払う側があらかじめ税金を差し引いて納める仕組み)の対象で、年末調整も済んでいるなど、一定の条件を満たす会社員には、給与・退職所得以外の所得の合計が20万円以下なら、所得税の確定申告をしなくてもよい制度があります。
一時所得の場合、この20万円との比較は、一般的に、50万円の特別控除を引き、さらに2分の1にした後の金額で行うものとされています。
先ほどの例の15万円は、ほかに給与・退職所得以外の所得がなければ20万円以下です。
ただし、差し引ける費用がなく25万円になれば、20万円を超えます。
副業の所得などがあれば、その金額も合わせて判定します。
この制度は、誰にでも使える「20万円の非課税枠」ではありません。
医療費控除などを受けるために確定申告をする場合は、20万円以下の所得も含めて申告します。
また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
所得税の確定申告をした場合は、通常、住民税を別に申告する必要はありません。
今のうちに準備しておきたい書類
確定申告が必要と分かったら、対象となる年分の申告期限を確認し、早めに準備を進めましょう。
国税庁の「確定申告書等作成コーナー」では、案内に沿って入力すれば申告書を作成できます。
ただし、立退料がどの所得に当たるか、どの費用を差し引けるかという判断は、入力前に整理しておく必要があります。
準備しておきたいのは、もとの賃貸借契約書、立退きについての合意書、支払金額の通知、入金が分かる通帳の記録、関連する支出の見積書や領収書です。
同じ年に保険の満期金や賞金などを受け取っていれば、その支払通知書も一緒に整理します。
「何のお金を、いつ、いくら受け取ったか」「何のために、いくら支払ったか」が分かるようにしておくと、確認がスムーズです。
たとえば、引越しが終わった直後に、合意書と入金記録、引越費用の領収書を同じフォルダに入れておくだけでも、翌年の申告準備がぐっと楽になります。
口頭で説明を受けた内容は、メールなど形に残る方法で確認しておくと安心です。
領収書が何枚もあるときは、引越代、新居の契約費用、家具代などに分けておきましょう。
最初から自分で税務上の結論を出そうとせず、支払った事実と内容を整理し、そのうえで差し引けるものを確認していけば大丈夫です。
まとめ
立退料を受け取る予定がある方は、合意する段階で補償の内訳が分かるようにし、関係する書類を保管しておきましょう。
一時所得に当たる金額と差し引ける費用が分かれば、最高50万円の特別控除と2分の1の計算を順番に当てはめられます。
税金の見込みも踏まえて手元に残るお金を把握しておくと、新居の契約や引越しの準備も安心して進められます。
※この記事は、2026年11月18日時点で確認した国税庁タックスアンサー等(令和8年4月1日現在の法令等)に基づく一般的な説明です。
実際の取扱いは、補償の内容や契約、費用の性質によって異なり、個別の判断が必要です。最新の情報や具体的なケースについては、税務署にご確認ください。