長期金利3%時代に何が起きているのか―「利上げ」だけでは説明できない金利上昇の正体
日本の長期金利が、これまでとは明らかに違う水準まで上がってきました。
2026年9月24日、長期金利の指標である新発10年物国債の利回りは、一時3.075%まで上昇しました。
1996年8月以来、およそ30年ぶりの高い水準です。
米国でも9月14日、10年物国債の利回りが一時5%を超え、2023年10月以来の高さとなりました。
日本だけでなく、米国やヨーロッパでも、国債の金利が上がりやすい状況が続いています。
では、なぜこれほど金利が上がっているのでしょうか。
真っ先に思い浮かぶのは、「中央銀行が利上げしているから」という答えでしょう。もちろん、それも大きな理由です。
日本銀行は9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました。
1995年以来、およそ31年ぶりの水準です。
日本では長い間、ほとんど金利のない世界が続いてきましたので、政策金利が上がれば、長期金利にも上昇圧力がかかります。
しかし、今起きていることを中央銀行の利上げだけで説明するのは、少し無理があるように思います。
その奥で、もっと大きな変化が起きている可能性があるからです。
それは、「国は、これからも以前と同じような低い金利でお金を借り続けられるのか」という見方が、市場の中で変わり始めていることです。
長い間、世界では「金利が低いこと」が当たり前になっていました。
その前提そのものが、いま揺らぎ始めているのではないでしょうか。
ゼロ金利の時代には見えにくかった問題
少し前まで、日本では超低金利が長く続いていました。
政府が大量の国債を発行しても、その利息はそれほど大きくありませんでした。
100万円を借りていても、金利が0.1%なら年間の利息は1,000円です。
ところが、金利が3%になれば利息は3万円になります。
借金の金額そのものは同じでも、金利が上がるだけで負担は30倍に変わるのです。
国も同じです。
しかも、日本の普通国債の残高は1,000兆円を超えており、非常に大きな金額です。
もっとも、金利が上がったからといって、すぐにすべての国債の利息が増えるわけではありません。
すでに発行された国債の多くは、発行したときの低い金利のままだからです。
ただ、満期を迎えた国債を新しい国債で借り換えるたびに、少しずつ高い金利が財政に効いてきます。
ここが、今後の日本を考えるうえで、とても重要なポイントだと思います。
2026年度の一般会計予算では、国債の利払い費は約13兆円です。
財務省が2026年4月に財政制度等審議会で示した試算では、名目経済成長率3%などの前提を置き、長期金利が2029年度にかけて3.6%まで上がる基本の想定で、2035年度の利払い費は約35.9兆円になるとされました。
さらに、金利がそれより1%高く推移するケースでは、約45.2兆円まで膨らむという試算も示されています。
ただし、ここは注意が必要です。45兆円という数字は、「必ずそこまで増える」という予測ではありません。
金利が想定より高い状態で推移した場合にどうなるかを確かめるための、いわば厳しめの前提を置いた試算(ストレス試算)です。
それでも、この試算が示す意味は大きいと思います。
実際、2027年度予算の概算要求では、利払い費の計算に使う想定金利を2026年度の3.0%から3.8%へ引き上げ、国債費を過去最大の約36.6兆円とする方向と報じられました。
ゼロ金利に近い時代にはあまり意識されなかった「借金の利息」が、再び予算の中で大きな存在になり始めているのです。
「経済が成長すれば借金は問題ない」は半分だけ正しい
国の借金を考えるときに、よく出てくる考え方があります。
簡単に言えば、「経済の成長率が国の借金の金利より高ければ、GDPに対する政府債務の割合は改善しやすい」というものです。
たとえば、国の借金が毎年3%の金利で膨らんでいても、名目GDPが毎年5%増えていけば、経済全体の大きさの方が速く成長します。
すると、GDPに対する借金の割合は少しずつ小さくなる可能性があります。
反対に、金利が5%なのに名目GDPが2%しか増えなければ、借金の増え方の方が経済成長より速くなります。
この考え方自体は、とても大切です。
なお、ここで比べる「金利」は、その日の10年国債の利回りではなく、過去に発行した国債全体の平均的な金利です。
低金利の時代に発行した国債がまだ多く残っているため、この平均金利は市場の金利よりもゆっくりと上がっていきます。
しかし、実際の財政はこれだけでは決まりません。
もう一つ大切なのが、基礎的財政収支、いわゆるプライマリーバランスです。
難しそうな言葉ですが、考え方はそれほど複雑ではありません。
借金の利息の支払いなどを除いたうえで、「その年の税収などで、その年の行政サービスや政策に使うお金をどのくらいまかなえているか」を見るものです。
つまり、GDPに対する政府債務の割合の動きは、大まかに言えば次のように考えることができます。
まず、これまでの借金にかかる利息によって債務が膨らむ効果があります。
そこから、経済成長によってGDPが大きくなる効果を差し引きます。
そして最後に、利息の支払いを除いたその年の赤字、つまり基礎的財政収支の赤字を加えます。
ここがとても大事です。
仮に名目GDPが4%成長し、政府の平均的な借入金利が3%だったとしても、基礎的財政収支で毎年大きな赤字を出し続ければ、GDPに対する政府債務の割合が下がっていくとは限りません。
「成長率が金利より高いから大丈夫」と、それだけで判断することはできないのです。
成長によって債務を小さくする政策にも難しさがある
財政を改善する方法には、大きく二つの方向があります。
一つは、支出や税収を見直して、財政赤字そのものを小さくする方法です。
もう一つは、経済を成長させて、GDPや税収を大きくする方法です。
後者には大きな魅力があります。
経済が成長すれば、企業の利益や働く人の所得が増え、税収も増えやすくなります。
GDPが大きくなれば、同じ借金額であっても、GDPに対する債務の割合は小さくなります。
ただし、ここにも難しい問題があります。
経済を成長させるためには、投資が必要になることが多いからです。
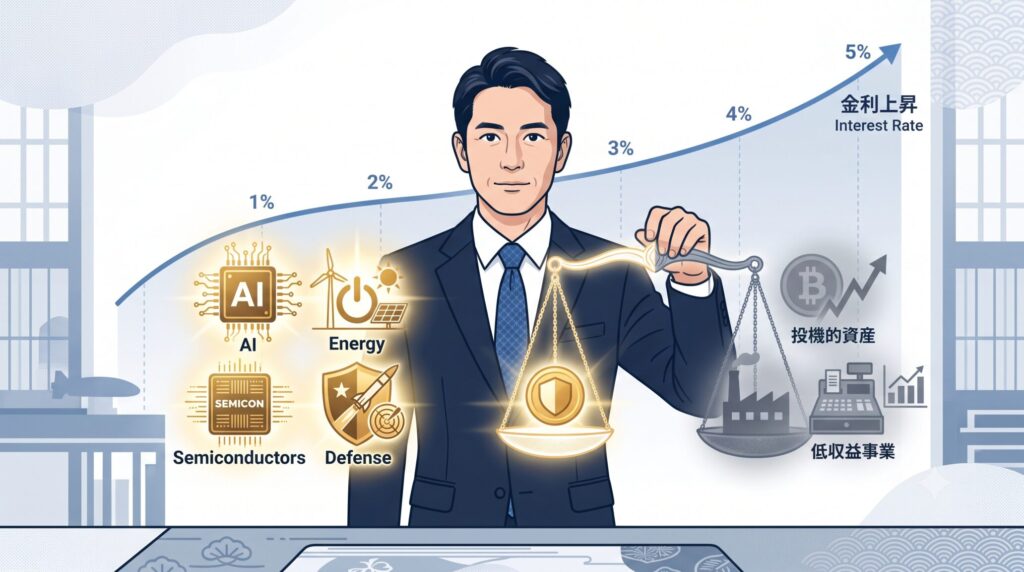
道路や電力設備、データセンター、防衛設備、半導体工場、AI関連設備など、これから世界では大量の資金を必要とする投資が続く可能性があります。
お金を借りるのは政府だけではありません。
民間企業も借り入れをし、AI企業は社債を発行し、電力会社も設備投資を進めます。
そして各国政府も国債を発行します。
つまり、世界中で同じ「お金」を取り合うことになるのです。
資金を借りたい人が増えれば、お金を貸す側はより高い金利を求めやすくなります。
経済成長のために投資を増やした結果、それ自体が金利を押し上げる可能性がある。
ここに、今の世界経済の難しさがあります。
今の長期金利上昇には、いくつもの理由が重なっている
では、日本の10年国債利回りが3%を超えたことを、すべて財政問題として考えてよいのでしょうか。
私は、そこは分けて考えた方がよいと思います。
現在の長期金利の上昇には、少なくとも四つの力が重なっていると考えられます。
一つ目は、日本銀行の金融政策です。
政策金利が上がれば、短期金利だけでなく、将来の金利の予想を通じて長期金利にも影響します。
二つ目は、インフレです。
将来も物価が上がり続けると考える人が増えれば、10年間お金を貸す人は、その分だけ高い利回りを求めます。
三つ目は、海外の金利です。
米国をはじめ世界の国債利回りが上がると、日本の国債だけが極端に低い利回りのままでいることは難しくなります。
実際、9月24日の日本国債の売りについても、前日の米国市場でインフレ懸念や利上げ観測から米国債の利回りが大きく上昇し、その流れが波及したと報じられています。
そして四つ目が、財政に対する上乗せ金利です。
国債の発行が増える。将来の財政赤字も大きくなりそうだ。
借金の利払いも増えそうだ。
そう考える投資家が増えれば、国債を買う条件として、以前より高い金利を求めるようになります。
問題は、この四つが同時に動いていることです。
現在の3%という金利のうち、何%が金融政策で、何%がインフレで、何%が海外金利で、何%が財政への不安なのか。
これは正確には分かりません。
金利には、値札が一つしか付いていないからです。
これから重要になる「長期金利と通貨が同時にどう動くか」
そこで、一つの手掛かりになるのが為替です。
普通、中央銀行が利上げをすれば、その国の通貨には上がる力が働きます。
金利の高い通貨を持つ魅力が増すからです。
しかし、もし「長期金利が上がっているのに、同時に通貨が売られる」という動きが強まった場合には、少し注意が必要です。
市場が金利上昇を「景気が強い証拠」と見ているのではなく、「財政やインフレのリスクが高まっているのだから、もっと高い金利を払ってほしい」と考えている可能性があるからです。
実は9月18日にも、これに近い動きがありました。
日銀の利上げ発表後、本来なら買われてもおかしくない円が、1ドル=156円台前半から157円台へと売られたのです。
もっとも、このときは利上げが市場でほぼ織り込み済みだったことや、9人の政策委員のうち2人が反対したことが主な理由と見られており、これをそのまま財政への警戒と結びつけるのは早計でしょう。
ただ、「利上げをしたのに通貨が強くならない」という動きには、今後も注意を払っておきたいところです。
金融政策による金利上昇と、財政への警戒から起きる金利上昇は、同じ金利上昇でも意味が違います。ここは今後かなり重要になると思います。
財政政策と金融政策が反対方向を向くとどうなるのか
もう一つ注目したいのが、政府と中央銀行の政策の組み合わせです。
中央銀行がインフレを抑えるために利上げをするとします。
これは経済全体から見れば、需要を少し抑える政策です。
住宅ローンや企業の借入金利が上がり、消費や設備投資を少し落ち着かせる方向に働きます。
一方で、政府が減税や給付、補助金、公共投資などによって需要を増やせば、反対方向の力が働きます。
つまり、金融政策ではブレーキを踏みながら、財政政策ではアクセルを踏むような状態になることがあるのです。
もちろん、物価高で困っている家庭を支援したり、将来の成長のために投資したりすることには、それぞれ大切な目的があります。
ですから、単純にどちらが正しいという話ではありません。
重要なのは、二つの政策を合わせた結果として何が起きるかです。
財政支出によって需要が強い状態が続けば、中央銀行はインフレを抑えるために、想定より長く高い金利を維持しなければならないかもしれません。
すると国債の金利も上がりやすくなり、政府の利払いも増えていきます。
金利上昇がさらに財政を苦しくする循環
ここから、少しやっかいな循環が生まれる可能性があります。
財政支出が増えると需要が強くなり、物価が上がります。
物価を抑えるために中央銀行が利上げをすると、国債の金利が上がり、政府の利払い費が増えます。
すると財政赤字が膨らみ、さらに国債を発行する必要が出てきます。
国債の供給が増えれば、買ってもらうためにさらに高い金利が必要になる――という流れです。
もちろん、必ずこの通りになるわけではありません。
景気が強くなって税収が大きく増えれば、途中で流れが変わる可能性があります。
インフレが落ち着けば、中央銀行は利上げを止められます。
政府が財政赤字を抑えれば、国債の発行も減ります。
ただ、「高い金利そのものが政府の支出を増やしてしまう」という点は、これまでの超低金利の時代とは大きく違うところです。
補助金を出せば、物価問題はなくなるのか
エネルギー価格が上がったときにも、この問題がよく見えます。
たとえば、ガソリン価格や電気料金が急に上がったとします。
政府が補助金を出せば、家庭や企業が実際に払う価格を下げることができます。
消費者物価指数にも、その効果が表れます。
生活する側から見れば、とても分かりやすい支援です。
しかし、経済全体から見ると、エネルギーそのものが安くなったわけではありません。
誰かが負担しています。
消費者が直接払わなくなった分を政府が負担しているのであれば、「家計の負担が政府の負担へ移った」と考えることもできます。
そして、その財源を国債でまかなえば、エネルギー価格の上昇が、補助金の増加、財政赤字の増加、国債発行の増加を経て、長期金利への上昇圧力という別の経路につながる可能性があります。
目の前の物価を抑える政策と、国の財政負担は、別々の話ではないということです。
「財源」は以前より市場に見られやすくなっている
低金利の時代には、政府が新しい政策を発表したとき、主に「どれだけ景気を押し上げるのか」が注目されていました。
これからは、それに加えて「そのお金をど
こから持ってくるのか」という点が、以前より重要になる可能性があります。
2026年9月15日、政府は食料品の消費税率を2027年4月から2年間1%に引き下げる制度設計を盛り込んだ大綱を閣議決定しました。
政府は赤字国債に頼らずに財源を確保する考えを示していますが、どの補助金や優遇税制を見直し、いくら確保するのかは、まだ具体的には示されていません。
この財源の見通しがどう示されるのかは、国債市場にとっても重要な材料になっています。
これは日本だけの話ではありません。
世界の国債市場でも、インフレや中央銀行の政策だけでなく、政府債務や国債の発行量を意識した動きが強くなっています。
言い換えれば、財政政策に対する市場の反応が、金利という数字にはっきり表れやすい時代に戻ってきたのかもしれません。
昔は国債を買ってくれる大きな存在がいた
これまで世界の長期金利が低かった背景には、さまざまな理由がありました。
物価がなかなか上がらない。
企業がそれほど大きな設備投資をしない。
世界に貯蓄がたくさんある。
中央銀行が大量の国債を買う。
こうした環境が重なっていたのです。
日本では特に、日本銀行が大量の国債を保有するようになりました。
大きな買い手がいれば、国債の価格は支えられます。
国債の価格が上がれば、利回りは下がります。
その結果、政府は非常に低い金利で、長い期間お金を借りることができました。
ところが今は、少しずつ環境が変わっています。
インフレがあり、中央銀行は物価を抑える必要があります。
民間企業にも大きな資金需要があり、世界各国の政府も多額の国債を発行しています。
すると、「国債を発行すれば、誰かが安い金利で当然買ってくれる」という前提が弱くなります。
買ってもらうためには、それに見合った利回りが必要になります。
これは金融市場としては、ごく普通のことです。
しかし、あまりにも長く超低金利が続いたため、私たちはその「普通の世界」を忘れていたのかもしれません。
AI投資も長期金利と無関係ではない
ここで、一見まったく違う話に見えるAI投資も関係してきます。
AIの開発には、ものすごい量の設備が必要です。
半導体工場、データセンター、発電所、送電網、冷却設備、通信網。これらには巨額のお金がかかります。
企業が自分のお金だけですべてをまかなえるとは限りません。
社債を発行したり、銀行から借りたりして、資金市場から大量のお金を集めます。
一方で、政府も国債を発行します。住宅を買う人は住宅ローンを借り、ほかの企業も設備投資の資金を借ります。
同じ資金を多くの人が求めれば、お金の値段である「金利」は上がりやすくなります。
これも、今の長期金利上昇を考えるうえでは無視できない要素です。
今後、金利が一本調子で上がるとは限らない
ただし、「これからずっと金利が上がり続ける」と考えるのも、少し違うと思います。
金利は大きく上下します。
たとえば、長期金利が3%から3.5%へ上がったあと、景気への不安から2.8%へ下がり、そこから再び3.5%を超える。そのような動きは十分考えられます。
なぜなら、金利が高くなりすぎると、その金利自身が景気を冷やし始めるからです。
住宅ローンの負担が重くなり、住宅が売れにくくなります。
企業は設備投資を減らし、企業の買収や不動産への投資も減っていきます。
株価にも影響が出て、景気が悪くなります。
すると物価の上昇も弱まり、中央銀行は利下げできるようになります。
さらに景気への不安が高まれば、安全性を求めて国債を買う資金も増えるかもしれません。
そうなれば、長期金利はかなり下がります。
ですから今後を考えるなら、「毎年少しずつ右肩上がりになる」というよりも、「大きく上下しながら、以前より高い金利水準が続く可能性がある」と考えた方が自然ではないでしょうか。
金利上昇が落ち着く三つの道
では、長期金利の上昇圧力が本格的に弱まるとしたら、何が必要なのでしょうか。
大きく分ければ、三つの道が考えられます。
一つ目は、財政に対する見方が変わることです。
政府の収入と支出のバランスが改善し、国債発行の増加に歯止めがかかると市場が考えれば、国債を持つリスクは小さくなります。
その分、投資家が求める金利も下がりやすくなります。
二つ目は、経済の生産性が大きく上がることです。
AIや設備投資が本当に企業の生産力を高め、実質的な経済成長につながれば、企業利益や賃金、税収も増えていきます。
大切なのは、物価が上がったから名目GDPが増えたというだけでなく、国全体の生産力そのものが高くなることです。
経済成長が政府債務の増加を十分に上回れば、財政に対する心配も小さくなります。
そして三つ目が、景気の大幅な悪化です。
これは、望ましい道という意味ではありません。
しかし経済の仕組みとして、高い金利が長く続けば、どこかで景気を冷やす力が働きます。
住宅市場が弱くなり、企業の投資が減り、資金繰りに苦しむ企業が増え、株価が下がり、雇用も弱くなる。
そうなれば資金需要は急に減り、物価も上がりにくくなります。
中央銀行も利下げに動きやすくなり、結果として長期金利が大きく低下する可能性があります。
中央銀行が国債を買えば解決するのか
もう一つ考えられるのが、中央銀行が再び大量の国債を買うことです。
中央銀行が大きな買い手になれば、国債の価格を支え、金利を下げることができます。
しかし、これで問題そのものがなくなるとは限りません。
物価がすでに上がっている中で大量の国債購入を行えば、通貨の価値やインフレに別の影響が出る可能性があるからです。
つまり、金利を低くすることと、経済全体の問題を解決することは、必ずしも同じではないのです。
これからは「国債を誰が買うのか」が重要になる
これまで政府の予算を見るときには、「いくら使うのか」「何に使うのか」が中心でした。
しかし、金利のある世界では、もう一つ重要な問いが加わります。
その国債を、誰が買うのでしょうか。
中央銀行でしょうか。
国内の銀行でしょうか。
生命保険会社や年金基金でしょうか。
海外の投資家や、個人の投資家でしょうか。
そして、その人たちは何%なら買ってくれるのでしょうか。
政府が国債を大量に発行しても、それを買う人が十分にいれば、大きな問題にはなりません。
しかし、国債の供給が増えるのに対して買い手が慎重になれば、価格を下げなければ売れなくなります。
国債の価格が下がるということは、利回りが上がるということです。
ですから、これからの予算は「景気にどのくらい効くか」だけでなく、「その財源を市場がどう評価するか」という視点でも見る必要があると思います。
3%という数字そのものより、その中身を見る
日本の10年国債利回りが3%を超えたことは、確かに大きな変化です。
しかし、本当に大切なのは、3%なのか、3.5%なのか、4%なのかという数字だけではありません。
なぜ、その金利になっているのか。こちらの方が重要です。
経済が力強く成長し、企業の設備投資が増え、その結果として金利が上がっているのであれば、ある意味では自然な金利上昇です。
しかし、国債発行が増えることへの警戒、将来の利払いへの警戒、インフレへの警戒、そして通貨への警戒。こうしたものが重なって金利が上がっているのであれば、同じ3%でも意味は変わってきます。
これから特に注目したいのは、政策金利の動きが落ち着いているにもかかわらず、10年国債や30年国債の金利だけが上がっていくような場面です。
そうなれば、市場の関心が中央銀行から、政府の財政や長い目で見たインフレへと移っている可能性があります。
「金利上昇の時代」より「高い金利が普通になる時代」
これからの数年間を考えるとき、私は「金利がずっと上がり続ける時代」と決めつける必要はないと思っています。
景気が悪化すれば、金利は下がります。金融不安が起きれば、国債は買われます。
インフレが急速に落ち着けば、中央銀行は利下げができます。
ですから、金利はこれからも何度も大きく下がる場面があるでしょう。
しかし、もっと長い目で見ると、「少し景気が悪くなれば、すぐゼロ金利に戻る」という以前の世界からは、離れつつあるのかもしれません。
政府の債務は大きくなりました。
社会保障費も、防衛費もあります。
エネルギー関連の投資も必要ですし、AI関連の巨大な投資も始まっています。
民間企業も大量の資金を必要としています。
そして、インフレも完全には消えていません。
こうした状況を考えると、今後を表す言葉としては、「金利上昇の時代」よりも「以前より高い金利が普通になる時代」と考える方が、分かりやすいかもしれません。
おわりに―本当に重要なのは「成長率」だけではない
国の借金の問題になると、「経済成長すれば大丈夫」という話がよく出てきます。
確かに、成長は極めて重要です。
名目GDPが大きくなれば、債務の負担感は小さくなり、税収も増えます。
しかし、それだけでは十分ではありません。
政府が毎年どのくらい新しい赤字を出しているのか。
国債をどのくらい追加で発行しているのか。
その国債を誰が、何%の金利なら買ってくれるのか。
そして、その金利上昇によって、政府の利払いがどのくらい増えるのか。
ここまで一緒に考える必要があります。
もし経済が4%成長していても、政府債務がそれ以上の速さで増えていけば、問題はなくなりません。
逆に、ある程度金利が高くても、経済の生産力が高まり、税収が増え、財政赤字が縮小していけば、債務の負担は安定する可能性があります。
ですから、「金利」と「成長率」だけを比べればよいわけではありません。
その間にある財政赤字まで見なければ、本当の姿は見えてこないのです。
そして今の世界では、もう一つ大きな変化が起きています。
市場が、政府の財政政策に対して以前より敏感になっていることです。
支出を増やすのであれば、その財源は何なのか。
減税をするのであれば、その分の収入減をどう補うのか。
国債を増やすのであれば、誰がどの金利で買うのか。
こうした問いが、長期金利という数字を通じて表れやすくなっています。
長く続いた超低金利の時代には、国債を発行することの金利負担はほとんど見えませんでした。
しかし金利が戻ってくれば、「借金には本来コストがある」という当たり前の事実が、再び表に出てきます。
これからの長期金利を見るときには、「中央銀行が次に何%利上げするのか」だけを追うのではなく、政府債務、財政赤字、インフレ、経済成長、民間の資金需要、そして国債の買い手までを一つの流れとして見ることが、これまで以上に大切になるのではないでしょうか。
日本の10年国債利回りが3%を超えたという出来事は、単なる一日の市場ニュースではないのかもしれません。
長い間当たり前だった「国は非常に低い金利で、ほぼ無制限に近い感覚で資金を調達できる」という時代から、「借りるのであれば、それに見合った金利を払う」という、より普通の世界へ戻っていく途中だと考えることもできます。
もしそうであるなら、私たちが見るべきなのは、金利が3%になったことそのものではありません。
なぜ3%になったのか。
そして、その3%を支えている理由が、経済成長なのか、インフレなのか、金融政策なのか、それとも財政への警戒なのか。
そこを丁寧に見ていくことが、これからの日本経済を考えるうえで大切になってくると思います。