世界は「お金余り」から「資本の奪い合い」へ―AIが金利を動かす時代
AIへの投資が、これまでとは違う段階に入ってきています。
少し前まで、AIの話というと、
「どの企業の株が上がるのか」
「半導体会社はどこまで成長するのか」
「AIによって仕事はどう変わるのか」
といった話が中心でした。
ところが、最近はそれだけではありません。
AIを動かすためのデータセンターを建てる。
大量の半導体を買う。
膨大な電力を確保する。
送電網を整備する。
設備を冷やすための施設をつくる。
高速の通信ネットワークを整える。
こうしたことに必要なお金が、あまりにも大きくなってきました。
その結果、AI企業は株式市場だけではなく、債券市場からも大きなお金を集めるようになっています。
これは一見すると、「AI企業には、それだけ信用がある」「それだけAIへの期待が大きい」という話に見えます。
もちろん、その面もあります。
しかし、もう少し大きな視点で考えてみると、別の問題が見えてきます。
それは、世界中で、お金の取り合いが始まっているという問題です。
昔は「お金が余る世界」だった
少し前までの世界では、お金は比較的余っていました。
中央銀行が大量のお金を市場に供給し、金利は非常に低い状態が続きました。
企業も今ほど大規模な設備投資をしていませんでした。
政府が国債を発行しても、それを買いたい投資家はたくさんいました。
そのため、「お金を借りたい人より、お金を運用したい人の方が多い」という状況になりやすかったのです。
その結果、金利は低くなりました。
金利が低ければ、企業もお金を借りやすくなります。
住宅ローンも安くなります。
政府も低い金利で国債を発行できます。
株式にもお金が流れやすくなります。
特に成長企業にとって、低金利は非常に強い追い風でした。
ところが今、その前提が少しずつ変わっています。
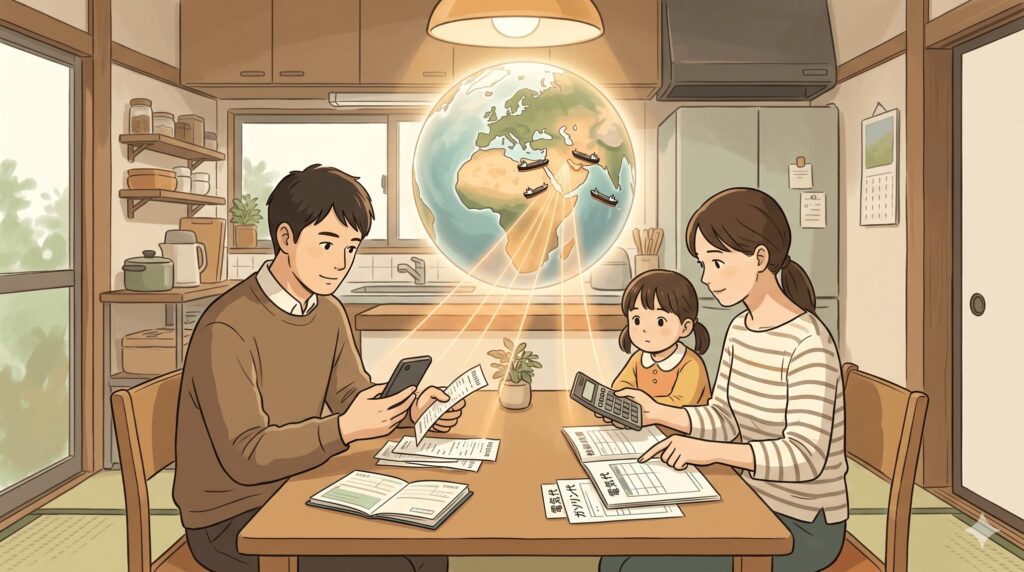
今は、みんながお金を欲しがっている
現在は、政府も企業も大量の資金を必要としています。
アメリカ政府は大きな財政赤字を抱えています。
社会保障、防衛、産業政策、利払いなど、多くの支出があります。
ヨーロッパでも防衛やインフラへの支出が増えています。
エネルギー分野にも大きなお金が必要です。
そして、そこへAI投資が加わっています。
AI企業は、データセンター、半導体、電力、送電網、冷却設備、通信ネットワークなどへ巨額のお金を使っています。
つまり今の世界では、政府も、AI企業も、防衛産業も、エネルギー企業も、インフラ企業も、「もっとお金が必要です」と言っているのです。
しかし、世界中の貯蓄が突然何倍にも増えるわけではありません。
使える資金には限りがあります。
そうなると当然、限られた資金を誰が取るのかという競争が始まります。
そして、その競争が激しくなると、お金を借りるための値段が上がります。
その値段が、金利です。
AI企業とアメリカ政府が同じお金を取り合う
ここで非常に興味深いことが起きています。
AIへの投資を進める巨大企業が、長期間返済しなくてよい社債を大量に発行するようになっています。
30年、40年、場合によってはそれ以上の期間にわたって借りるような債券です。
一方で、アメリカ政府も同じように長期間の国債を発行しています。
ここで投資家の立場になって考えてみます。
例えば、あるアメリカ国債を買えば年5%程度の利回りが得られるとします。
一方で、非常に財務内容の良い巨大IT企業の社債なら、それよりもう少し高い金利がもらえる。
もちろん企業には倒産する可能性があります。
国とは信用力が違います。
それでも、世界有数の巨大企業で、多額の現金を生み出している会社であれば、「少しだけリスクを取って、もう少し高い利回りをもらおう」と考える投資家が出てくるのは不思議ではありません。
すると、これまで国債を買っていたお金の一部が企業の社債へ向かいます。
国債を買う人が減れば、政府はもっと高い金利を出さなければ買ってもらいにくくなります。
つまり、AI企業が大量にお金を集めることが、長期金利を押し上げる一因になる可能性が出てくるのです。
「政府がお金を奪う」の逆も起きる
経済の世界には「クラウディングアウト」という言葉があります。
少し難しい言葉ですが、考え方は簡単です。
政府が大量の国債を発行すると、市場のお金を政府がたくさん使ってしまいます。
その結果、企業がお金を借りにくくなったり、企業が借りる金利が上がったりします。
つまり、政府が資金を吸収することで、民間企業へのお金が減るという現象です。
ところが今は、その逆のようなことも起き始めています。
企業側、とくにAI企業が大量のお金を必要とすることで、国債へ向かっていた資金を引きつけてしまうのです。
結果として、政府がより高い金利を払わなければ資金を集めにくくなります。
これまでなら、「政府がお金を取りすぎることで企業が困る」という話でした。
これからは、政府と企業がお互いに資金を取り合うという世界になるのかもしれません。
AIブームが金利を上げるという逆説
AIと金利というと、「AIによって生産性が上がれば、経済に良い」という話がよくあります。
それは間違いではありません。
ただ、AIへの投資があまりにも大きくなると、別の影響も出てきます。
AI企業が設備投資を増やす。そのために大量の社債を発行する。
企業が市場から多くのお金を集める。政府も同時に大量の国債を発行している。
その結果、資金の取り合いが起きる。長期金利が上がる。
このような流れです。
ここで大事なのは、AI企業自身も、金利上昇から逃げられないということです。
自分たちが上げた金利が、自分たちに返ってくる
仮に現在、長期国債の利回りが5%だとします。
そこに企業の信用リスク分として1%程度を上乗せして、企業が6%で社債を発行していたとします。
ところが、国債金利が6%まで上がればどうでしょう。
同じ条件なら、企業は7%程度を払わないとお金を借りにくくなります。
つまりAI企業が大量のお金を吸収すればするほど、長期金利が上がりやすくなり、その結果、自分たちが次に借りるお金の金利も高くなるのです。
これは非常に面白い仕組みです。
AI投資が大きくなればなるほど、設備投資が増え、資金需要が増え、金利が上がり、その金利上昇が今度はAI投資を難しくしていく。
ブームそのものの中に、ブームを止める仕組みが入っているとも言えます。
6%、7%で借りても、本当に利益が出るのか
ここから先は、AI投資を見るときの考え方も変わってきます。
これまでなら、「今年、AIに何兆円投資する」というニュースが出るだけで、「それだけAIが成長するのだ」と前向きに受け止められることが多かったかもしれません。
しかし、本来大切なのは投資額ではありません。
その投資から、どれくらいのお金が返ってくるのかです。
例えば、企業が100億円を投資して、毎年10億円の利益を得られるのであれば、単純に考えれば10%程度の収益です。
その企業がお金を4%で借りているなら、十分に意味のある投資かもしれません。
しかし、借入金利が7%になったらどうでしょう。
投資から得られる利益が8%程度しかなければ、ほとんど余裕がありません。
さらに設備の維持費や税金、思ったより収益が出なかった場合のリスクもあります。
そうなると、「これほど大規模な投資を本当に続ける必要があるのか」という話になります。
つまり、これからAI投資で最も重要な問いは、AIがどれだけすごい技術なのかではなく、高い金利を払ってまで投資するだけの利益が出るのかになっていく可能性があります。
AI設備は本当に期待どおり稼げるのか
もちろん、AIへの投資が大成功する可能性もあります。
AIによって企業の生産性が上がる。
人件費を削減できる。
新しいサービスが生まれる。
広告や検索、ソフトウェア、医療、製造業など、さまざまな分野で新しい利益が生まれる。
こうなれば、大規模なAI投資は十分に報われます。
しかし、逆の可能性も考えておく必要があります。
例えば、データセンターを大量につくったものの、思ったほど利用されないかもしれません。
AIサービスの価格競争が激しくなり、料金が下がるかもしれません。
半導体の性能が急速に向上して、今ほど大量の設備が必要なくなるかもしれません。
小さなAIでも十分な性能が出るようになる可能性もあります。
電気代が上がるかもしれません。
数年前に建てた設備が、想像以上に早く古くなることもあり得ます。
AIそのものが失敗しなくても、AIへの設備投資が儲からないということは十分にあり得ます。ここは区別して考える必要があります。
技術が成功しても、投資が成功するとは限らない
これは過去にも何度も起きています。
インターネットは世界を変えました。
インターネットという技術そのものは間違いなく大成功でした。
しかし、インターネットが広がり始めた時代に投資された企業のすべてが成功したわけではありません。
鉄道も社会を変えました。
自動車も世界を変えました。
通信網も生活を大きく変えました。
しかし、新しい技術が社会を変えることと、その技術に関係するすべての投資が儲かることは別です。
AIでも同じことが起きる可能性があります。
AIが世界を大きく変えるとしても、「どんな価格でもAI関連企業を買えばよい」とはなりません。
同じように、「いくら借金してもAI設備をつくればよい」ということにもなりません。
最後には必ず、その投資はいくらで、そこからいくら利益が出て、その資金をいくらの金利で調達したのかという現実的な計算に戻ってきます。
株式市場にとっても金利上昇は重い
AI企業による大量の資金調達が長期金利を押し上げるとすれば、それは株式市場にも影響します。
例えば、安全性の高い国債で5%程度の利回りが得られるとします。
すると投資家は考えます。
「わざわざ価格が上下する株式を買うなら、それ以上の利益が欲しい」。
当然です。国債でほとんど価格変動リスクを取らずにある程度の利回りが得られるなら、株式にはもっと高いリターンが求められます。
その結果、企業の利益が変わらなくても、株価に支払ってよい値段は下がりやすくなります。
特に影響を受けやすいのが、将来の大きな成長を期待されている企業です。
AI関連企業には、そうした会社が多くあります。
つまり、AI企業が設備投資を増やす。
設備投資のために資金を大量に集める。
長期金利が上がる。
その高い金利によって、AI関連株の評価が下がる。
という少し皮肉なことが起こり得ます。
AI投資を増やすことが、AI株の株価を抑える原因になるかもしれないということです。
AIブームは、成功しすぎることで止まるのかもしれない
ここで、一つ興味深い可能性が見えてきます。
普通、バブルが崩れると聞くと、「期待していた技術が役に立たなかった」「企業の業績が悪かった」「不祥事が起きた」などを想像します。
しかしAIでは、違う形の調整が起きるかもしれません。
AIへの期待が高まる → 企業が大量の設備投資をする → そのために巨額の資金を調達する → 世界の資金需要が大きくなる → 長期金利が上がる → 企業が借りる金利も高くなる → 株価の評価も下がる → AI設備投資の採算が悪くなる → 企業が投資計画を見直す → 半導体やデータセンターへの注文が減る → AI関連企業の利益予想が下がる。
という流れです。
つまり、AIが失敗するからブームが終わるのではなく、AIへの投資が成功しすぎ、資金を集めすぎることでブーム自身が金利を押し上げ、最後には自分自身を止めてしまうという可能性です。
これは今後かなり注目してよい点だと思います。
株で資金を集めるのと、借金するのは違う
もう一つ考えておきたいのが、企業の借金です。
企業が株式を発行してお金を集めた場合、その事業がうまくいかなければ、基本的には株主が損失を受けます。
しかし社債は違います。
借りたお金は返さなければなりません。
事業が思ったほど利益を生まなくても、金利の支払いは残ります。
もちろん現在、大規模な社債を発行している企業の中には、世界でも有数の財務力を持つ会社が含まれています。
そのため、「社債発行が増えたから、すぐに企業が倒産する」というような単純な話ではありません。
むしろ近い将来に問題になる可能性が高いのは、企業の倒産よりも、市場全体の資金の取り合いです。
強い企業であっても、6%、7%という金利を何十年も払い続ける資金調達が増えていけば、投資判断は今までより厳しくなります。
強いのは「借金をしなくても投資できる会社」
このような時代になると、企業を見る目も少し変える必要があります。売上が伸びているか。
AIに多額の投資をしているか。
それだけでは不十分です。
これから特に重要になるのは、本業からどれだけ現金を生み出せているかです。
例えば、AIへの設備投資に毎年100億円が必要な会社があるとします。
A社は、本業から120億円のお金を生み出している。
B社は、本業から50億円しか生み出していない。
どちらも同じ100億円を投資しているように見えます。
しかしA社は自分で稼いだお金で投資できます。
B社は足りない50億円を外から借りなければなりません。
金利が低い世界では、この差はあまり目立たないかもしれません。
ところが金利が6%、7%と上がっていけば、差は大きくなります。
A社はあまり影響を受けません。
B社は借金の利払いがどんどん増えていきます。
だから金利が高い時代ほど、自分で稼いだ現金だけで成長できる会社が強くなります。
これはAI企業だけの話ではありません。
日本企業を見るときにも同じです。
中央銀行が利下げしても、長期金利が下がらないかもしれない
ここも今後の世界経済を考えるうえで重要です。
金利というと、中央銀行の政策金利ばかりが注目されます。
アメリカなら中央銀行が利下げするかどうか。
日本なら政策金利を上げるのか。
もちろんそれも大切です。
しかし、20年、30年といった長期の金利は、それだけで決まりません。
政府がどれだけ国債を発行するか。
企業がどれだけ社債を発行するか。
物価が今後も上がると思われているか。
国の財政に不安がないか。
世界中の投資家が、その国の債券をどれくらい買いたいか。
こうした多くの要素で決まります。
そのため中央銀行が短期金利を下げたとしても、政府が大量に国債を発行し、AI企業が大量に社債を発行し、インフレへの不安も残っている、という状態なら、長期金利はなかなか下がらない可能性があります。
すると、中央銀行は金利を下げているのに、住宅ローン金利はあまり下がらない。
企業が長期間借りる金利も高い。
政府が払う利息も減らない、ということが起こります。
これは中央銀行にとっても非常に難しい問題です。
世界は「金余り」から「資本不足」に向かっているのか
ここまで考えてくると、AI社債の話だけではなく、もっと大きな世界の変化が見えてきます。
以前の世界では、お金はある。
しかし投資する場所が少ない。
だから金利が下がる、という面がありました。
これからは反対になるかもしれません。
AIにもお金が必要。
防衛にもお金が必要。
電力にもお金が必要。
送電網にもお金が必要。
道路や橋にもお金が必要。
エネルギーにもお金が必要。
政府の財政にもお金が必要。
高齢化した社会を支えるためにもお金が必要。
あちらでもこちらでも資金が必要になっています。
そうなると、「余っているお金をどこに置こう」という時代から、「限られたお金を誰に渡すのか」という時代へ変わります。
資本が貴重になれば、その値段である金利は高くなります。
私は、これが今後の世界経済を見るうえで非常に重要な変化だと思います。
原油、財政、AIは別々の問題ではない
一見すると、原油価格の上昇、政府の財政赤字、AIへの設備投資、防衛費の増加、インフラ投資、という話は、それぞれ別のニュースに見えます。
しかし大きな視点から見ると、ある共通点があります。
どれも、大量の資金を必要とするということです。
例えば原油価格が上がれば、物価を押し上げる可能性があります。
物価上昇への不安が強くなれば、投資家はより高い金利を求めます。
一方、政府の財政赤字が増えれば、国債の発行量も増えます。
AI企業が設備投資を増やせば、社債の発行も増えます。
これらが同時に起きれば、「金利を下げる力」よりも、「金利を上げる力」の方が強くなる可能性があります。
だから、これからの長期金利を見るときに、「中央銀行が利下げするかどうか」だけを見ていては不十分なのかもしれません。
もっと大きな意味で、世界中でどれくらいのお金が必要とされているのかを見る必要があります。
日本も無関係ではない
これはアメリカだけの話ではありません。
世界最大級の金融市場であるアメリカの長期金利が高い状態になれば、その影響は世界中へ広がります。
例えば、日本の投資家から見れば、「アメリカの長期国債でかなり高い利回りが取れるなら、日本の低い利回りの国債をどこまで買う必要があるのか」という考えが出てきます。
もちろん為替リスクなどもあるため、単純な比較はできません。
それでも、世界中の金利にはある程度つながりがあります。
アメリカの長期金利が高止まりすれば、日本の長期金利にも上昇圧力がかかる可能性があります。
さらにアメリカのAI株の評価が下がれば、日本の半導体関連株やAI関連株も影響を受けるでしょう。
日本の企業がAIデータセンター向けの設備、半導体製造装置、電力設備などを供給している場合は、設備投資の増減も業績に関わってきます。
アメリカで起きているAI投資と長期金利の問題は、遠い国だけの出来事ではありません。
今後見るべきなのは「AIがすごいか」だけではない
これからAI市場を見るときには、技術の進歩だけを追いかけるのでは足りないと思います。
むしろ重要になるのは、AI企業がどれほどお金を借りているのか。
その金利はいくらなのか。
設備投資はいくらなのか。
設備投資によって、本当に現金収入が増えているのか。
長期国債の金利はどう動いているのか。
企業が国債よりどれくらい高い金利を払っているのか。こうした点です。
特に重要なのは、投資から得られる利益率と、資金調達に必要な金利の差です。
仮にAIへの投資で10%程度の利益が期待でき、6%でお金を借りられるのであれば、まだ十分に余裕があります。
しかし金利が7%になり、AI投資の利益率も7〜8%程度しか見込めないとなれば、事情は変わります。
そこまで来れば、「もっとAIへ投資しよう」ではなく、「本当にこの投資は必要なのか」という話になります。
AIブームの本当の試験は、これからかもしれない
AIが便利なのか。
AIが社会を変えるのか。
私は、そこだけが本当の試験ではないと思います。
AIが優れた技術であることと、AIへの投資が経済的に成功することは別の問題だからです。
これから問われるのは、高い金利を払っても、なお十分な利益を生み出せるのかということです。
これこそ、AIブームの本当の試験なのかもしれません。
金利が非常に低い世界では、多少収益性が低い投資でも続けられました。
しかし金利が高くなれば、そうはいきません。
資本には値段があります。
その値段以上に稼げない投資は、長くは続きません。
AIという新しい技術も、この経済の基本ルールから逃れることはできません。
AIブームが世界の金利を動かす時代へ
これまでAIは、主に株式市場のテーマとして見られてきました。
半導体株が上がった。
巨大IT企業の株価が上がった。
AI関連企業の時価総額が大きくなった。
そうした話です。
しかし、これからはそれだけではありません。
AI企業が使うお金があまりにも大きくなったことで、国債市場、社債市場、長期金利、政府の財政、企業の資本コスト、そして株価の評価にまで影響が広がり始めています。
AIが、「一つの産業の成長テーマ」から、「世界のお金の流れそのものを変えるテーマ」になりつつあるとも言えます。
そして、そこには少し皮肉な構造があります。
AIへの期待が強ければ強いほど、企業はもっと投資します。
もっと投資すれば、もっとお金が必要になります。
もっとお金を集めれば、資本の取り合いが激しくなります。
資本の取り合いが激しくなれば、金利が上がります。
金利が上がれば、AIへの投資そのものが難しくなります。
つまり、AIブームを止めるものは、AIの失敗ではなく、AIの成功によって生まれる金利上昇なのかもしれないということです。
最後に
世界は少しずつ、「お金が余っている時代」から、「お金を必要とする人が多すぎる時代」へ変わりつつあるように見えます。
政府は財政のために資金を必要としています。
AI企業はデータセンターのために資金を必要としています。
防衛、エネルギー、電力、インフラにも巨額のお金が必要です。
しかし世界の資金は無限ではありません。
だから、お金の値段である金利が上がります。
この視点に立つと、最近の長期金利の上昇も、「中央銀行が利下げしてくれないから」だけでは説明できません。
もっと根本には、世界中で資本を必要とする人が増えているという変化があります。
そしてAIは、その変化をさらに大きくする存在になっています。
これからAIを見るとき、「AIはどこまで進歩するのか」だけを見るのではなく、「そのAIを動かすためのお金は、どこから来るのか」「そのお金には、いくらの金利を払わなければならないのか」「その金利を払っても、十分な利益が残るのか」というところまで考える必要があります。
AIが社会を変えるほど大きな技術になるのであれば、必要になる資金も大きくなります。
そして、その資金が大きくなればなるほど、AIは世界の金利にも影響を与えるようになります。
そう考えると、これからAIブームの行方を決める数字は、AIの性能や利用者数だけではないのかもしれません。
むしろ、長期金利、そして、AI投資が生み出す現金なのだと思います。
最終的に市場から問われるのは、「AIはすごいか」ではありません。
「高いお金を払って資金を集めても、それ以上に稼げるのか」です。
AIブームが本当に長く続くのか。
それとも、どこかで大きな調整を迎えるのか。
その答えは、技術の世界だけではなく、これからは債券市場や長期金利の動きの中にも表れてくるのではないでしょうか。