フランスからイタリアへ広がる金利上昇―ヨーロッパの財政不安は日本にも関係するのか
ヨーロッパで、国の借金に対する市場の見方が変わり始めています。
きっかけはフランスです。
政治の混乱と予算審議の難航を受けてフランス国債が売られ、10年国債の利回りは2026年10月21日に約5%と、2002年以来の水準に達しました。
ドイツ国債との利回り差は一時1.5%ポイントを超え、欧州債務危機の時期以来の広さです。
かつて「安心な中核国」とされたフランスの利回りが、借金の多いイタリアを上回る逆転まで起きています。
そして、その影響はイタリアなどにも少しずつ広がり始めています。
ただし、金利が上がったからといって、すぐに国が破綻するわけではありません。
ヨーロッパには以前の危機を教訓に整えられた制度もあります。
今、気にしておきたいのは、突然何かが壊れることだけではありません。
高い金利が長く続き、政府が自由に使えるお金が少しずつ減っていく可能性です。
国の財政の話は、暮らしから遠く感じるかもしれません。
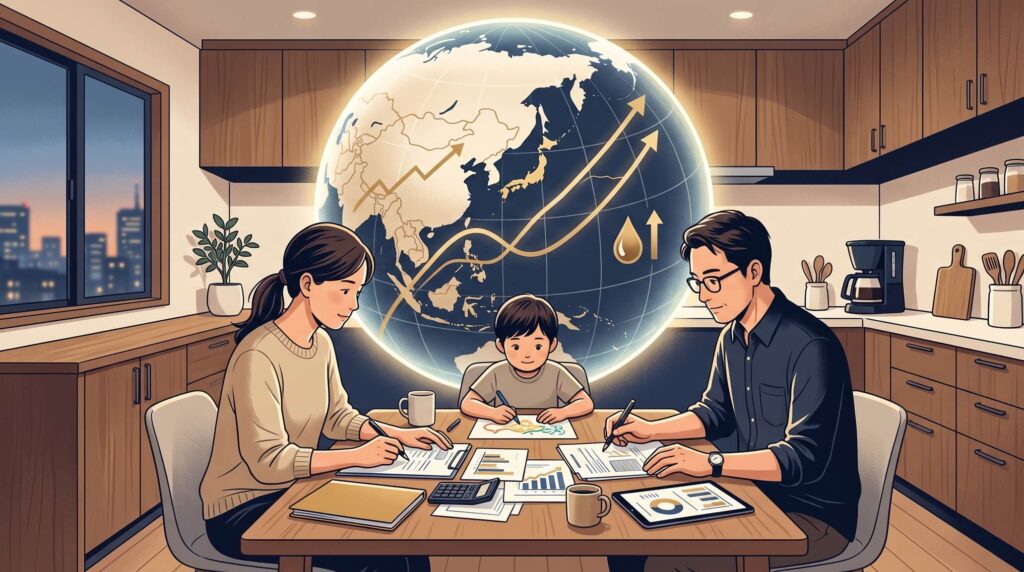
しかし、国の借金と金利は、物価や住宅ローン、企業の資金繰り、さらには円相場ともつながっています。
今回は、その仕組みを身近な言葉で考えます。
国債の金利が上がると、なぜ心配されるのでしょうか
国が道路や学校を整備し、年金や医療などの費用をまかなうにはお金が必要です。
税金などの収入だけでは足りない場合、国は「国債」という借用証書のようなものを発行して、投資家からお金を借ります。
国債を買った人は利息を受け取り、満期には元本の返済を受けます。
覚えておきたいのは、国債の価格と利回りは一般に反対方向へ動くということです。
ある国の国債を買いたい人が減ると、市場価格が下がり、利回りは上がります。
新しく国債を発行するときにも、以前より高い利回りを求められやすくなります。
もっとも、金利が上がる理由は一つではありません。
景気が良くなり、物価や賃金が上がる見通しから金利が上昇することもあります。
一方で、「この国は借金を増やしすぎていないか」と心配されて国債が売られる場合もあります。
同じ金利上昇でも、背景が違えば意味も変わります。
金利の数字だけを見て、危険だと決めつけるのは適切ではありません。
フランスで始まった不安が、周辺国にも広がる理由
今回の発端は、フランスの財政運営への疑問です。
政治的な対立が続くと、政府が支出を見直したり、借金を減らしたりする計画を本当に実行できるのか、という疑問が生まれます。
こうした疑問は、一つの国だけで終わらないことがあります。
投資家はフランス国債の値動きを見ながら、「イタリアはどうだろう」「ほかの国の財政は大丈夫だろうか」と比べ始めるからです。
国ごとの事情は異なっても、市場では共通点を持つ国がまとめて見直されることがあります。
特に関心が向かいやすいのが、政府の借金が大きい国です。
イタリアの政府債務は、国内で一年間に生み出す付加価値を表す国内総生産(GDP)の約1.4倍(2025年末で約137%)と、ユーロ圏でも特に高い水準にあります。
借金の額が大きいほど、金利上昇の影響を受けやすいと考えられます。
ただし、財政赤字の理由や経済の強さは国ごとに違います。
実際、今回の局面でもイタリア国債は当初比較的底堅く、売られ方はフランスより穏やかでした。
注目したいのは金利そのものより「金利差」です
ヨーロッパの国債を見るとき、手がかりになるのがドイツ国債との金利差です。
ドイツはユーロを使う国々の中で信用力が高いと考えられており、国債金利を比べる際の基準になります。
例えばドイツの10年国債利回りが3.5%、イタリアが4.6%なら、その差は1.1%ポイントです。
10月中旬のイタリアは、おおむねこの程度の差で推移していました。
この差が広がれば、投資家がイタリア国債を持つために、ドイツより多くの見返りを求めていることになります。
市場がそれぞれの国の事情を違った目で見ているということです。
金利差には、国債の売買のしやすさや将来の成長予想なども関係します。
それでも、複数の国でドイツとの金利差が続けて広がるなら、財政に対する見方が変わってきたサインとして注意が必要でしょう。
大事なのは、一日だけの急な値動きではなく、その動きがどこまで広がり、どれだけ長く続くかです。
古い借金を新しい高金利で借り換える負担
国の借金で特に気をつけたいのが「借り換え」です。
国債には満期があります。満期を迎えた国債を返済するために、新しい国債を発行して資金を調達することがあります。
これが借り換えです。
例えば、100万円を年1%で借りれば、単純計算で一年の利息は1万円です。
同じ100万円を年4%で借りると、利息は4万円になります。
借りる額が同じでも、利息は4倍です。
もちろん、発行済みの国債が一度に借り換えられるわけではありません。
すでに発行した固定金利の国債は、原則として約束した利息のままです。
高い金利の影響は、満期を迎える国債や新たな借り入れを通じて、何年もかけて表れてきます。
この時間差が、問題をわかりにくくしています。
今年の予算に大きな変化がなくても、数年先の利払い費が増えていく可能性があるからです。
実際、格付け会社のムーディーズは、イタリアの利払い費がGDP比で2025年の3.8%から2026年に4.2%へ増え、2032年には4.7%程度まで上がると見込んでいます。
家計のローンと同じで、利息が増えれば、教育や社会保障など新しい政策に回せるお金の余裕は小さくなります。
借金の多い国が必ず危険とは限りません
とはいえ、政府の借金が大きいというだけで、その国の財政が立ち行かなくなると考えるのは早計です。
返済の負担を考えるには、借金の額だけでなく、国全体の稼ぐ力に当たる経済の大きさがどう変わるかも見る必要があります。
GDPが伸びれば、借金が同じでもGDPに対する借金の割合は下がります。
また、利払いを除いた支出を、税収などでどの程度まかなえているかも重要です。
無理のない予算運営を続けながら経済が成長すれば、債務の負担を少しずつ軽くできます。
反対に、経済がほとんど成長しないのに金利だけが上がれば、財政は厳しくなります。
税収が伸びないのに、利払いだけが増えるためです。
イタリアは、利払いを除く財政収支を黒字に保ち、財政赤字もGDP比3%程度まで縮めてきました。
一方で、成長率は年1%に届かない見通しです。数字の大きさに驚くだけでなく、成長力や財政収支もあわせて見ることで、実際の姿が見えてきます。
選挙が近づくほど、財政を立て直しにくくなる
財政再建を難しくするのは、経済の問題だけではありません。
政治の事情も大きく関係します。
借金を減らそうと思えば、増税や支出の抑制が選択肢になります。
しかし、その負担を国民はなかなか受け入れません。
物価が高く、生活に余裕がないときほど反発は強くなるでしょう。
一方、選挙を控えた政治家は、生活支援や減税など、目に見える政策を約束したくなります。
暮らしを守るために必要な支出もありますが、財源がはっきりしないまま約束を増やせば、将来の借金はさらに膨らみます。
ヨーロッパでは、2027年に大きな選挙が続きます。
フランスでは4月に大統領選挙が予定され、スペインは8月まで、イタリアも年末までに総選挙を迎えます。
財政の立て直しを進めるのか、それとも生活支援を優先するのか。
その判断によって、国債市場の受け止め方も変わるでしょう。
高い金利に困っているからこそ財政を見直す必要があるのに、金利が上がるほど政治的に見直しが難しくなる。
こうした状態が長引くことが、むしろ心配なのです。
ユーロという共通通貨の難しさ
ヨーロッパには、日本やアメリカとは違う事情があります。
フランス、イタリア、ドイツなどは同じユーロを使い、金利などの金融政策は欧州中央銀行(ECB)が決めます。
しかし、税金をどう集め、予算を何に使うかという財政政策は、基本的にそれぞれの国が決めます。
同じ通貨を使いながら、家計簿は別々というイメージです。
例えば、物価が高いためにECBが金利を高めに保つとします。
借金の少ない国には大きな負担でなくても、多くの国債を借り換える必要がある国には厳しい状況になります。
逆に金利を下げすぎれば、物価が再び上がる心配があります。
さらに、ある国の財政が苦しくなったとき、ほかの国の国民が支援のための負担に賛成するとは限りません。
通貨は共通でも、選挙も税金も国ごとに違うからです。
これはユーロ圏の仕組みにもともとある難しさで、国債市場が不安定になると表に出やすくなります。
それでも昔のヨーロッパ危機とは違います
ヨーロッパの国債が売られると、十数年前の欧州債務危機を思い出す人もいるでしょう。
当時は国債の返済への心配が強まり、銀行や景気にも深刻な影響が広がりました。
ただし、現在をそのまま当時と重ねることはできません。
危機の経験を受けて、ユーロ圏には資金繰りが苦しくなった国を支える制度が整えられました。
ECBにも、市場の行き過ぎた混乱に対応して国債を買い入れる仕組みがあります。
イタリアの銀行も、回収が難しくなった貸し出しの割合が当時より大きく下がり、体力を回復させてきました。
国債市場が揺れても、それが直ちに銀行の危機に結びつくとは限りません。
ただし、こうした支援には、その国が財政の決まりを守っていることなどの条件があります。
今回のように、金利上昇の原因がその国自身の財政や政治にあると見られる場合、ECBが手を差し伸べる条件は厳しいと考えられています。
銀行が保有する国債の値下がりによる損失にも、注意が必要です。
危機に備える仕組みが充実したことと、危機が二度と起きないことは別の話です。
短期間で金融システムが崩れる危険だけでなく、金利高が長く続く負担にも目を向ける必要があります。
本当に警戒したいのは、国債から銀行や通貨への広がりです
市場の動きを判断するうえでは、不安がどこまで広がっているかが大切です。
例えば、イタリアの国債が売られても、ドイツの国債が買われ、ユーロ相場が比較的落ち着いているなら、投資家はユーロ圏の国々を区別していると考えられます。
ユーロ全体への信頼が失われている状態とは異なります。
一方で、複数の国の国債が同時に売られ、銀行の株価が大きく下がり、ユーロそのものも弱くなるなら、警戒する理由が増えます。
財政への心配が、金融機関や通貨への不安につながっている可能性があるからです。
国債は銀行や保険会社、年金基金などが保有しており、金融機関同士がお金を貸し借りするときの担保にも使われます。
その価値が急に下がると、国債を直接持っている人以外にも影響が広がりかねません。
ただし、株価や為替はさまざまな理由で動きます。
銀行株が下がっても原因が国債とは限りませんし、ユーロ安の理由も財政不安だけではありません。
いくつかの動きを組み合わせて、慎重に見ていくことが大切です。
株価の下落と国債への不安では、影響の広がり方が違います
近年は人工知能(AI)への巨額投資も注目され、成長期待が高まりすぎていないかという議論もあります。
もしAI関連企業の株価が大きく下がれば、投資家や企業は損失を受け、設備投資や消費が弱まることがあります。
その一方で、景気悪化の見通しから信用力の高い国債が買われ、金利が下がる場合もあります。
しかし、政府の財政への信頼そのものが揺らぐ場合は、話が変わります。
国債が売られ、政府の借り入れ金利が上がり、その影響が金融機関の資産や企業の借入金利にも及ぶからです。
もちろん、AI関連の投資が崩れて金融危機に広がることもあり得ます。
重要なのは、問題がどの経路で広がるかを見極めることです。
安全だと思われてきた資産でも、発行する国の財政や制度への信頼によって評価が変わる。
そんな当たり前のことが、改めて意識されているのかもしれません。
日本はイタリアと同じではありませんが、無関係でもありません
ここまで読むと、日本も政府の借金が多いのだから同じことが起きるのでは、と心配になるかもしれません。
確かに日本にも大きな政府債務があります。
ただし、日本とイタリアには大きな違いがあります。
日本は円という自国通貨を使い、日本銀行が金融政策を担っています。
一方、イタリアはユーロを使っており、自国の都合だけで金融政策を動かすことはできません。
そのため、財政問題の表れ方も同じとは限りません。
日本では、国債の支払いが滞りなく続いていても、円の価値が下がり、輸入品の価格が上がるという形で家計に負担が及ぶ可能性があります。
例えば円安が進めば、海外から買う燃料や食料の円建て価格が上がりやすくなります。
企業の仕入れ費用が増え、それが商品の値段に反映されれば、家計の購買力にも響きます。
ただし、財政不安が起きれば必ず円安になるわけではありません。
世界の投資家がリスクを避けようとするときには、円が買われる場合もあります。
為替相場は、日本だけでなく海外の金利や景気、投資家の行動によっても変わります。
日本には日本なりの強みと弱みがあります。借金の割合だけを比べて、危険か安全かを決めることはできません。
私たちの暮らしと中小企業には、どんな影響があるのでしょうか
欧州の財政問題が遠い国のニュースで終わらないのは、金融市場を通じて生活や仕事につながっているからです。
まず、銀行や保険会社などが保有する外国の債券は、市場金利が上がると価格が下がります。
資産の種類や会計上の扱いによって影響は違いますが、海外の金利の変化は日本の金融機関にとっても無関係ではありません。
また、世界の金利が高止まりすれば、企業がお金を借りる際の負担が増える可能性があります。
特に中小企業では、金利が少し変わるだけでも、毎月の返済計画や設備投資の判断に影響が出ます。
為替の動きにも注意が必要です。円安で輸入材料が値上がりすれば、海外から仕入れる会社の利益が圧迫されます。
反対に、海外へ商品を売る会社にとっては、円安が売上高を押し上げる場合もあります。
家計でも、物価、預金金利、住宅ローン金利、年金や投資信託の運用など、さまざまなところで影響を受ける可能性があります。
ニュースを見て慌てて売買するより、金利や為替が動いたときに自分にどんな影響があるかを把握しておくことが先決です。
事業を営む方であれば、借入金の返済予定を確認し、仕入れ価格が上がった場合の利益を試算しておくだけでも備えになります。
すぐに値上げするかどうかとは別に、数字で影響を知っておくことが経営判断を助けます。
今後は「急な危機」よりも「長く続く負担」を見たいところです
これからのヨーロッパには、大きく三つの道が考えられます。
一つ目は、国債金利がやや高いままでも、各国が財政を管理し、景気もある程度持ちこたえる展開です。
国の借金に対する慎重な見方は続きますが、金融市場の混乱は限られます。
二つ目は、政治的な対立で財政の見直しが進まず、投資家の不安がさらに強まる展開です。
国債の金利差が広がり、銀行や企業の資金調達にも負担が生じる可能性があります。
三つ目は、物価が落ち着き、経済や財政への信頼が少しずつ戻る展開です。
借金の管理に向けた政策が進めば、投資家が求める上乗せ金利も縮小するかもしれません。
どの道に進むかは、今の時点ではわかりません。
フランスやイタリアとドイツの国債金利差、銀行株の動き、ユーロ相場、各国の予算審議などをあわせて見ていくことが役立ちます。
そして、忘れてはいけないのが時間の長さです。大きな金融危機が起こらなくても、高金利が何年も続けば、政府は古い借金を少しずつ高い金利で借り換えることになります。
利払いが増えれば、将来のために使える予算は減っていきます。
危機がニュースの見出しにならないからといって、問題がなくなったわけではありません。
おわりに―国の信用は、毎日の積み重ねで決まります
フランスで強まった財政への不安が、イタリアなどにも目を向けさせていることには意味があります。
市場が「国の借金はいくらあるか」だけでなく、「これからも無理なく管理できるか」を改めて問い始めているからです。
とはいえ、ヨーロッパがすぐに大きな金融危機に入ると決めつける必要はありません。
金融機関の健全性は以前より改善し、支援の仕組みも整っています。
財政の強さは国ごとに違い、すべての国債が一律に危険になるわけでもありません。
むしろ注意したいのは、高い金利が続き、政府が本来必要な政策に使えるお金を少しずつ失っていくことです。
そのとき、国民の生活を支える政策と、将来に負担を残さない財政運営をどう両立させるかが問われます。
日本にとっても、遠い国の話ではありません。
私たちが受け取る給料の価値、日々の買い物、企業の利益、そして円への信頼は、国の財政や金融政策とどこかでつながっています。
国の借金は、大きいから直ちに危ないわけでも、小さければ必ず安心というわけでもありません。
大切なのは、経済が成長し、政治が必要な判断を下し、国民や投資家からの信頼を積み重ねられるかどうかです。
ヨーロッパの金利上昇は、そのことを私たちにも問いかけているように思います。