年収が同じでも、見える景色はまったく違う ―物価高と資産格差のこれから
株価が高い水準で推移しています。
2026年に入ってからも、日経平均株価はたびたび史上最高値を更新してきました。
企業の業績も底堅く、街を歩けば買い物や旅行を楽しむ人の姿も目にします。
数字だけを見れば、経済は順調に動いているように感じられます。
ところがその一方で、「生活が楽になった感じがしない」「前よりも家が買いにくくなった」「普通に働いているのに、お金が残らない」という声も少なくありません。
一見すると矛盾しているようですが、必ずしもそうではありません。
いま起きている変化を理解するうえで大切なのは、収入だけでなく「その人が何を持っているか」まで目を向けることです。
株や投資信託を持っているのか、家や土地を持っているのか、それとも財産のほとんどを現金や預金で持っているのか。
同じくらいの年収でも、持っている資産によって、物価上昇の受け止め方は大きく変わります。
そしてこの違いは、経済だけでなく、社会や政治にまで影響し始めているのではないでしょうか。
私はここが、これからの世界を見るうえで欠かせない視点だと考えています。
「給料で買い物をする経済」から少しずつ変わっている
私たちは普通、消費というものを「働いて給料をもらい、その中から買い物をする」という流れで考えます。
もちろん今でも、それが基本です。
ただ、株式を持つ人が多い国では、もう一つの流れが強くなっています。
株価が上がって持っている資産の価値が増えると、人は以前より豊かになったと感じ、その一部を旅行や車の買い替え、外食などに使うようになります。
経済学では、これを「資産効果」と呼んでいます。
たとえば、株式などの金融資産を500万円持っている人の資産が10%増えても、増える金額は50万円です。
一方、金融資産を1億円持っている人なら、同じ10%でも1,000万円になります。
増えた分をすぐに全部使うわけではありませんが、「これだけ増えたのだから、少しくらい使っても大丈夫だろう」という気持ちになるのは自然なことです。
この心理が多くの人に広がると、経済全体にも影響が出ます。
株価が上がり、資産を持つ人がお金を使い、企業の売上と業績が伸び、その結果さらに株価が上がる。
そんな循環が生まれるのです。
一見すると、とても良い話に思えます。
問題は、この循環が反対方向に回ったときです。
株価が下がると、買い物まで減ってしまう
株価が景気とあまり関係のない世界なら、株価が下がっても「投資をしていた人が損をした」という話で終わります。
ところが、消費そのものが株価に支えられるようになると、話が変わってきます。
株価が大きく下がって資産が目減りすると、人は不安になり、旅行を取りやめたり、車の買い替えや住宅の購入を先送りしたりします。
すると企業の売上が落ち、利益が減り、採用を控えるようになります。
場合によっては人員削減に踏み切る会社も出てくるでしょう。
景気が悪くなれば、株価はさらに下がります。
つまり、株価が「景気の結果」であるだけでなく、株価そのものが「景気を左右する原因」にもなってしまうのです。
株価が上がっているうちは、この仕組みはとても力強く見えます。
しかし、ひとたび逆回転を始めると、金融市場での出来事が私たちの暮らしにまで入り込んできます。
ここには注意が必要ではないでしょうか。
「消費が好調」と「みんなが豊か」は同じではありません
もう一つ大切なことがあります。
国全体の消費が増えているからといって、国民全員の暮らしが豊かになっているとは限らない、ということです。
たとえば、人口100人の町を考えてみましょう。
そのうち20人がたくさんの資産を持っていて、株価が上がるとその20人が盛んに買い物をします。
残りの80人は、物価の上昇に合わせて少しずつ買い物を減らしています。
それでも20人の消費が十分に大きければ、町全体の売上は増えることがあります。
統計上は「消費は好調」となりますが、80人の側から見れば「いったいどこが好調なのだろう」と感じるはずです。
これは決して作り話ではありません。
アメリカでは、所得上位10%の世帯が個人消費全体の半分近くを占めているという推計があり、約30年前には3分の1強だったといいます。
また、アメリカの家計が持つ株式や投資信託の約9割は、所得上位20%の世帯が持っているという分析もあります。
消費が一部の人に大きく頼る形になってきていることがうかがえます。
どちらの見方も間違っているわけではありません。
見ている場所が違うのです。
平均値はとても便利なものですが、ときに社会の中にある大きな違いを覆い隠してしまいます。
経済成長率は高く、株価は上がり、失業率は低く、消費も増えている。
数字を並べれば、とても良い経済に見えます。
ところが同時に、家賃が高い、住宅が買えない、食料品が値上がりした、教育費が重い、医療費や老後が心配だ、という人がたくさんいることもあります。
ここを理解しないと、「経済は良いのに、なぜ人々は不満を抱えているのだろう」と首をかしげることになってしまいます。
同じ物価上昇でも、見える景色はまったく違う
物価が上がる時代には、この違いがさらにはっきり表れます。
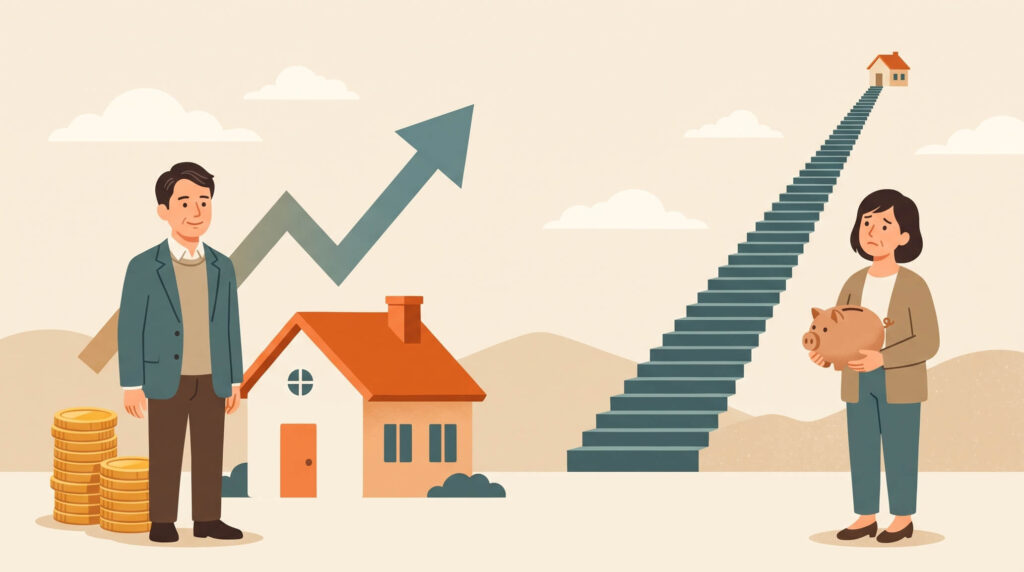
たとえば、40歳で年収600万円の人が2人いるとします。
Aさんは自宅を持っていて、住宅ローンもかなり返し終えています。
株式や投資信託も持っています。
一方のBさんは賃貸住まいで、貯金はあるものの、株や不動産はほとんど持っていません。
年収だけを見れば、2人は同じです。
ところが物価が上がり、住宅価格も株価も上がると、2人の暮らし向きは大きく分かれます。
Aさんは「生活費は高くなったけれど、自宅の価値も上がったし、投資している資産も増えた」と感じるでしょう。
Bさんは「生活費も家賃も上がった。そのうえ、いつか買おうと思っていた家まで高くなった」と感じるはずです。
同じ物価上昇でも、Aさんにとっては資産価値を押し上げてくれる面があり、Bさんにとっては欲しいものがさらに遠ざかっていく。
この違いはとても大きいと思います。特に、これから家を持とうとする若い世代にとっては深刻です。
頑張って貯金しているのに、家が遠ざかっていく
若い人が一生懸命に働き、住宅を買うために数年かけて300万円を貯めたとします。
本人にとっては大変な努力です。
ところが、その数年の間に住宅価格がそれ以上に値上がりしてしまったらどうでしょうか。
本人からすれば「頑張ったのに、前より遠くなった」と感じてしまいます。
これも極端なたとえ話ではありません。
2025年度に東京23区で発売された新築マンションの平均価格は1億3,784万円で、前年度より18.5%上がり、3年連続で1億円を超えました。
東京は特別だとしても、建築費の上昇などを背景に、住宅が手の届きにくいものになってきたと感じている方は多いのではないでしょうか。
一方で、すでに家を持っていた人は、何もしなくても自宅の評価額が上がっています。
ここで生まれるのは、単なる金額の差だけではありません。
もっと大きいのは、「頑張ればいつか追いつける」という感覚が失われてしまうことです。
格差のある社会であっても、「今は賃貸だけれど、10年働けば家が買える」「今は貯金が少ないけれど、働けば少しずつ増やせる」「自分の子どもは、自分より豊かな暮らしができる」と思えるなら、人はある程度の違いを受け入れることができます。
ところが、働いても家が買えず、貯金をしている間に資産価格のほうが先に上がっていき、親が資産を持っている人との差は開くばかりで、子どもの将来も良くなる気がしない。
そう感じるようになると、社会を見る目は変わってきます。
社会を本当に不安定にするのは、お金持ちとそうでない人の差があることだけではありません。
「努力すれば自分も少しずつ前へ進める」という感覚がなくなることこそ、より深刻なのだと私は考えています。
経済の問題は、やがて政治の問題になる
自分の生活は苦しい。
それなのにニュースでは、株価が最高値を更新した、企業の業績は好調だ、景気は悪くないと伝えられる。
国は成長していると言われても、自分の暮らしは一向に楽にならない。
こうした状態が長く続けば、「今の仕組みはいったい誰のためにあるのだろう」という疑問が生まれます。
これは、右か左か、保守か革新かという区分だけでは説明しきれない感情です。
むしろ「今の仕組みから恩恵を受けている人」と「取り残されていると感じる人」という分かれ方が、強まっていくのかもしれません。
実際、政治の世界では、正反対の立場に見える人たちが似たような不満を口にすることがあります。
ある人は「大企業や一部のエリートばかりが得をしている」と言い、別の人は「富裕層に富が集まりすぎている」と言います。
言葉も、求める政策も違います。
それでも根っこには「今の仕組みは自分たちのためには動いていない」という共通の感覚があるのかもしれません。
経済格差の問題が経済だけで終わらず、最後には政治に戻ってくるのは、そのためではないでしょうか。
ただし「格差があるから政治が荒れる」と単純には言えません
ここは慎重に考える必要があります。
お金の差が大きければ必ず社会が不安定になる、というほど話は単純ではありません。
政治への不満の背景には、物価や雇用、地域の問題、移民、安全保障、教育、世代間の違いなど、さまざまな要因があります。
経済だけですべてを説明することはできないでしょう。
大切なのは、資産の差そのものよりも、「社会の階段をまだ上っていけるかどうか」ではないでしょうか。
今は苦しくても5年後には少し良くなっている。
努力すれば家を買える。
転職すれば給料を上げられる。
小さな会社を始めることもできる。
少額から投資を始められる。
子どもには良い教育を受けさせられる。
そうした道が見えていれば、社会は比較的安定します。
反対に、その道が見えなくなると、「今の制度を全部変えてほしい」という声が強まっていきます。
ですから、これからの社会を見るときには、「格差がどれくらいあるか」と同時に、「普通の人が上へ進める道が残っているか」にも目を向ける必要があると思います。
政府や中央銀行が抱える難しい問題
ここから、さらに話は難しくなります。
もし多くの人の暮らしが株価に左右されるようになったら、政府や中央銀行は大きな株価下落を見過ごせるでしょうか。
株価が大きく下がれば、資産を持つ人の消費が減り、企業業績が悪化し、景気も冷え込むかもしれません。
年金の積立金にも影響が出ますし、老後のために投資している人も不安になります。
そこで政府や中央銀行は、金利を下げたり、金融市場を落ち着かせる対策を取ったりして、景気を支えようとします。
その結果、株価が持ち直すこともあります。
これは経済にとっては良いことです。
しかし、ここに別の問題が潜んでいます。
株価や不動産価格が再び上がれば、その恩恵を最も大きく受けるのは、すでに資産を多く持っている人です。
景気を守るために市場を支えると、資産価格が上がり、資産を持つ人の財産が増え、持たない人との差が広がっていく。
政府としては景気を悪化させたくありませんが、市場を守れば守るほど資産格差が広がることもある。
この矛盾は、これから多くの国が悩む問題になるのではないでしょうか。
「投資する人が悪い」という話ではありません
ここで誤解していただきたくないことがあります。
資産格差が広がっているからといって、株を持っている人や住宅を買った人、投資で利益を得た人が悪い、という話ではまったくありません。
むしろ逆です。必要なのは、資産を持つ人を減らすことではなく、資産を持てる人を増やすことではないでしょうか。
普通に働いている人が少しずつ貯金でき、少額でも長く投資を続けられる。
無理のない範囲で住宅を手に入れられ、子どもの教育費に生活を圧迫されすぎず、老後の資金も準備できる。
そうした環境を広げていくことです。
もちろん、税金や社会保障による所得の再分配(集めたお金を必要な人に配り直す仕組み)も欠かせません。
ただ、それだけでは十分ではないと思います。
毎年の生活費を補ってもらうだけでなく、自分でも少しずつ資産を持てる社会にしていく。
長い目で見れば、そのほうが大切なのではないでしょうか。
NISAだけですべてが解決するわけではありません
日本でも、投資を始める人は確実に増えています。
金融庁の調査では、NISA口座の数は2025年末時点で約2,821万口座となり、1年間で1割ほど増えました。
これは大きな変化だと思います。
dlri
日本では長い間、現金や預金を持っていることが安心につながっていました。
物価がほとんど上がらない時代には、それで大きな問題はありませんでした。
100万円を銀行に預けておけば数年後も100万円のままで、買えるものの量もそれほど変わらなかったからです。
しかし、物価が上がり続ける時代になると事情が違います。
口座の100万円は100万円のままでも、200万円だったものが250万円に値上がりすれば、その100万円で買えるものは減ってしまいます。
数字は減っていなくても、お金の実際の力は弱くなっているのです。
ですから、預金だけに頼らず、株式などに少しずつお金を分けていく考え方には意味がありますし、NISAのような制度はその入口として大切です。
ただし、「みんなが投資をすれば格差は解決する」というほど簡単ではありません。
毎月5万円を投資に回せる家庭と、生活費で精一杯で毎月1,000円も投資できない家庭とでは、時間がたつほど大きな差が開いていきます。
必要なのは、投資の制度だけではありません。
賃金、住居費、教育費、社会保険料、税金、子育て支援、そして資産形成。
これらをばらばらに考えるのではなく、「普通に働く人が少しずつ資産を作れる社会になっているか」という一つの視点でまとめて考えることが大切だと思います。
日本でも「何を持っているか」が重要になる
日本ではこれまで、年収や給料、ボーナスといった「所得」がとても重視されてきました。
もちろん、これからも大切な物差しです。
しかし物価が上がる時代には、所得だけでは暮らしの違いを説明しきれなくなっていくでしょう。
年収500万円で、すでに持ち家がある人。
年収600万円で、高い家賃を払い続けている人。
年収700万円でも、教育費の負担が重い人。
年収500万円でも、金融資産をたくさん持っている人。
年収の数字だけでは、本当の意味での生活のゆとりは分かりません。
これからは「いくら稼いでいるか」と同じくらい、「何を持っているか」が重要になると思います。
さらに、その差は次の世代へ引き継がれていく可能性があります。
親が住宅や金融資産を持っている家庭では、子どもの住宅購入や教育を手助けできます。
何も持っていない家庭では、子どももゼロから始めなければなりません。
資産価格が大きく上がる時代には、こうした世代をまたいだ差がいっそう広がりやすくなります。
日本でも、ここには注意が必要ではないでしょうか。
本当に怖いのは、株価が高いことそのものではない
株価が高くなると、「バブルではないか」という話がよく出ます。
もちろん、株価が企業の実力から大きくかけ離れていれば注意が必要です。
けれども私は、もっと怖いことがあると考えています。
それは、社会全体が「高い資産価格」を前提に動き始めることです。
株価が高いからお金を使う。
住宅価格は上がり続けるものと考えて、大きな借金をする。
企業も株価の上昇を当てにして投資をする。
公的年金の積立金も、およそ半分を国内外の株式で運用しています。
政府は株価の大幅な下落を嫌い、中央銀行も市場の急落を放っておきにくくなる。
そうなると、株式市場は一部の投資家だけの世界ではなく、社会全体を支える柱の一つになります。
柱が太くなればなるほど、簡単には倒せません。
だから皆で支えようとします。
しかし支えれば支えるほど市場にお金が集まり、資産価格はまた上がっていきます。
この循環がどこまで続くのか。
そこは冷静に見ていく必要があると思います。
これから大切なのは「誰が持っているか」を見ること
経済を見るとき、私たちは国内総生産(GDP)や物価、金利、為替、失業率などに注目します。
どれも大切な数字です。
しかしこれからは、それだけでは足りないのではないでしょうか。
株価が上がったなら、その株を誰が持っているのか。
住宅価格が上がったなら、その住宅を誰が持っているのか。
企業の利益が増えたなら、その利益はどこへ流れているのか。
国全体が豊かになっていても、その豊かさが一部に集中していれば、多くの人は景気回復を実感できません。
反対に、成長率がそれほど高くなくても、多くの人が少しずつ豊かになっているなら、社会は安定しやすいでしょう。
これからは「経済が成長しているか」だけでなく、「その成長に誰が参加できているか」を見ていく必要があります。
普通に働く人が、少しずつ前へ進める社会のために
私は、資産格差の問題を「お金持ちから取り上げれば解決する」とは考えていません。
もちろん税負担の公平さは必要ですし、極端な格差が社会を不安定にすることもあります。
しかし、それ以上に大切なのは、普通に働く人が自分の人生を少しずつ良くしていける社会をつくることだと思います。
働けば生活が少し楽になる。
貯金すれば資産が増えていく。
少額からでも投資ができる。
若い人も、いつか家を持つ希望を持てる。
子どもに教育を受けさせられ、老後の準備もできる。
そして、自分の子どもは自分より少し豊かになれる。
そんな感覚です。
社会に多少の差があっても、「自分にもチャンスがある」と思えるなら、人は未来を信じることができます。
反対に「何をやっても追いつけない」という感覚が広がると、経済の問題はやがて社会の問題になり、最後には政治の問題になっていきます。
ですから、これからの経済を見るときには、株価が上がったか下がったかだけでなく、その裏側で誰の資産が増え、誰の生活が苦しくなったのか、そして資産を持たない人にも前へ進む道が残されているのか、というところまで見ることが大切だと思っています。
株価が高いこと自体が危険なのではありません。
本当に注意すべきなのは、高い資産価格がなければ経済も暮らしも支えられないほど、社会全体がその仕組みに頼りきってしまうことです。
経済の数字は良いのに、なぜか人々の不満が強い。
そんな国が増えているとしたら、その理由の一つはここにあるのかもしれません。
これから私たちが考えるべきなのは、「資産を持つ人をどう抑えるか」だけではありません。
それ以上に、「普通に働く人が、無理なく資産を持つ側へ進んでいける社会をどうつくるか」。
その問いなのではないでしょうか。