国債は本当に安全なのか? 株も債券も下がる時代に考えたいお金の守り方
はじめに―「安全な資産」の意味が変わり始めています
将来のためにお金を貯めたり、投資をしたりするとき、私たちはできるだけ安全な方法を選びたいと考えます。
老後の生活資金や、数年後に使う予定のお金であれば、なおさら大きく減らしたくないものです。
昔から、その安全な資産の代表とされてきたのが国債です。
国債とは、国がお金を借りるために発行する債券(借用証書のようなもの)です。
国債を買うということは、国にお金を貸すということです。
決められた条件で利息を受け取り、満期になれば元本が返ってきます。
なかでもアメリカの国債は、世界の金融市場の中心にあります。
世界最大級の経済力を持つ国が発行し、世界中で使われるドルで取引されることから、多くの投資家に信頼されてきました。
ところが最近、そのアメリカの国債に対する見方が変わりつつあります。
2026年10月7日には、長期金利の目安となるアメリカの10年国債の利回りが一時5.36%台まで上がり、2002年4月以来、約24年半ぶりの高さとなりました。
原油価格の高止まりなどから、物価の上昇が警戒されたためと報じられています。
日本でも、日本銀行が9月に政策金利を1.25%程度へ引き上げ、31年ぶりの水準となりました。
利回りが上がるということは、すでに発行されている国債の価格が下がるということです(理由は後ほどご説明します)。
国債を持っていれば安心なのか。
株式が大きく値下がりしたとき、国債は本当に資産を守ってくれるのか。
そもそも、安全な資産とは何なのか。
いま改めて考える必要があるのではないでしょうか。
ただし、誤解していただきたくないことがあります。
国債そのものが急に危険な商品になったわけではありません。
問題は、国債の種類や保有する期間によって、これまで当然と思われてきた安全性が、必ずしも働かなくなっていることです。
特に、20年や30年といった長い期間の国債には注意が必要です。
今回は、世界の金利や物価の変化を手がかりに、これからの時代にお金を守るとはどういうことかを、一緒に考えてみたいと思います。
同じ国債でも、1年ものと30年ものでは大きく違います
まず知っておきたいのは、国債にはさまざまな種類があることです。
同じアメリカの国債でも、短い期間で満期を迎えるものと、何十年も保有するものとでは、性質がまったく異なります。
例えば、満期までの期間が1年の国債を買ったとします。
基本的には1年後に元本が返ってきます。
買った後に市場の金利が上がれば、途中で売るときの価格は下がるかもしれません。
それでも満期までが短いため、長期国債ほど大きくは動きません。
また、満期が来たら、その時点の金利で買い直すこともできます。
これに対して、30年の固定金利の国債は、買った時点で30年分の利息の条件が決まります。
その後、世の中の金利が大きく上がっても、手元の国債の利率は変わりません。
例えば、年3%の利息が付く長期国債を買ったとします。
数年後、新しく発行される同じような国債の利回りが年6%になったら、どうなるでしょうか。
これから買う人は、年6%の国債を選べます。
一方、年3%の国債を持っている人は、その条件を変えられません。
すると、年3%の古い国債は、値段を下げなければ買い手が見つかりにくくなります。
つまり、国債の価格が下がるのです。
ここで覚えておきたい関係があります。
金利が上がると、すでに発行されている固定金利の国債の価格は下がります。
反対に、金利が下がると、価格は上がります。
これは債券投資の基本中の基本です。
そして一般に、満期までの期間が長い国債ほど、金利が動いたときの価格変動は大きくなります。
目安として、満期まで20年以上ある国債では、金利が1%上がるだけで価格が1割以上下がることも珍しくありません。
ですから、1年の国債と30年の国債を、同じ「安全な商品」としてひとくくりにするのは適切ではありません。
発行している国が同じでも、投資する人が負う危険の大きさは違うのです。
国債の「安全」には、いくつもの意味があります
国債について考えるとき、もう一つ大切なのは、「安全」という言葉をいくつかに分けて考えることです。
私たちは普段、安全な金融商品と聞くと「お金が減らないもの」を思い浮かべます。
ところが、実際の投資では「お金が減る」にも複数の意味があります。
一つ目は、貸したお金が返ってこない危険です。
会社が発行した債券なら、経営が悪化して返済できなくなるかもしれません。
国債も理論上は同じで、国の財政次第で返済に問題が生じる可能性はゼロではありません。
ただ、アメリカの国債は、自国の通貨であるドルで借りている政府が返済するものであり、一般に信用面の危険は低いと考えられています。
もっとも、2025年5月には大手格付け会社のムーディーズが、アメリカの国債の格付けを最上位から一段階引き下げました。
これで主要な格付け会社3社すべてが、最上位の評価を外したことになります。
返済されないと考える人はほとんどいませんが、評価が少しずつ変わってきていることは知っておきたいところです。
二つ目は、途中で売ったときに損をする危険です。
先ほどのとおり、固定金利の国債は市場の金利によって価格が上下します。
満期まで持てば原則として額面どおりのお金が戻りますが、途中で売れば損失が出ることがあります。
三つ目は、物価が上がってお金の価値が目減りする危険です。
例えば、いま100万円で買えるものが、10年後には130万円になっているかもしれません。
そのとき100万円がそのまま戻ってきても、同じものは買えません。
金額が守られていても、お金で買えるものの量(専門的には「実質的な価値」といいます)が守られているとは限らないのです。
四つ目は、ほかの資産が値下がりしたときに、国債がその損失を補ってくれるかどうかです。
少し難しい話ですが、投資ではとても重要です。
株式が下がったときに国債が上がってくれれば、資産全体の目減りを防げます。
ところが、株式と国債が同時に下がれば、その効果は期待できません。
こうして考えると、「国債は安全か」という問いには、一言では答えられないことがわかります。
返済される可能性が高いことと、価格が下がらないことは別の話です。
価格が下がらないことと、物価の上昇から暮らしを守れることも、また別の話です。
これからの時代は、この違いを理解しておくことがますます大切になると思います。
なぜ長い間、国債は有利な投資先だったのでしょうか
少し過去を振り返ってみます。1980年代以降、世界の金利は長い時間をかけて下がり続けてきました。
アメリカの10年国債の利回りは、1981年には15%を超えていましたが、2020年には一時0.5%程度まで下がりました。
途中で上がる時期はあっても、大きな流れは「高金利から低金利へ」だったのです。
この流れは、国債を持つ人にとって大きな追い風でした。
高い利率で買った国債は、その後に金利が下がるほど魅力が増し、市場での価格が上がります。
利息を受け取れるうえに、途中で売れば値上がり益まで得られることがあったのです。
こうして国債は、資産を守るための商品であると同時に、利益を得るための商品としても評価されてきました。
背景には、世界の物価が比較的落ち着いていたことがあります。
物価が安定していれば、中央銀行は金利を低く保ちやすくなります。
中国をはじめとする国々が「世界の工場」として成長し、企業が国境を越えて安く生産できるようになったことも、物価を抑える大きな力になりました。
長期国債の投資家にとっては、非常に恵まれた時代だったといえます。
しかし、過去にうまくいった方法が、これからも同じようにうまくいくとは限りません。
金利が下がり続けた時代が終われば、投資の結果も当然変わってきます。
「株式と国債を組み合わせれば安心」という考え方
投資の世界には、昔からよく知られた組み合わせがあります。
投資するお金のうち、例えば60%を株式に、40%を債券に振り分ける方法です。
株式は、企業の成長によって大きな利益が期待できる反面、景気が悪くなると大きく値下がりすることがあります。
一方、景気が悪くなると中央銀行は金利を下げることが多く、そのとき、すでに発行されている国債の価格は上がりやすくなります。
つまり、株式で損が出たときに、国債の値上がりがその損失を和らげてくれるのです。
この仕組みは長い間、多くの投資家に頼りにされてきました。
しかし、株式と国債はいつでも反対方向に動くわけではありません。
特に問題になるのが、物価が急に上がる局面です。
物価が上がりすぎると、中央銀行は物価を抑えるために金利を引き上げます。
金利が上がれば国債の価格は下がります。
同時に、企業の借入れの負担が増えたり、景気の悪化が心配されたりして、株価も下がることがあります。
結果として、株式と国債がそろって値下がりするのです。
実際に2022年には、急激な物価上昇とアメリカの急速な利上げによって、アメリカの代表的な株価指数が年間で2割近く下落し、債券全体の値動きを示す指数も1割を超えて下がりました。
株式と債券を組み合わせていた投資家も、大きな損失を経験したのです。
組み合わせること自体が間違いなのではありません。
組み合わせた二つの資産が同時に下がる場合もある、と理解しておくことが大切なのです。
世界は「物価が上がりにくい時代」から変わり始めています
では、なぜ最近になって、こうした問題が目立つようになったのでしょうか。
私は、世界経済の土台そのものが変わり始めていることが背景にあると考えています。
以前の世界では、安いものを大量に作って世界中に届ける仕組みが広がっていました。
企業は人件費の安い国に工場を移し、原材料や部品を国境を越えて調達していました。
ところが最近は、国と国との対立が強まり、企業が自由に生産拠点を選びにくくなっています。
安全保障の観点から、半導体やエネルギーのような重要なものは、安さよりも安定して確保できることが重視されるようになりました。
中東情勢の緊張から原油価格が高止まりしていることも、物価を押し上げる要因になっています。
また、多くの国で高齢化が進み、働き手の確保が難しくなっています。
人手不足が続けば賃金が上がり、それが商品やサービスの値段に反映されやすくなります。
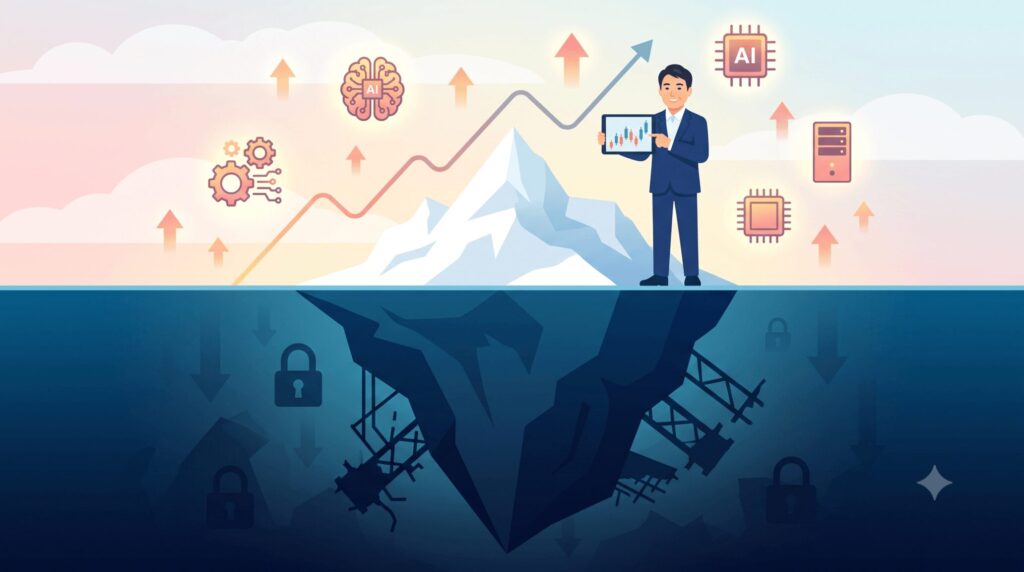
さらに、世界では人工知能を動かすためのデータセンターや電力設備、通信設備への巨額の投資が続いています。
こうした投資は、お金だけでなく、電力や資材、建設に携わる人手への需要も押し上げます。
日本銀行も、人工知能に関連する需要が景気や物価を押し上げる可能性を指摘しています。
もちろん、技術の進歩で生産性が高まり、反対に物価を抑える力が働くことも考えられます。
これから物価が必ず上がり続けると決まっているわけではありません。
ただ少なくとも、以前のような「物価が上がりにくい環境」がずっと続くと考えるのは、慎重になったほうがよさそうです。
物価が上がりやすい世界では、金利も以前ほどは下がりにくくなるかもしれません。
そうなれば、長期国債にとっては過去数十年とは違う環境になるのです。
アメリカの財政赤字が長期国債に与える影響
もう一つ考えておきたいのが、アメリカ政府の財政です。
国が国債を発行するのは、税収だけでは支出をまかなえないときに、足りないお金を集めるためです。
アメリカでは、社会保障や医療、防衛などに多額の支出が必要です。
過去に発行した国債の利払いも大きな負担になっています。
金利が上がれば利払いが増え、それがさらに財政赤字を膨らませるという悪循環も心配されています。
アメリカ議会予算局は、2026会計年度の財政赤字を約2兆1,000億ドルと見込んでいると報じられています。
財政赤字が大きい状態が続けば、新しく発行しなければならない国債も増えていきます。
ここで、国債を買う側の立場で考えてみましょう。
国債が大量に発行されても、買いたい人が十分にいれば問題はありません。
しかし、発行量ほどには買い手が増えなければ、価格を下げて、つまり利回りを上げて買ってもらうしかなくなります。
国は以前より高い金利を払わなければ、お金を借りにくくなるのです。
さらに、長期国債を買う人は、将来の金利や物価がどうなるかわからないという危険も引き受けます。
1年だけ貸すのと30年貸すのとでは、先の見えなさがまったく違います。そのため投資家は、長く貸すことに対して上乗せの利回りを求めます。
専門的には、この上乗せ分を「タームプレミアム」と呼びます。難しく聞こえますが、「長い間お金を貸すなら、先行きがわからない分だけ少し多めに利息がほしい」という、ごく自然な考え方です。
アメリカの財政への不安が強まれば、この上乗せ分が大きくなる可能性があります。
ただし、財政赤字が増えれば必ず長期金利が上がるわけではありません。
景気が大きく悪化すれば、安全な資産を求めて国債が買われ、金利が下がることもあります。
金利は、景気、物価、中央銀行の政策、投資家の需要など、さまざまな要因で決まるからです。
それでも、長い期間にわたって国債を持つ人にとって、政府の財政運営はこれまで以上に重要な問題になっていると考えられます。
それでもアメリカの国債が特別な存在である理由
ここまで読むと、アメリカの国債を持つこと自体が危ないように感じるかもしれません。
しかし、そう結論づけるのは早いと思います。
アメリカの国債には、ほかの国の国債にはない特徴があるからです。
その一つがドルの存在です。
世界の貿易や投資の多くはドルで行われています。
各国の中央銀行も、外国との取引や自国通貨の安定に備えてドル建ての資産を持っており、その主な置き場所がアメリカの国債です。
また、アメリカの国債は世界中の金融機関の間で大量に売買されています。
必要なときにすぐ売り買いできる巨大な市場があり、金融機関同士が短期でお金を融通し合うときの担保としても広く使われています。
これは、単に利息がもらえる以上の価値です。例えば、ある国の国債が少し高い利息を払っていても、買いたい人や売りたい人が少なければ、いざというときにすぐ現金に換えられません。
世界中の投資家が集まるアメリカの国債市場の大きさと取引のしやすさは、簡単には代わりが見つからない特徴なのです。
ほかの選択肢と比べてみましょう。
ヨーロッパの国債は、国によって財政状況や信用力がまちまちです。
中国の国債市場は大きくなっていますが、お金の出し入れに関する規制があります。
日本の国債市場も重要ですが、世界のドル取引の役割をそのまま肩代わりすることはできません。
金は世界中で保有されていますが、利息は付きません。
こう考えると、アメリカの国債への不安が強まったとしても、それに完全に代わる資産がすぐに現れるとは考えにくいのです。
今後も、世界の金融市場の中心であり続ける可能性は高いでしょう。
ただし、それは「どんな価格で買っても安心」という意味ではありません。
世界中から必要とされる資産であることと、投資した人が必ず利益を得られることは、まったく別の話です。
この二つを混同しないことが大切だと思います。
国債を避けて株式に投資すれば安心なのでしょうか
長期国債の魅力が下がれば、投資家は別の投資先を探します。
その候補の一つが株式です。
物価が上がる時代には、企業は商品やサービスの値段を上げることで、売上や利益を伸ばせる可能性があります。
一方、固定金利の国債は、物価が上がっても受け取る利息は増えません。
そのため、物価上昇への備えとして株式を重視する考え方があります。
近年は、特に人工知能に関わる企業に大きな期待が集まり、多くのお金が流れ込んできました。
しかし、ここにも注意が必要です。
株価は、企業の利益が増えれば必ず上がるというものではありません。
将来の成長への期待から、すでに高い値段で買われている場合、その期待に届かなければ株価は下がります。
また、新しい技術が社会に広く普及しても、関連するすべての企業がもうかるとは限りません。
設備に巨額のお金がかかり、思ったほど利益が出ないこともあります。
2000年前後には、インターネットに関わる企業の株価が期待先行で大きく上がり、その後に急落しました。
技術そのものは社会に広がりましたが、株価が元の水準に戻るまでに長い年月がかかった企業も少なくありません。
さらに、多くの投資家が同じ分野の株を買っていると、何かのきっかけで売りが広がったとき、値下がりが大きくなりがちです。
大切なのは、投資先を変えても危険そのものがなくなるわけではない、ということです。
国債から株式へ移せば、金利上昇による国債の値下がりは避けられるかもしれません。
しかしその代わりに、業績の悪化や株価の下落という別の危険を引き受けることになります。
投資先を変えるとは、危険をなくすことではなく、引き受ける危険の種類を変えることなのです。
株式と国債が同時に下がると、何が起こるのでしょうか
今後の金融市場を考えるうえで特に注意したいのが、株式と国債が同時に売られる可能性です。
通常、景気が悪くなって株価が下がると、中央銀行が金利を下げ、国債が買われやすくなります。
このとき長期国債は、株式の損失を和らげるクッションの役目を果たします。
しかし、もし物価が高いままだったらどうでしょうか。
景気が悪くなっても、物価を抑えるために中央銀行は簡単には金利を下げられないかもしれません。
さらに、景気が悪くなれば税収が減り、財政赤字が膨らみます。
国債の発行が増えることへの不安が強まれば、長期国債の価格も下がりかねません。
すると、株式が下がっているのに国債も下がる、という状況が起こり得ます。
アメリカの株式と国債に加えて、ドルまで売られるようなことが起これば、問題はより複雑です。
実際に2025年4月には、アメリカの関税政策をきっかけに、アメリカの株式、国債、ドルがそろって売られる場面がありました。
関税によって物価が上がり、同時に景気も冷え込むのではないかという不安が、一度に表面化したためです。
単なる景気の悪化ではなく、アメリカの資産を持つことへの投資家の見方が揺らいだ表れではないか、と受け止められました。
ただし、株式、国債、ドルが同時に下がったからといって、それだけでアメリカの信用が失われたと判断するのは早計です。
金融市場では、さまざまな事情から、一時的に複数の資産が同時に売られることがあります。
大切なのは、なぜそうした値動きになっているのかを確かめることです。
物価の上昇が原因なのか。財政への不安が原因なのか。
それとも、投資家が手元資金を確保するために、一時的に売っているだけなのか。
同じ値下がりでも、原因によって意味はまったく違います。
株価だけでなく、長期金利や為替の動きにも目を配りたいところです。
どんな危機が起こるかによって、頼りになる資産は変わります
では、これからの時代は何を持っていれば安心なのでしょうか。
残念ながら、あらゆる状況で価値を守ってくれる資産は、簡単には見つかりません。
起こる問題によって、強い資産と弱い資産が入れ替わるからです。
例えば、景気が急に悪くなり、物価も下がる場合です。
中央銀行が金利を大きく下げれば、長期国債の価格は上がりやすくなります。
この局面では、長期国債が頼りになるかもしれません。
一方、物価が大きく上がり、金利も上がる場合は、固定金利の長期国債は不利になりがちです。
その代わり、コストの上昇を商品やサービスの値段にうまく反映できる企業の株式などが、比較的強さを発揮することがあります。
国の財政や通貨の価値への不安が強まる場合には、金が注目されることがあります。
金は、国や企業が発行する借用証書ではなく、誰かが元本や利息の支払いを約束しているものでもありません。
そのため、通貨への不安が高まったときの逃げ場として選ばれることがあります。
ただし、金には利息がなく、価格は大きく上下します。
市場全体が混乱したときには、金でさえ一時的に売られることがあります。
そして、近いうちに使う予定のお金については、現金や預金、短期の国債などが大切な役割を果たします。
株式や長期国債に比べて、短期間で大きく値下がりする危険を抑えやすいからです。
つまり、どれか一つの資産が常に一番安全なのではありません。
それぞれの資産が、違う種類の危険からお金を守る役割を持っている、と考えたほうがよいと思います。
現金を持っていることにも価値があります
投資の話になると、現金を持っておくことは消極的な選択だと思われがちです。
確かに、現金のままでは株式のような値上がりは期待できませんし、物価が上がれば買えるものは減っていきます。
長い期間、現金だけで持ち続けることには問題があります。
しかし、現金に価値がないわけではありません。
例えば、株式市場が大きく下がったとします。
お金をすべて株式に投資していたら、生活費が必要になったときには値下がりした株を売るしかなく、損失が確定してしまいます。
一方、現金を持っていれば、生活費を確保したまま落ち着いて相場の回復を待てますし、値下がりした投資先を無理なく買い増すこともできます。
現金には、将来の選択肢を残しておくという価値があるのです。
また、金利がほぼゼロだった時代と比べると、いまは預金や短期の金融商品からも利息を得やすくなっています。
日本銀行の利上げに合わせて、預金金利を引き上げる銀行も増えてきました。
現金に近い資産を持ちながら利息を受け取る、という選択がしやすくなったといえます。
ただし、現金に近い金融商品も、すべて同じ仕組みではありません。
普通預金や定期預金などは、預金保険制度によって、一つの金融機関ごとに元本1,000万円までとその利息が保護されます。
一方、国債は預金保険の対象ではなく、国が元本と利息の支払いに責任を持つ仕組みです。
また、市場で売買される短期の国債は、満期前に売れば価格が変動することもあります。
どれくらい現金を持つべきかは、年齢や収入、生活費、投資の目的によって変わります。
何十年も先に使うお金を運用する若い方と、数年後に退職を控えた方とでは、現金に求める役割が違います。
必要なときに使えるお金を確保しておくことも、立派な資産管理の一つです。
日本に住む私たちは、為替のことも考える必要があります
ここまでは、主にアメリカの国債について考えてきました。
しかし、日本に住む私たちがアメリカの国債に投資する場合は、もう一つ大切な問題があります。
為替です。
アメリカの国債は、利息も元本も基本的にドルで受け取ります。
一方、私たちが日々の暮らしで使うのは円です。
そのため、ドルで見た資産の価値と円で見た価値が、ずれてくることがあります。
例えば、1ドル160円のときに、1,000ドル分のアメリカの国債を買ったとします。
円にすると16万円です。
その後1年間で5%の利益が出て、ドル建ての資産が1,050ドルになったとしましょう。
為替が1ドル160円のままなら、円では16万8,000円になります。
ところが、1年後に1ドル145円まで円高になっていたらどうでしょうか。
1,050ドルを円に換えると15万2,250円です。
ドルでは5%増えているのに、円では7,750円、約4.8%のマイナスになってしまいます。
これは税金や手数料を考えない単純な例ですが、為替の影響の大きさは十分に伝わると思います。
逆に、円安になれば、円に換えたときの金額は増えます。
為替の変動を抑えるために、「為替ヘッジ」(為替の値動きの影響を打ち消す取引)を使う方法もあります。
ただし、ヘッジには費用がかかり、その大きさは主に日本とアメリカの金利差で決まります。
アメリカの金利が日本よりかなり高い状態では、ヘッジの費用もかさみやすく、アメリカの国債の利回りが高く見えても、手元に残る利益は小さくなることがあります。
為替ヘッジ付きの投資信託などでは、この費用が利回りを大きく削っている場合もあるため、購入前に確かめておきたいところです。
ここで大切なのは、何のためにその国債を持つのかです。
将来ドルで使う予定のお金なら、ドル建ての国債を持つことには意味があります。
しかし、日本での生活費を安全に確保したいのであれば、話は変わります。
円で暮らす人にとっては、円で使える金額が大きくぶれないことこそが、大切な安全性だからです。
アメリカの国債が信用面で優れていても、日本の生活費を守る資産として最適とは限らないのです。
日本の個人向け国債は、アメリカの長期国債とは仕組みが違います
ここで、日本の個人向け国債についても考えてみます。
世界で長期国債の価格が下がっているという話を聞くと、個人向け国債も心配になる方がいるかもしれません。
しかし、日本の個人向け国債と、市場で売買されるアメリカの長期国債とでは、仕組みが大きく異なります。
個人向け国債には、変動金利の10年もの(変動10年)、固定金利の5年もの(固定5年)と3年もの(固定3年)の3種類があります。
額面1万円から買え、どの商品にも年0.05%の最低金利が保証されています。
変動10年は、半年ごとに利率が見直される仕組みです。
利率は、10年の国債の利回りに0.66を掛けた水準に決まります。
世の中の金利が上がれば、受け取る利息も増える可能性があります。
反対に、金利が下がれば利息は減ります。
固定5年は、買ったときの利率が満期まで続きます。
買った後に金利が上がっても利息は増えませんが、満期まで持てば、予定どおりの利息を受け取れます。
固定3年も同じく固定金利で、より短い期間でお金の置き場所を決めたい方に向いています。
日本の金利上昇を受けて、2026年10月に募集されている回では、3種類とも年2%前後の利率となっています。
数年前まで最低金利の年0.05%前後が続いていたことを思えば、様変わりといってよいでしょう。
そして大きな特徴が、中途換金の仕組みです。
個人向け国債は、原則として発行から1年が経てば、いつでも国に買い取ってもらえます。
このとき差し引かれるのは、直前2回分の利子(税引前)に0.79685を掛けた金額で、おおよそ税引き後の利子1年分にあたります。
市場の金利が上がったからといって、一般の長期国債のように値下がり分をそのまま負担する仕組みではありません。
額面の元本が割れることはないのです。
この違いはとても重要です。
例えば、日本の金利がこれからも上がると考えるなら、変動10年には一定の合理性があります。
金利の上昇に合わせて利息も見直されるからです。
一方、固定5年には、いまの利率を5年間確保できるという特徴があります。
今後さらに金利が上がれば、後から買うほうが有利になるかもしれません。
しかし、金利がいつまでも上がり続けるとは限りません。
上昇が止まり、やがて下がり始めれば、早めに買った固定金利の国債が有利になります。
つまり、変動10年は将来の金利上昇にある程度ついていくためのもの、固定5年はいまの利率を一定期間確保するためのものと、役割が違います。
将来の金利を正確に読むことが難しい時代には、両方を組み合わせることも検討に値すると思います。
ただし、どちらも物価の上昇によるお金の目減りを完全に防げるわけではありません。
また、しばらく使わないお金か、近いうちに必要になるお金かによっても、選び方は変わります。
名前の響きで安全性を判断するのではなく、仕組みを理解したうえで選ぶことが大切です。
金利の「天井」を当てようとしない
固定金利の国債を買うなら、できるだけ金利が高いときに買いたいと考えるのは自然なことです。
今後も金利が上がりそうなら、もう少し待ったほうがよいのでは、と迷う方も多いでしょう。
しかし、金利がいつ一番高くなるかを正確に当てるのは、専門家でも簡単ではありません。
金利は、物価、景気、中央銀行の政策、政府の財政、投資家の行動など、さまざまな要因で動くからです。
さらに、多くの人が予想している金利の上昇は、すでに市場の価格に織り込まれていることもあります。
天井を待っているうちに、金利が下がり始めてしまうこともあるのです。
そこで考えたいのが、一度に大きな金額を投じるのではなく、時期を分けて買う方法です。
例えば、余裕資金の一部で固定金利の国債を少しずつ買っていきます。
その後さらに金利が上がれば、より高い利率で買い増せます。
反対に金利が下がれば、先に確保した利率が生きてきます。
個人向け国債は毎月発行されているので、半年ごとなど、時期をずらして少しずつ買い足していく方法も取りやすい商品です。
この方法が、必ず一番もうかるわけではありません。
最初にまとめて買ったほうが有利だった、という結果になることもあります。
それでも、時期を分けることには、予想が外れたときの影響を和らげる効果があります。
大切なのは、将来の金利を完全に予想できるという前提に立たないことです。
一番有利な時期を当てることよりも、予想が外れても困らない買い方を考える。
これは国債に限らず、株式や投資信託にも共通する考え方です。
金利の「動きの激しさ」にも注意が必要です
国債市場を見るときは、金利が高いか低いかだけでなく、どれくらい激しく動いているかにも注目する必要があります。
長期金利がゆっくり上がる場合と、短期間で急に上がる場合とでは、影響がまったく違います。
ゆっくりした上昇なら、金融機関や企業も時間をかけて対応できます。
しかし、金利が短期間で大きく動くと、国債を大量に持つ金融機関に大きな含み損が生じることがあります。
さらに、国債をお金を借りるための担保にしている場合、価格が下がると追加の担保を求められます。
そのお金を用意するために国債を売れば、価格はさらに下がり、また別の投資家が売りを迫られます。
こうした連鎖が起きると、金融市場全体が不安定になります。
実際に2022年秋のイギリスでは、政府の大型減税策をきっかけに長期国債が急落しました。
国債を担保に運用していた年金基金が追加の担保を求められ、売りが売りを呼んだ結果、イギリスの中央銀行が国債を緊急に買い入れる事態となりました。
これは、国債が返済されるかどうかとは別の問題です。
信用力の高い国債であっても、価格が急に大きく動けば、金融機関や投資家に損失や資金繰りの問題を引き起こすことがあるのです。
日本も無関係ではありません。
2026年5月には30年国債の利回りが4%に達するなど、超長期の国債の金利が大きく上がりました。
日本の生命保険会社や銀行は多くの国債を持っているため、こうした動きは私たちの身近な金融にもつながっています。
これからは、長期金利の水準だけでなく、その動きの大きさにも目を向けたいところです。
国の財政と中央銀行のかじ取りが難しくなっています
今後の経済を考えるうえで、もう一つ重要な点があります。
政府と中央銀行が、それぞれ難しい判断を迫られていることです。
政府には、国民の暮らしや経済活動を支える役割があります。
景気が悪くなれば、公共事業や給付金、減税などで経済を下支えしようとします。
一方、中央銀行には、物価や金融市場を安定させる役割があります。
物価が上がりすぎれば、金利を引き上げて、行き過ぎた物価上昇を抑えようとします。
ところが、政府の借金が多い状態で金利が上がると、国債の利払い負担が増え、財政のやりくりが苦しくなります。
では、政府の負担を軽くするために、中央銀行が金利を低く抑え続ければよいのでしょうか。
必ずしもそうとはいえません。
物価が上がっているときに金利を低く抑えすぎれば、物価の上昇がさらに進みかねないからです。
つまり、政府の財政負担を軽くすることと物価を安定させることは、簡単には両立しない場合があるのです。
特に難しいのが、景気が悪いのに物価が高い、という状況です。
景気を良くしようと金利を下げれば、物価の上昇が続くかもしれません。
物価を抑えようと金利を高く保てば、景気がさらに冷え込むかもしれません。
こうした環境では、長期国債の金利がどう動くかも読みにくくなります。
これまでのように「景気が悪くなれば大幅な利下げがあり、長期国債は値上がりする」と決めつけることには注意が必要です。
もちろん、景気の悪化で物価の上昇が落ち着けば、中央銀行は利下げしやすくなり、長期国債が再び値上がりすることもあります。
要するに、景気だけでなく物価がどうなるかが、大きな分かれ目になるのです。
これからの資産運用で考えたい四つの目的
ここまでを踏まえると、これからの資産運用では「何が一番もうかるか」という視点だけでは足りないと思います。
むしろ、何のためにその資産を持つのかを考えることが大切です。
一つ目は、生活費を確保するという目的です。
この場合は、大きな値動きを避けることが最優先です。
円の預金や、日本の個人向け国債などが候補になるでしょう。
二つ目は、将来の金利低下に備えるという目的です。
景気が悪くなり、物価も落ち着いて金利が下がる局面では、固定金利の長期国債が値上がりする可能性があります。
ただし反対に金利が上がれば、大きな損失を抱えかねません。
長期国債は「値動きが小さいから持つ」ものではなく、「どんな経済環境で役に立つか」を理解して持つものだといえます。
三つ目は、物価の上昇に備えるという目的です。長い目で見れば、企業の成長を取り込める株式には、物価上昇への備えとしての面があります。
ただし、原材料費や人件費の上昇を値段に転嫁できず、利益を減らす企業もあります。
株式なら何でも物価上昇に強い、というわけではありません。
四つ目は、通貨や金融の仕組みそのものへの不安に備えるという目的です。
こうした不安が強いときには、金が注目されることがあります。
ただし、金にも値動きがあり、必ず資産を守ってくれるわけではありません。
言い換えれば、現金や預金は近い将来に使うお金を確保する役割、国債は利息を受け取りながら決まった条件で元本の回収を見込む役割、株式は企業の成長を通じて長い期間で資産を増やす役割、金は通貨や金融の仕組みへの不安に備える役割を担っています。
このように、どの資産にも得意な環境と苦手な環境があります。
だからこそ、一つの資産にすべての役割を求めるのではなく、目的に応じて組み合わせることが大切なのです。
資産を分けて持つことと、安心して暮らせることは同じではありません
ここで改めて、何のために資産を増やすのかを考えてみたいと思います。
老後の生活に困らないためでしょうか。
子どもの教育費を準備するためでしょうか。
仕事を減らしたり引退したりした後も、安心して暮らすためでしょうか。
思いがけない出費があっても、生活が揺らがないようにするためかもしれません。
こうした目的を考えると、資産運用で一番大切なのは、必ずしも運用成績を最大にすることではないとわかります。
例えば、10年後に使うお金をすべて株式で運用していたとします。
10年間の平均的な成績が良くても、使う直前に株価が大きく下がれば、予定していた支出が難しくなるかもしれません。
逆に、すべて現金で持っていれば金額は変わりませんが、10年で物価が大きく上がれば、足りなくなるおそれがあります。
私の事務所でも、こんなご相談がありました。数年後の引退を考えている60代の製造業の経営者の方(仮名:山本さん)が、退職金として受け取る予定のお金の置き場所に悩んでおられました。
お話を伺うと、引退後数年分の生活費、自宅の修繕に充てるお金、当面は使わない余裕資金が、頭の中で一つにまとまっていたのです。
そこで、使う時期ごとにお金を三つに分けて考えてみることにしました。
近いうちに使う分は預金に、数年先に使う分は個人向け国債に、当面使わない分だけを値動きのある資産に回す、という整理です。
山本さんは「どれが一番もうかるかばかり考えていたけれど、いつ使うかを先に決めたら気持ちが楽になった」とおっしゃっていました。
資産を守るとは、単に値下がりを避けることではありません。
将来、必要なときに必要なお金を使えるようにしておくことです。
そのためには、来年使うお金と20年後に使うお金、毎月の生活費と長く寝かせておける余裕資金を、分けて考えることが大切です。
投資の世界では、資産をどんな割合で持つかがよく話題になります。
しかし本来は、先に暮らしの予定やお金を使う時期を考え、そのうえで目的ごとにふさわしい資産を選ぶほうが、安心につながりやすいのではないでしょうか。
「安全な資産」より「安全な組み合わせ」を考える時代へ
これからの世界経済がどうなるかは、誰にも正確にはわかりません。
物価が落ち着いて再び低金利の時代に戻るかもしれませんし、物価が上がりやすく、金利が高い水準で推移するかもしれません。政府の財政問題が深刻になるかもしれませんし、人工知能などの技術が生産性を高め、企業の利益が大きく伸びるかもしれません。思いがけない国際情勢の変化が、エネルギー価格や金融市場を揺さぶることもあるでしょう。
大切なのは、一つの予想にすべてを賭けないことです。
例えば、「金利は必ず上がる」と考えて、すべてを短期の金融商品にしておいたとします。
予想に反して金利が大きく下がれば、その後に受け取れる利息は減ってしまいます。
反対に、「金利は必ず下がる」と考えて長期国債を大量に買えば、金利がさらに上がったときに大きな含み損を抱えます。
株式も同じで、企業の利益が伸びると信じてすべてを投じても、思わぬ景気悪化で大きく値下がりすることがあります。
だからこそ、複数の可能性を考えて資産を組み合わせる必要があります。
ここでいう分散とは、持つ商品の数を増やすことではありません。
たくさんの商品を持っていても、すべてが同じような環境で値下がりするのであれば、十分な分散とはいえません。
例えば、複数の株式の投資信託を持っていても、中身が似た企業ばかりなら、実は同じ危険を大きく抱えているかもしれません。
日本の株式と外国の株式の両方を持っていても、世界的な景気悪化の局面では一緒に下がりやすいものです。
異なる国の長期国債を持っていても、世界的に金利が上がれば、そろって値下がりすることがあります。
名前の違う商品を持つことではなく、違う経済環境に備えられる資産を組み合わせることが大切なのです。
そして、その組み合わせは人によって違ってよいのです。
収入が安定している方と、退職後に資産を取り崩して暮らす方とでは、必要な安全性が違います。
住宅ローンの返済がある方とそうでない方、円で暮らし続ける方と将来海外で暮らす予定の方でも、考え方は変わります。
世界的に有名な投資家の資産配分を、そのまま自分に当てはめるのが正しいとは限りません。
考え方は参考にしつつ、最後はご自身の暮らしに合わせて判断することが大切です。
これからは「何を持っているか」より「なぜ持っているか」が大切です
最後に、今回のテーマから私が特に大切だと思うことをお伝えします。
それは、金融商品を持つ理由をはっきりさせておくことです。
例えば、アメリカの長期国債を持っているとします。
その理由が「アメリカ政府の信用が高いから」だけでは、十分とはいえません。
満期まで持つつもりなのか、途中で売る可能性があるのか。
金利の低下による値上がりを期待しているのか。
ドルで使う予定のお金なのか、それとも円での生活費に充てるつもりなのか。
それによって、その国債がふさわしいかどうかは変わってきます。
日本の個人向け国債も同じです。
変動10年を選ぶなら、今後の金利上昇についていきたいという考えがあるでしょう。
固定5年なら、いまの利率を一定期間確保したいという目的があるでしょう。
両方を持つなら、金利がどちらに動いてもある程度対応できるようにしたい、という考え方になります。
株式なら、長い目で企業の成長を取り込みたいという目的があります。
金なら、通貨や金融の仕組みへの不安への備え。
現金なら、生活費の確保や、将来の投資の機会への備えといった理由があるでしょう。
持つ目的がはっきりしていれば、日々の値動きに振り回されにくくなります。
満期まで持つつもりで買った国債なら、途中で市場の価格が下がっても、目的が変わらない限り、慌てて売る必要はないかもしれません。
反対に、近いうちに使う予定のお金を値動きの大きな商品に投じているなら、その危険を見直す必要があります。
資産運用では、どの商品が値上がりするかという予想に注目が集まりがちです。
けれども、将来の価格を正確に当てるのは難しいものです。
それよりも、自分がどんな危険を引き受けているのかを理解し、予想と違うことが起きても暮らしに困らないようにしておくことのほうが、ずっと大切だと思います。
おわりに―国債が危険になったのではなく、「安全」の考え方を見直す時期なのかもしれません
長い間、国債は安全な資産の代表とされてきました。
特にアメリカの国債は、世界中の投資家や金融機関に持たれ、金融市場を支えてきました。
その役割が、すぐになくなるとは考えにくいと思います。
ただ、以前と同じように「長期国債を持っていれば安心」と考えることには、注意が必要になっています。
物価が落ち着き、金利が下がり続けた時代には、株式が下がったときに長期国債が値上がりし、損失を和らげてくれる場面が多くありました。
しかし、物価が上がりやすく、金利や財政への不安が強まる環境では、その仕組みがいつも働くとは限りません。
株式と国債が同時に下がることもあります。
満期に元本が戻ってきても、その間の物価上昇で、買えるものが減っていることもあります。
外国の国債なら、為替の変動も加わります。
だからこそ、安全な資産を一つだけ探すという考え方を、見直してもよいのかもしれません。
現金や預金には、必要なときにすぐ使えるという価値があります。
短期の国債には、比較的短い期間で元本の回収を見込めるという特徴があります。
長期国債には、金利が下がったときに値上がりする可能性があります。
株式には、企業の成長を通じて資産を増やすことが期待できます。
金には、通貨や金融の仕組みへの不安が高まったときの備えとしての面があります。
しかし、どれも万能ではありません。
大切なのは、これらを自分の暮らしや将来の予定に合わせて組み合わせ、予想が外れても困らない持ち方を考えることです。
経済の環境は、時代とともに変わります。
以前は正しいとされていた方法が、これからも同じように通用するとは限りません。
過去の成功例だけに頼るのではなく、いまの経済環境とご自身の暮らしを見比べながら、資産の持ち方を考え直していくことが大切です。
安全な資産とは、単に値段が下がらない資産のことではありません。
将来、必要なときに、必要なお金を使えるようにしてくれる資産のことだと、私は思います。
そう考えると、資産運用で考えるべきことも少し変わってきます。
どの商品が一番もうかるかも大切です。
しかしそれ以上に、何のためにお金を持ち、いつ使い、どの程度の値動きなら受け入れられるのかを考えることが大切ではないでしょうか。
世界の金利や物価が大きく変わる時代だからこそ、一度ご自身のお金の守り方を見直してみてはいかがでしょうか。
これからの資産運用で最も大切なのは、将来を正確に予想することではなく、将来が予想と違っても安心して暮らし続けられる準備をしておくことだと、私は考えています。
※本記事は一般的な情報提供を目的としたもので、特定の金融商品の購入をおすすめするものではありません。
金利や制度の内容は2026年10月上旬時点の情報をもとにしています。個人向け国債の最新の条件は財務省や取扱金融機関で、具体的な資産の配分については金融の専門家にご確認ください。