なぜ世界の金利は下がりにくくなっているのか
政府債務とAI投資から考える「高金利時代」
ここ数年、世界の金利が大きく上昇しています。
日本では2026年9月、長期金利の指標である10年国債の利回りが約30年ぶりに3%を超えました。
かつてはほとんど考えられなかった水準です。
米国でも30年国債の利回りが5%台で推移し、英国の30年国債は1998年以来の高い水準にあります。
では、なぜこれほど金利が上がっているのでしょうか。
「中央銀行が利上げしたから」。
もちろん、それも理由の一つです。
足元では、中東情勢を背景にした原油高がインフレへの警戒を強めているという事情もあります。
しかし最近の動きを見ていると、それだけでは説明しきれません。
もっと大きなところで、「世界中でお金を借りたい人が増えすぎている」という変化が起きているからです。
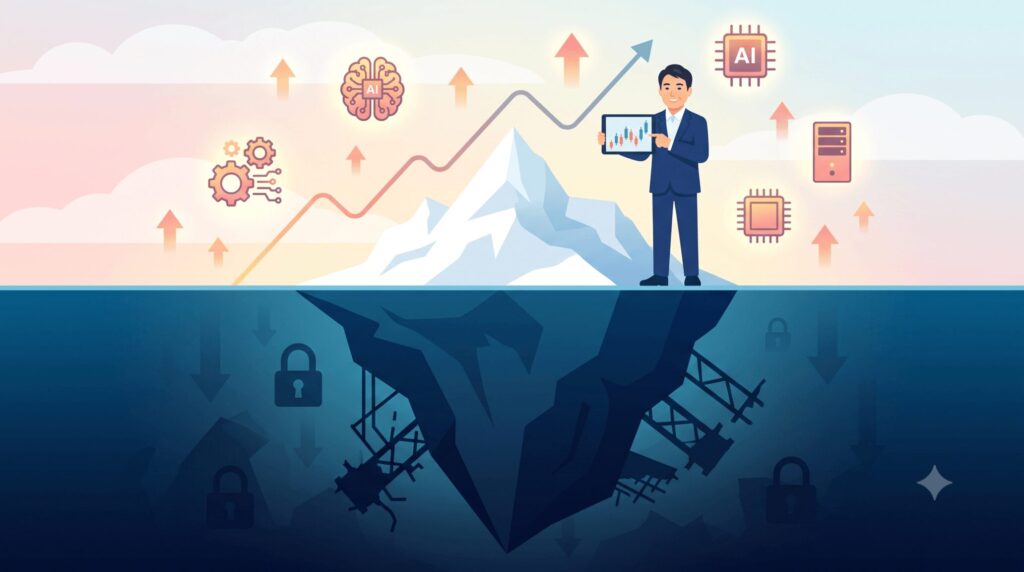
特に大きいのが、政府の借金の増加と、AIを中心とした企業の巨大投資です。
これからの金利を考えるときには、この二つを一緒に考える必要があると私は思っています。
結論から先に言えば、金利がこれから毎年一直線に上がり続けるとは限りません。
景気が悪くなれば、大きく下がることもあるでしょう。
ただし、2010年代のような「ほとんど金利がない世界」には簡単には戻らず、金利の平均的な水準そのものが以前より高くなる可能性があります。
今回は、その理由をできるだけ分かりやすく考えてみたいと思います。
金利とは「お金の値段」です
金利を難しく考える必要はありません。
簡単に言えば、金利とは、お金を借りるために支払う「値段」です。
お金を借りたい人が少なく、貸したいお金が余っていれば、金利は下がりやすくなります。
反対に、お金を借りたい人や企業や国が増えれば、貸し手はより高い金利を求めるようになります。
これは普通の商品と同じです。
欲しい人が増えれば価格は上がります。
お金の場合、その価格に当たるものが金利です。
そして今の世界では、この「お金を借りたい側」が非常に増えています。
一番大きな変化は、政府が大量のお金を必要としていること
まず考えなければならないのが、各国政府の借金です。
米国をはじめ、日本、英国、フランスなど、多くの先進国で政府債務が膨らんでいます。
政府がお金を借りるときには国債を発行します。
つまり、政府が借金を増やせば、そのぶん市場には大量の国債が出てくることになります。
ここで重要なのは、国債だからといって、必ず誰かが買ってくれるわけではないということです。
投資家から見れば、国債も一つの投資商品です。
十分な利回りがなければ、「今は買わない」という選択もできます。
国債の発行が増え続ければ、「もっと高い金利を出してくれなければ買いたくない」という投資家が増えていきます。
その結果、長期金利が上がりやすくなるのです。
昔は「国債だから買う」という力が強かった
特に米国債は、長い間とても特別な立場にありました。
世界中で取引されていて、売りたいときにすぐ売れる。
金融取引の担保としても使われ、安全資産としても重宝されてきました。
そのため投資家は、「多少金利が低くても米国債なら持っておこう」と考えやすかったのです。
しかし、米国政府の借金が増え、国債の量そのものが大きく増えてくると状況が変わります。
いくら便利で安全な資産でも、市場に大量に供給されれば、買い手を集めるために魅力的な金利が必要になります。
以前は「米国債だから買う」という色が強かったのに対し、これからは「米国債でも、この金利なら買う」という市場になっていく可能性があります。
この違いは、とても大きなものです。
政府がお金を必要とする理由は簡単にはなくならない
しかも、各国政府が借金を増やしている理由は一時的なものばかりではありません。
高齢化に伴う社会保障費、防衛費、エネルギー対策、産業支援、インフラ整備、そして過去の借金に対する利払い。
多くの国で、これから何年も続きそうな支出が積み上がっています。
「景気が良くなれば政府の借金は自然に減る」という単純な話ではないのです。
特にやっかいなのは、金利が上がると政府自身の利払い費も増えていくことです。
借金が多い国ほど、金利が上がると利払い費が増え、財政が苦しくなり、さらに国債を発行せざるを得なくなる、という悪循環に陥りかねません。
この点は、今後の長期金利を考えるうえで非常に重要です。
市場は「政府の財政」を厳しく見るようになった
最近の債券市場では、中央銀行の政策だけでなく、政府の財政状態に対する視線も厳しくなっています。
その代表例が英国です。
2026年9月に行われた30年国債の入札では、買い手は十分に集まったものの、比較できる記録が残る1998年以降で最も高い利回りを受け入れなければなりませんでした。
資金は集まる。
ただし、そのコストは高くなる。
市場が政府に財政の規律を求めるときの、典型的な姿だといえます。
これは一つの国だけの特殊な問題ではありません。
今の市場では、「中央銀行は次に利上げするのか、利下げするのか」だけでなく、「その政府はこれからいくら借りるのか」も重要になっています。
つまり、金融政策だけでなく、財政政策そのものが長期金利を動かす時代になってきたと考えた方が分かりやすいでしょう。
そこにAI企業の巨大投資が加わっています
今回の金利上昇を考えるうえで、もう一つ無視できないのがAI関連投資です。
生成AIが急速に普及する中で、大手IT企業は巨大なデータセンターを次々に建設しています。
AIには膨大な計算能力が必要です。
そのため、半導体やサーバーはもちろん、発電設備、送電網、冷却設備、通信設備、建物そのものまで、さまざまなものに莫大なお金がかかります。
そこで、自社の利益だけで設備投資をまかなうのではなく、社債を発行して外部から巨額の資金を集める企業が増えています。
米国の大手IT企業による社債の発行額は、2025年にそれ以前の年平均の数倍に膨らみ、2026年はそれをさらに上回るペースで続いています。
つまり、国だけでなく民間企業も大量のお金を必要としているのです。
政府とAI企業がお金を取り合う
ここが、今の時代の非常に大きな特徴だと思います。
市場にあるお金は無限ではありません。
その限られた資金を、政府も、AI企業も、データセンター会社も、電力会社も、防衛関連企業も、インフラ企業も借りたいと考えています。
言い換えれば、世界中で借り手が増えているわけです。
これは金利が上がりやすい環境です。
以前のように「お金が余って投資先を探している」時代から、「限られたお金を、国と企業が奪い合う時代」へ、少しずつ変わっているのかもしれません。
AI投資は金利を二つの方向から押し上げます
AI投資には、もう一つ重要な面があります。
一つは、先ほど説明した資金の取り合いです。
AI企業が国債より高い利回りの社債を大量に発行すれば、投資家から見ると、国債以外にも魅力的な投資先が増えることになります。
安全性の高い国債と、より高い利回りの社債が並んでいれば、一定のリスクを取れる投資家は社債を選ぶかもしれません。
すると国債の側も、より高い利回りを出さなければ資金を集めにくくなります。
もう一つは、物価です。
AI投資が増えれば、半導体、電力、銅などの資源、建設作業員、データセンター用地、冷却設備などの需要も膨らみます。
需要が急激に増えれば、価格は上がりやすくなります。
つまりAI投資は、お金を大量に必要とするだけでなく、モノや人の需要も増やすのです。
資金需要の増加と物価上昇という二つの面から、長期金利を押し上げる可能性があります。
金利が上がってもAI企業がお金を借りる理由
金利がこれだけ上がった環境でも、巨額の社債を発行して資金を集める企業があります。
普通に考えれば、「こんな金利で借りて大丈夫なのだろうか」と思います。
しかし経営側から見れば、高い金利を払っても、AI投資によってそれ以上の利益を生み出せると考えているから借りるわけです。
問題は、その期待が将来も続くかどうかです。
今は大きな利益を見込めても、競争が激しくなったり、AIサービスの価格が下がったりして、投資から得られる利益が小さくなればどうなるでしょうか。
借金の金利は高いのに、AI投資から得られる利益は低い。
そうなれば、投資を続ける意味がなくなります。
ここに、現在のAI投資ブームの大きなリスクがあります。
金利が高い世界では、企業を見る基準も変わります
金利が低い時代には、少し将来性があるだけでも投資資金が集まりやすくなります。
安全な国債に投資してもほとんど利益が出ないため、投資家は「多少リスクを取ってでも株を買おう」「新しい企業に投資しよう」と考えやすくなるからです。
しかし、国債だけでもある程度の利回りが得られる世界では話が変わります。
投資家は「わざわざ株式のリスクを取る必要があるのか」と考え、株式に対して以前より高い利益を求めるようになります。
「将来成長しそうだから」というだけでは不十分です。
本当に売上が伸びているのか、利益が増えているのか、借金は多すぎないか、投資したお金以上の利益を出しているのか。
こうした当たり前のことが、これまで以上に問われます。
低金利の時代には期待だけで株価が上がる企業もありましたが、これからは高い金利を上回る利益を出せる企業が、より厳しく選ばれるようになるでしょう。
企業側も同じです。
高い金利でお金を借りるなら、その金利を上回る利益を出せる投資なのかを、これまで以上に厳しく考えなければなりません。
つまり高金利は、「どんな投資にも資金が集まる世界」から、「本当に利益が出る投資だけが残る世界」へと市場を変えていきます。
日本の金利も世界と無関係ではありません
日本の金利を考えるときも、日本国内だけを見ていては不十分です。
もちろん、日本銀行の金融政策、日本の物価や賃金、日本政府の財政は重要です。
しかし、世界の金融市場はつながっています。
海外の国債で高い利回りが得られるようになれば、日本国債にも影響が及びます。
「米国債の金利が高いから、日本国債も同じ金利になる」という単純な話ではありません。
為替の問題もありますし、日本の銀行や保険会社などの事情もあります。
それでも世界全体の金利水準が上がれば、日本だけが昔のような極端な低金利を維持し続けることは難しくなります。
日本の金利上昇は、国内の事情だけでなく、世界の資金の流れそのものが変わってきた影響も受けていると考えた方がよいでしょう。
では、金利が下がる理由はもうないのでしょうか
ここまで読むと、「それなら金利はこれからずっと上がり続けるのではないか」と思うかもしれません。
しかし、そうとは限りません。
むしろ金利には、自らを押し下げる仕組みが備わっています。
それが、高金利による景気悪化です。
金利が上がりすぎれば、経済は耐えられなくなります
住宅ローン金利が上がれば、家を買える人が減ります。
企業の借入金利が上がれば、新しい工場や店舗への投資を控える企業が増えます。
不動産会社も以前と同じ条件では投資できなくなり、借金の多い企業は利払い負担が急増します。
AI企業も同じです。
将来の利益より資金調達コストの方が高くなれば、設備投資を減らします。
こうしたことが積み重なると、企業の投資が減り、雇用が弱くなり、消費が落ち込み、やがて景気が悪くなります。
景気が悪くなれば物価上昇も弱まり、中央銀行は金利を下げやすくなります。
投資家も、株式などのリスク資産から国債へ資金を移します。
国債が買われれば、その価格は上がり、利回りは下がります。
つまり、金利が上がりすぎること自体が、最終的に金利を下げる原因になるのです。
AI投資が急減すれば、金利低下のきっかけになるかもしれません
AI投資も同じ構図です。
現在は巨大な設備投資が続いていますが、もし将来、「思ったほどAIから利益が出ない」ということになればどうでしょうか。
企業はデータセンター投資を減らし、社債の発行も減らします。
電力設備への投資も、半導体の需要も弱くなるでしょう。
つまり、これまで市場から大量のお金を吸収していた巨大な借り手が、突然いなくなる可能性があるのです。
そうなれば、その資金の一部が国債などへ戻り、長期金利を押し下げる力になります。
皮肉なことに、AI投資ブームの終わりが、債券市場にとっては金利低下の材料になりうるわけです。
物価が落ち着くことも金利低下につながります
もう一つは、インフレの鈍化です。
原油価格が下がる、人手不足が和らぐ、賃金上昇が落ち着く、サービス価格の上昇が弱まる。
こうしたことが起これば、中央銀行は政策金利を下げやすくなります。
市場も「将来の物価上昇はそれほど大きくならない」と考えるようになり、長期金利も低下しやすくなります。
ただし、すべての金利が同じように下がるとは限りません
ここは今後、とても重要になると思います。
景気が悪くなれば、中央銀行は政策金利を下げます。
そのため、短期金利は大きく下がる可能性があります。
しかし、政府の財政赤字が大きいままだったらどうでしょうか。
国債の発行量は多く、将来のインフレへの心配も残る。
そうなると、10年、20年、30年といった長期の金利は、それほど下がらないかもしれません。
短期金利は大きく下がっても、長期金利は高いまま残る。そうした展開も考えられます。
これからは、短い金利は「景気と中央銀行」、長い金利は「財政とインフレと国債の発行量」というように、分けて見る必要がありそうです。
2010年代のような超低金利には簡単に戻らない
景気後退が起これば、金利が大きく下がることは十分に考えられます。
それでも、2010年代と同じ世界に戻るとは限りません。
景気が回復すれば、再び多くのお金が必要になるからです。
政府は国債を発行し、AI投資は再び増え、電力設備や防衛、インフラ整備にも資金が要ります。
こうした資金需要そのものは残り続けます。
ですから、「金利は下がらない」と考えるより、「金利が下がっても、昔より高いところで止まりやすい」と考えた方が現実に近いのではないでしょうか。
これからは「高い金利の中で大きく動く時代」かもしれません
私は、今後の金利を一直線で考えない方がよいと思っています。
例えば米国の長期金利でいえば、5%台まで上がったあと、景気悪化で4%台へ下がり、財政不安やインフレで再び5%台へ上がる。
そしてまた景気が悪くなって下がる。
こうした動きを繰り返す可能性があります。
日本でも同じです。
金利が一時的に下がったからといって「これで金利上昇は終わった」とは限りませんし、急激に上がったからといって「このままずっと上がり続ける」とも限りません。
大切なのは、金利が向かっている大きな方向と、途中の値動きを分けて考えることです。
大きな流れとしては金利の平均水準が上がっている。
しかし途中では、景気や金融市場の影響を受けて大きく上下する。
そう考えると分かりやすいと思います。
日本の中小企業の経営にも無関係ではありません
これは、米国の巨大企業だけの話ではありません。
日本の中小企業にも、少しずつ影響が及びます。
金融機関の貸出金利が上がれば、設備投資の採算も、不動産投資の収支も変わります。
取引先の資金繰りも変わりますし、企業価値を考えるときの基準も変わります。
例えば、これまで1%程度の金利を前提に成り立っていた投資が、3%、4%の金利でも成り立つとは限りません。
これから設備投資をするときには、「売上が増えそうだから」だけでなく、借入金利を払ったあとでも十分な利益が残るのかまで考える必要があります。
金利がある世界では、経営者にとって「投資の採算」を見極める重要性が一段と高まるのです。
本当に見るべきなのは「金利が何%か」だけではありません
これから金利を見るうえでは、10年国債の利回りだけを追っていても十分ではないと思います。
その裏側で、政府がどれだけ国債を発行しているのか。
その国債を投資家がどのくらい買っているのか。
企業がどれくらい社債を発行しているのか。
AI企業の設備投資は増えているのか。
借金の返済に問題を抱える企業が出始めていないか。
景気は悪くなっていないか。
こうしたものを合わせて見る必要があります。
特に注目したいのは、どこかで高い金利に耐えられなくなるところが出てくるかという点です。
それは住宅かもしれませんし、商業不動産かもしれません。
借金の多い企業かもしれませんし、AI投資や金融市場の一部かもしれません。
今の金利上昇が終わるきっかけは、中央銀行の発言ではなく、高い資金調達コストに耐えられなくなる分野が現れることなのかもしれません。
金利を上げているものが、最後には金利を下げる
ここまでを整理してみます。
今の世界では、政府の借金と国債の発行量が増え、AI企業や電力、インフラ、防衛の分野でも大量のお金が必要とされています。
世界全体の資金需要が大きくなる一方で、国債だからといって低い金利でも無条件に買ってもらえる時代ではなくなりつつあります。
これが、世界の長期金利を押し上げている大きな背景だと考えられます。
ただし、金利が永遠に上がり続けるわけではありません。
高い金利は、やがて企業投資や住宅、不動産、消費に重くのしかかります。
その結果、景気が悪くなり、資金需要が減り、国債が買われるようになれば、金利は下がります。
今の金利上昇を止める最大の力は、今の金利上昇そのものなのかもしれません。
これからは「金利がある世界」を前提に考える
長く続いた超低金利の時代には、「金利はいずれまた下がる」「借金は安くできる」「資産価格は金融緩和が支えてくれる」という考え方が広がりました。
しかし、これからはその前提を少し変えた方がよいのかもしれません。
金利は上がったり下がったりします。
景気後退があれば、大きく下がることもあるでしょう。
それでも、政府の債務、AI投資、電力需要、インフラ投資、防衛費、高齢化による社会保障費などを考えると、世界にはこれからも大きな資金需要が残ります。
その意味では、「金利が下がるかどうか」を考えるより、「金利が以前より高い世界でどう行動するか」を考えることの方が大切になってくるのではないでしょうか。
企業であれば、借入金利が上がっても利益を出せる投資なのか。
投資家であれば、安全な資産の金利を上回るだけの利益を期待できるのか。
政府であれば、増え続ける借金を市場がどこまで受け入れてくれるのか。
こうした問いが、今後ますます重要になります。
世界は、「お金が余って困る時代」から、「限られたお金を、国と企業が奪い合う時代」へ移りつつあるのかもしれません。
もしそうであれば、これから私たちが経験するのは、単純な「金利上昇の時代」ではありません。
金利が上がり、その高い金利によって景気が冷え込み、金利が下がる。景気が回復すると再び資金需要が増えて、金利が上がる。
そうした、以前より高い金利水準の中で大きく上下する時代になる可能性があります。
これまでの常識をそのまま当てはめるのではなく、「なぜ金利が動いているのか」「誰がお金を必要としているのか」「その高い金利に誰が最初に耐えられなくなるのか」を見ること。
それが、これからの経済を理解する大きなポイントになりそうです。