AIの成長は止まらないのに、なぜ半導体株は急落したのか―問われ始めた巨額投資の採算
人工知能(AI)は、私たちの生活や仕事を変えつつあります。
文章を作る、画像を読み取る、仕事の手順を考えるなど、使い道は広がる一方です。
そして、AIを動かすための設備には、世界中で巨額のお金が投じられています。
その設備を手がける米国企業の資金繰りに不安が広がり、日本株も大きく揺れました。
2026年10月15日の日経平均株価は、前日より3,318円(4.90%)安い6万4,425円で取引を終えました。
下げ幅は過去3番目の大きさで、6営業日続けての下落です。
米国で物価の上昇が予想を上回ったことも重なり、半導体関連株を中心に売りが広がりました。
この出来事を「AIの人気が終わった」と受け止めるのは、まだ早いと思います。
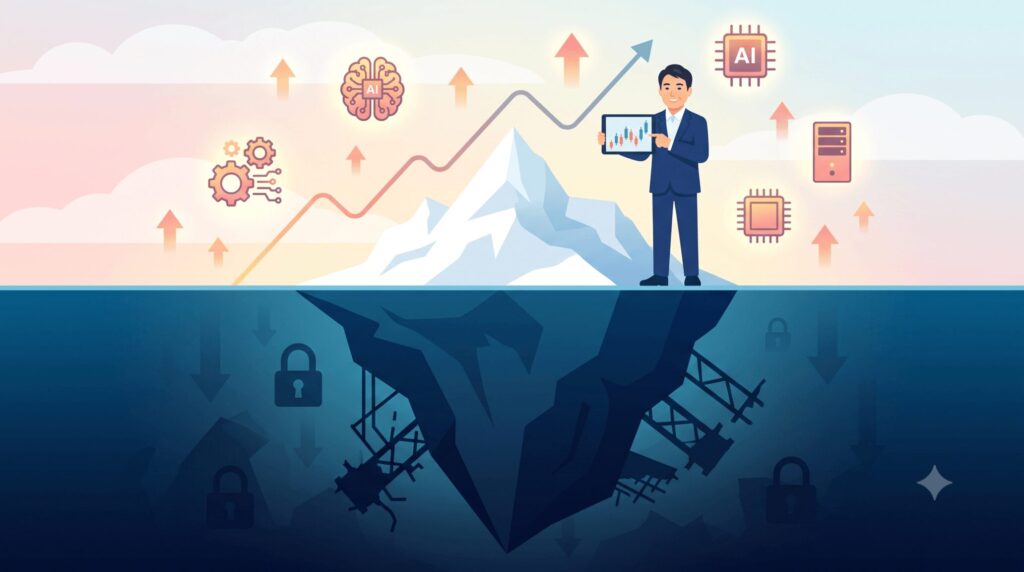
むしろ見ておきたいのは、AIが役に立つ技術であることと、その設備に投資した会社が利益を上げられることは、別の問題だという点です。
今回問われているのは技術の優劣ではなく、巨額のお金を使う事業が続けられるかどうかなのです。
AIは便利でも、設備を持つ会社が儲かるとは限りません
AIを使う人が増えるほど、高性能の半導体が必要になります。
それを大量に動かすには、建物、電気設備、冷却装置、通信回線などが欠かせません。
こうした設備を集めた場所がデータセンターです。
最近は、AIに特化した計算能力を企業に貸し出す新しい会社も成長しています。
代表的な一社が、今回の主役となった米国のコアウィーブです。
高性能な設備を使ってもらい、利用者から料金を受け取る仕組みは、高価な機械を必要な人に貸すレンタル事業とよく似ています。
ただし、この商売には大きな特徴があります。
お客さんからお金が入るよりも先に、設備を買い、建物を整えるための多額の資金が必要になることです。
しかも、一度作れば何十年も同じ設備で稼げるとは限りません。
新しい半導体が登場すれば、古い設備の価値は下がっていきます。
需要が大きいことは、事業にとって確かに追い風です。
しかし、それだけで借入金を返せるとは限りません。
この二つを混同すると、AI産業で何が起きているのかを見誤ってしまいます。
これまでの不安とは、問題の出発点が違います
これまでAI関連の株価が大きく動いた場面では、新しい技術の登場がきっかけになることがありました。
2025年の初めには、中国の新興企業が少ない費用で高性能なAIを作ったと発表し、半導体株が大きく売られました。
安く作れるなら、高い費用をかけてきた会社の強みが薄れるかもしれない、という不安です。
ところが今回、心配されているのは技術ではありません。
たくさん借金をして設備を増やしてきた会社が、その借金を無理なく返していけるのか、という問題です。
優れた技術が現れた場合は、負ける会社と新しい勝者が生まれるだけで済むこともあります。
しかし、借入れへの不安は一社にとどまりません。
投資家が業界全体を心配すれば、別の会社まで高い金利を求められ、設備を作りにくくなるからです。
そして設備への投資が減れば、半導体、建設、電力機器など、さまざまな会社への注文にも響きます。
不安が広い範囲に伝わりやすいのです。
金利が上がると、成長企業ほど苦しくなることがあります
例えば、ある会社が新しい設備のために1,000億円を借りるとします。
金利が年5%なら、単純計算で年間の利息は50億円です。
これが10%になれば100億円に膨らみます。
設備の利用者が増えていても、利息の負担が急に重くなれば、利益を残すのは難しくなります。
実際の借入金にはさまざまな条件がありますが、金利が上がれば採算が厳しくなる点は変わりません。
金利が低い時代には、まだ利益が少ない会社でも、「今は設備を増やし、数年後に大きく稼ぐ」という計画でお金を集めやすい面がありました。
しかし金利が高い時代には、将来の期待だけでなく、今どれだけ現金が入っているのかが厳しく見られます。
特に注意したいのは、借りたお金を返すために、さらに新しい借入れが必要な会社です。
以前より高い金利で借り換えることになれば、計画そのものが成り立たなくなるおそれがあります。
成長の速さと、資金繰りの安定は、必ずしも一致しないのです。
市場に現れた大きな警告をどう読むか
コアウィーブが発行した社債は値下がりが続き、額面100ドルあたり80ドルを下回る場面もありました。
その結果、投資家が求める利回りは15%前後にまで上がりました。
社債とは、企業がお金を集めるために発行する借用証書のようなものです。
返済能力が心配されると売る人が増え、価格が下がって利回りが上がります。
借金が返されない場合に備える保険のような金融取引(専門用語でCDSと呼ばれます)の保険料も、わずか1週間ほどで約2倍に跳ね上がりました。
この保険料から計算すると、返済不能になる確率がかなり高く見積もられているという報道もあります。
ただし、この数字を「その確率で会社が倒産する」という予言として受け取るべきではありません。
計算には、返済されなかったときにどれだけ回収できるかという仮定や、その時々の市場の不安の強さが入り込んでいるからです。
また、取引中の社債の利回りが15%になったからといって、会社のすべての借金の金利が直ちに15%になるわけでもありません。
会社側も、受注残高で借金の返済は十分にまかなえると説明しています。
それでも見逃せないのは、投資家がお金を貸すことに慎重になり、今後の資金調達が難しくなるおそれが強まったという事実です。
売上の約束と、実際に入る現金は違います
AI関連企業を見るとき、「大手企業との長期契約がある」「将来の注文がたくさん積み上がっている」という説明をよく目にします。
コアウィーブも、約1,000億ドル(15兆円規模)の受注残高を抱えているとされます。
これらは事業の見通しを考えるうえで、もちろん重要です。
しかし、契約金額が大きいことと、今日使える現金が十分にあることは同じではありません。
数年にわたる契約を結んでも、料金は毎月少しずつ入ってくるのが一般的です。
一方で、設備代金の支払いは先に発生します。
工事が遅れれば、使ってもらえるまでの期間が延び、収入の始まりも遅れます。設備が完成しても、予定どおり使われるかは別の問題です。
中小企業でも、売上や利益は伸びているのに、入金が遅れて支払いに困ることがあります。
いわゆる「黒字倒産」が起きるのは、帳簿上の利益と手元の現金が別物だからです。
AI産業でも、注文の大きさだけでは安心できません。
入金の時期、取引先の信用、設備の稼働率、毎年必要な更新費用、返済期限まで確かめて初めて、事業の本当の強さが見えてきます。
AIの設備には、もう一つの難しさがあります
データセンターは、完成したら終わりという施設ではありません。
大量の電気を使い、熱を出す機械を安定して動かし続ける必要があります。
故障を防ぐ点検、人材の確保、通信回線の整備にも費用がかかります。
加えて、AI向けの半導体は進歩が非常に速い分野です。
数年後に、もっと高性能で電気代の安い製品が広まれば、今の設備の競争力は弱まるかもしれません。
投資を回収しきる前に、追加の入れ替えが必要になる可能性もあります。
長く使える建物と、技術の変化で価値が下がりやすい機械とでは、回収の考え方がまったく違うのです。
だからこそ、「いくら投資するのか」という発表だけでは判断できません。
その設備がいつ動き始め、どれくらい使われ、何年で費用を回収できるのか。
そこまで見て初めて、投資の良し悪しが見えてくるのだと思います。
同じAI企業でも、お金の強さには大きな差があります
AIに関わる会社が、すべて同じ立場にあるわけではありません。
世界規模で幅広い事業を持つ大手企業は、広告、ソフトウェア、ネット通販など、AI以外からも多くの現金を得ています。
このような企業は、ある投資の回収に時間がかかっても、別の事業の利益で支えることができます。
お金を借りるときも、実績や信用力が評価され、低い金利で借りやすいでしょう。
これに対して、AI向けの設備を貸す事業に収入が集中し、借入金で急成長してきた会社は、設備の稼働が少し遅れるだけでも影響を受けやすくなります。
もっとも、新興企業にも専門性や長期契約という強みがあり、すべてが危ういわけではありません。
今後起こり得るのは、AI産業そのものの消滅ではなく、企業の統合や買収、事業の見直しでしょう。
設備そのものは必要でも、その持ち主や運営者が変わることは十分に考えられます。
なぜ日本の半導体株まで大きく下がったのでしょうか
米国の一企業への不安が、なぜ日本の株価にまで広がったのか。
不思議に感じる方もいるでしょう。
けれども、世界のAI投資は多くの企業を通じてつながっています。
AI向けデータセンターの建設が減るかもしれないと考えられると、まず高性能の半導体への需要が心配されます。
次に、半導体を作るための材料や製造装置、完成品を検査する装置の需要にも目が向きます。
日本や韓国には、こうした分野で大きな役割を担う企業が数多くあります。
株式市場では、数年先の利益も今の株価に反映されます。
そのため、実際の注文が減る前に、不安だけで株価が下がることがあります。
特に、高い成長が続くと期待されていた企業ほど、見通しが少し変わっただけで値動きが大きくなります。
今回の下落も、日本企業の業績が急に悪くなったというより、将来への期待が短期間に見直された面が大きいと考えられます。
急落は行き過ぎなのか、それとも始まりなのか
株価が短期間に大きく下がると、「売られすぎではないか」と考えたくなります。
確かに、投資家が一斉に不安になると、業績の異なる企業までまとめて売られることがあります。
AIへの需要が続き、大手企業の設備投資も変わらなければ、行き過ぎた下げだったと振り返る日が来るかもしれません。
一方で、大きく下がったことだけを理由に、割安になったと決めつけるのも危険です。
以前の株価が、何年も非常に高い成長が続くことを前提にしていたなら、その前提自体を見直す必要があるからです。
株価が一時的に反発しても、借入金の多い会社の経営課題が消えるわけではありません。
注目すべきは株価の上下そのものより、設備への投資と実際の収入が釣り合っているかどうかです。
巨額の投資がすべて回収できるとは限りません
AI関連設備への投資が急増する一方で、それに見合う売上が生まれるのかを心配する声もあります。
米国のコンサルティング会社ベインが2025年に公表した試算では、2030年までにAI関連企業は年間約2兆ドルの収入が必要になる一方、実際には約8,000億ドル足りなくなる可能性があるとされました。
AI向け設備を貸す新興企業については、多くが単独では生き残れず、買収や統合に向かうという見方も調査会社から出ています。
ただし、これらは確定した未来ではありません。料金や技術、投資額が変われば、結果も変わります。
それでも、押さえておきたい点は明確です。
技術が普及しても、その技術に関わるすべての投資が成功するとは限りません。
インターネットが広がったときも、社会は便利になりましたが、当時の企業がすべて生き残ったわけではありませんでした。
AIも、生活に欠かせない技術として育つ一方で、設備にお金をかけすぎた会社や、重い借入金に耐えられない会社が苦しくなる可能性はあります。
お金があっても、データセンターは簡単には作れません
AIの設備投資では、資金繰りと並んで、建設や運営の難しさも無視できません。
大量の半導体を動かすには安定した電力が必要で、熱を逃がす冷却設備も要ります。
工事を進める技術者や、完成後の運転を支える人も欠かせません。
仮にお金を確保できても、地域の電力網に余裕がなければ、計画どおりには動かせません。
建設の許可、周辺住民との調整、機器の納入が遅れることもあります。
工事が遅れるほど、収入のない期間が長くなります。
そう考えると、これからの競争で問われるのは、単に大量の設備を買う力ではありません。
電力を確保し、工事を進め、設備を安全に動かし、お客さんに安定して使ってもらう力です。
この分野には、電力設備、通信、建設、空調、部品、材料、保守など、日本企業が得意としてきた仕事が数多く含まれています。
日本にとって、悪いことばかりではありません
日本国内でも、データセンターを整備する計画が進んでいます。
ただし、投資額が大きいというだけで将来性は判断できません。
十分な電力を使えるのか、長く利用してくれる顧客がいるのか、予定どおり完成するのかが鍵になります。
日本には、通信、電力、建設、機械などに強い企業があります。
それらが力を合わせて安定した施設を作れれば、強みを発揮する余地は十分にあるでしょう。
一方で、「日本の関連企業だから安心」という話でもありません。
海外の設備投資が急に減れば、日本の材料メーカーや製造装置メーカーも注文の減少に直面するかもしれません。
国内の建設計画も、採算が合わなければ見直しが必要です。
問うべきは「AIに関係しているか」ではなく、「誰に何を提供し、どのように現金を得ているのか」です。
目立つ新技術よりも、それを毎日動かすために欠かせない会社が、長く利益を出し続けることも十分に考えられます。
世界中で、お金を必要とする事業が増えています
今、世界ではAI以外にも巨額の資金が求められています。
国は道路や社会保障、防衛のために国債を発行し、企業は半導体工場や発電設備を建てています。
電力網の整備や、古くなった設備の更新にもお金がかかります。
限られた資金を多くの人や企業が求めれば、借りる側には厳しい条件が付きやすくなります。
もちろん、金利は景気や物価、中央銀行の政策にも左右されるため、上がり続けると決まっているわけではありません。
今回のように米国の物価上昇が強ければ、金利が下がりにくいという見方も強まります。
以前のように低い金利で簡単に借りられる状態が、いつまでも続くとは限らないのです。
これからのAI産業では、優れた技術に加えて、投資に必要なお金を無理なく用意できることが、大きな強みになると考えられます。
これから何を確認すればよいのでしょうか
今後を見るうえで、注目したいのは一社の株価だけではありません。
まず、同じように多額の借入金を持つ企業まで、お金を借りにくくなっていないかです。
一社だけの問題なら影響は限られても、業界全体に広がれば設備投資の流れが大きく変わるかもしれません。
次に、財務力のある大手企業が、AI向けの投資計画をどう扱うかです。
新しい設備を作り続けるなら、半導体や関連機器の需要を下支えします。
反対に、大手まで計画を縮めるようなら、警戒が必要でしょう。
そして、利用者から実際にどれだけお金が入っているかです。
契約の発表が増えることより、設備が予定どおり動き、料金が現金として回収されているかが重要です。
今後の展開としては、三つの道筋が考えられます。
弱い企業の整理が進みつつ大手の投資は続く場合、しばらく混乱しても産業全体は成長を続けるでしょう。
多くの企業が一斉に投資を抑えれば、半導体関連の業績にも厳しい影響が出ます。
反対に、AIの利用が予想以上に広がり、投資の回収が進めば、今の不安は和らいでいくかもしれません。
どれか一つに決めつけず、状況を見守ることが大切です。
今回の出来事から、中小企業も学べることがあります
ここまで世界の大企業の話をしてきましたが、私たちの身近な経営にも通じる教訓があります。
売上が伸びる見込みと、設備に使ったお金を回収できる見込みを、別々に考えることです。
例えば、工場に新しい機械を入れるとき、注文が増えそうだからといって、借りられるだけ借りるのは危険です。
機械を動かす人は確保できるのか、いつから売上が立つのか、代金はいつ入金されるのか、返済や維持費を払った後に現金は残るのか。
こうした確認が欠かせません。
AIを自社に導入するときも同じです。
高価な仕組みを入れれば、自動的に利益が増えるわけではありません。
現場の仕事がどれだけ楽になるのか、社員が使いこなせるのか、費用以上の効果が出るのかを見極める必要があります。
成長を目指すことは大切です。
ただ、成長の速さだけを追いかけると、資金繰りの余裕を失うことがあります。
大きな変化の時代ほど、手元資金を確保し、一つずつ成果を確かめながら投資していく姿勢が求められるのではないでしょうか。
おわりに―AIの未来と、お金の使い方は分けて考えたい
今回の株価下落は、AIが社会に必要ないという証拠ではありません。
AIへの期待が大きいからこそ、その設備にお金をかけすぎていないかという問題が表に出てきたのだと思います。
これまでは、どれだけ早く設備を増やせるかが注目されてきました。
これからは、どれだけ確実に設備を動かし、料金を受け取り、借入金を返しながら利益を残せるかが問われるでしょう。
AIの技術は、これからも進歩し続けるはずです。
しかし、進歩する技術に投資した人が、全員報われるとは限りません。
その違いを知っておくことが、これからの経済や株式市場を理解する手がかりになります。
私は今回の出来事を、AIの終わりではなく、期待だけでお金が集まった時期から、実際の経営力が試される時期への転換点として見ています。
日々の株価に振り回されて結論を急ぐ必要はありません。
技術の可能性を見つめつつ、企業がどのように現金を生み、無理のない投資を続けられるのか。
そこを落ち着いて見ていきたいと思います。
※本記事は一般的な情報提供を目的としたもので、特定の銘柄の売買をおすすめするものではありません。
投資の判断はご自身の責任でお願いいたします。