会社から社長にお金を貸すとき、利息は何%にすればいい?―複数の銀行から借りている会社の考え方
「会社から社長にお金を貸しているのですが、利息は何%にすればよいでしょうか」
中小企業の経理の方から、ときどきいただく相談です。
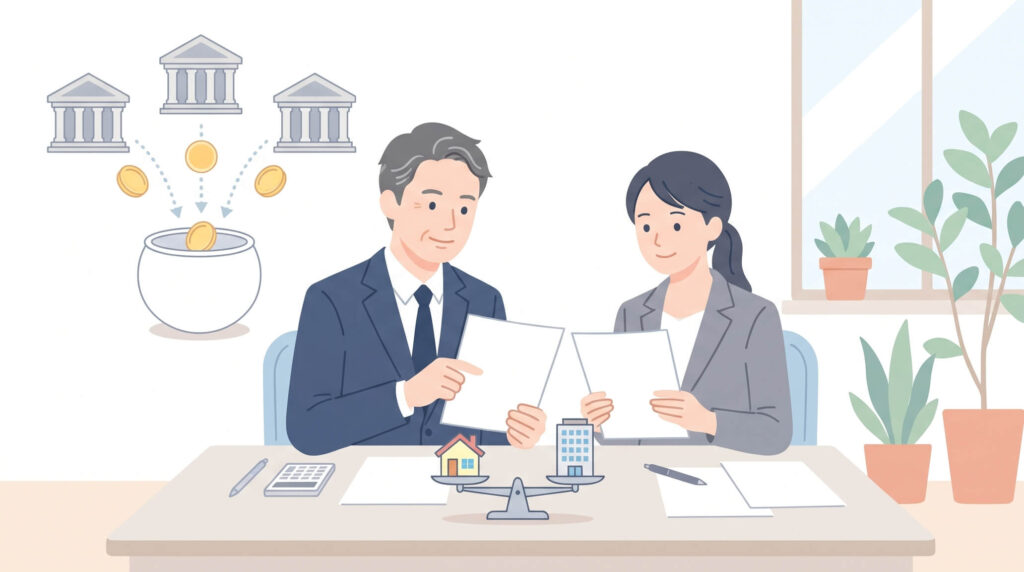
たとえば、A銀行からの借入金利は年1.0%、B銀行は年1.5%、C信用金庫は年2.0%だとします。
ところが、社長への貸付金がどの銀行のお金から出たのかは分かりません。
会社の預金口座には売上金も借入金も入り、そこから経費も支払っています。
お金に「これはA銀行から借りた分」という名札は付いていないのです。
では、一番低い1.0%を使ってよいのでしょうか。
一番高い2.0%に合わせるべきでしょうか。
それとも、国税庁が公表している利率を使えばよいのでしょうか。
ここで知っておきたいのが「平均調達金利」という考え方です。
会社が借りているお金全体について、平均すると年何%の利息を負担しているか、という意味です。
今回は、複数の金融機関から借入れがある会社が役員や従業員にお金を貸すときの利率について、具体例で整理してみましょう。
会社のお金と社長個人のお金は、別のものです
最初に押さえておきたいことがあります。
社長が自分でつくった会社であっても、会社のお金は社長個人のお金ではない、ということです。
社長が会社からお金を借りること自体が、すぐに問題になるわけではありません。
大切なのは、本当に「貸し借り」として成り立っているかどうかです。
金額、返済期限、利息を決めて、実際に返済していく必要があります。
特に注意したいのが利息です。
会社が銀行からお金を借りれば、会社は銀行に利息を払います。
一方で、会社が社長に無利息でお金を貸すと、社長は本来払うはずの利息を払わずに済みます。
税務上は、この「利息を払わずに済んだ得」が、社長への給与とみなされることがあります。
現金を受け取っていなくても、経済的な得(税務では「経済的利益」と呼びます)を受けていると考えるのです。
ですから、「会社のお金なのだから、利息はゼロで構わない」という扱いには注意が必要です。
国税庁が示す基本のルールは二つあります
国税庁のタックスアンサー No.2606「金銭を貸し付けたとき」では、役員や従業員に貸したお金の利息をいくらとして考えるかについて、基本となる二つのルールが示されています。
一つ目は、会社がよそから借りたお金を、そのまま役員や従業員に貸したことが明らかな場合です。
このときは、原則として、その借入金の利率を使います。
たとえば、会社が銀行から年2.0%で1,000万円を借り、その1,000万円をそのまま社長に貸したことがはっきりしているなら、年2.0%を基準に利息を考えます。
会社が払っている利息と、社長への貸付けとの対応関係が見えるからです。
二つ目は、それ以外の場合です。
このときは、貸付けを行った年ごとに国税庁が示している利率を使います。
2026年中に行った貸付けなら、年1.3%です。
この利率は、税金の納付を待ってもらう際の利子税などの計算に使う割合(利子税特例基準割合)をもとに決まっています。
相続税の財産評価で使う「基準年利率」とは別のものなので、取り違えないようにしましょう。
ここで大切なのは、「どの銀行から借りたお金か」と「会社の借入金を元手に貸したかどうか」を分けて考えることです。
どの銀行の借入金かまでは特定できなくても、借入金が元手になったこと自体は明らかな場合があります。
「どの銀行か分からないから、必ず年1.3%になる」とは限りません。まずは、お金の流れや貸した経緯を確認しましょう。
複数の借入れがあるなら「平均調達金利」を考えましょう
では、複数の銀行から借入れがあり、貸付けの元手を特定できないときは、どうすればよいでしょうか。
ここで役立つのが、所得税基本通達36-28(2)の取扱いです。(所得税基本通達とは、国税庁が法律の解釈や実務の取扱いを示したものです。)
この通達では、会社の「借入金の平均調達金利」など、合理的と認められる貸付利率を定め、その利率で実際に利息を受け取っている場合には、役員や従業員が受ける得について、給与として課税しなくて差し支えないとされています。
つまり、銀行の金利の中から都合のよいものを一つ選ぶのではなく、会社全体として実際にどのくらいの金利を負担しているかを計算する方法が、税務上も示されているのです。
中小企業では、借入金と売上金が同じ口座に入り、事業資金として一緒に使われることがよくあります。
過去の借入金を一円単位で追いかけるのは、現実的でない場合も多いでしょう。
大切なのは、「分からないから適当に決める」のではなく、「分からないからこそ、筋の通った計算方法を使う」ことです。
金利を単純に足して割るのではありません
平均調達金利を計算するとき、間違えやすい点があります。
銀行ごとの利率を、単純に足して割ればよいわけではない、ということです。
たとえば、借入金の平均残高と金利が次のような会社を考えてみましょう。
A銀行から3,000万円を年1.0%、B銀行から5,000万円を年1.5%、C信用金庫から2,000万円を年2.0%で借りています。
借入金の合計は1億円です。
利率だけを単純に平均すると1.5%になります。
しかし、銀行ごとに借りている金額が違うので、実際の利息の負担を反映した計算が必要です。
仮に、一年間を通して借入残高と金利が変わらなかったとすると、A銀行の利息は30万円、B銀行の利息は75万円、C信用金庫の利息は40万円です。合計は145万円になります。
この年間の支払利息145万円を、借入金の合計1億円で割ると、1.45%です。
145万円 ÷ 1億円 × 100 = 年1.45%
この1.45%が平均調達金利です。借りている金額の大きさを反映させた、「加重平均」という考え方です。
仮に、会社が社長に1,000万円を一年間貸し、その間の貸付金残高も変わらなかったとすると、年1.45%の利息は14万5,000円です。
銀行ごとの金利が違っても、こうして一つの筋の通った利率を出せます。
なお、この例は分かりやすくするために、借入残高と金利が一年間変わらないものとしています。
実際の計算では、新たな借入れや返済、変動金利の見直しなどを反映する必要があります。
実務では、前の事業年度の数字を使えます
「平均調達金利がよいのは分かった。でも、借入残高は毎月変わるし、計算が大変そうだ」と思われるかもしれません。
所得税基本通達36-28(2)は、合理的な計算方法の例も示しています。
貸付けを行った日の前年中、または前の事業年度中の「借入金の平均残高」に対して、その期間に「支払うべき利息の額」が何%にあたるかを使う方法です。
たとえば、前の事業年度の借入金の平均残高が8,000万円、支払うべき利息の合計が120万円だった場合、平均調達金利は年1.5%です。
120万円 ÷ 8,000万円 × 100 = 年1.5%
決算書や銀行の返済予定表などを使えば、計算しやすくなります。
ただし、ポイントは借入金の「平均残高」です。
期末にたまたま残っていた金額だけを使うと、実際の状況とかけ離れてしまうことがあります。
借入れと返済の動きが大きい会社では、月末残高の平均で実態を十分に表せるのか、もっと細かな計算が必要なのかも検討したいところです。
また、ここで使うのは、その期間に「支払うべき利息」です。
銀行口座から引き落とされた金額を、そのまま集計すればよいわけではありません。
借入残高と利息の対象期間をそろえ、保証料や手数料が含まれていないかも内容を確認して分けておきましょう。
「2026年は1.3%だから、それでよい」とは限りません
ここは、誤解されやすいところです。
国税庁は、2026年中に行った貸付けのうち、借入金の利率で考える場合以外について、年1.3%という利率を示しています。
2022年から2025年中の貸付けについて示されている年0.9%とは、数字が変わっています。
この1.3%は、すべての役員貸付金に一律で使える数字ではありません。
どの銀行かは分からなくても、借入金が貸付けの元手になったことが明らかなケースがあります。
また、合理的な平均調達金利で実際に利息を受け取っていれば給与課税しなくてよい、という別の取扱いもあります。
たとえば、会社の平均調達金利が1.8%なのに、「国税庁の数字が1.3%だから、社長にも1.3%だけ請求すれば絶対に大丈夫」と判断するのは、慎重であるべきです。
貸付けの元手が何か、実際にどのような利率を設定しているかによって、判断が変わるためです。
反対に、会社の平均調達金利が1.1%で、その計算に筋が通っていて、実際にその利率で利息を受け取っているなら、国税庁の1.3%を下回るという理由だけで、すぐに給与課税されるわけではありません。
国税庁の示す利率と平均調達金利は、役割の違う二つのものです。
数字の大小だけで比べるのではなく、「どのルールで考えているのか」を整理することが大切です。
以前からある役員貸付金にも注意しましょう
もう一つ見落としやすいのが、貸付けを行った時期です。
国税庁の利率は、「今年は何%か」ではなく、「その貸付けを行った年はいつか」によって決まっています。
たとえば、2024年中に行った貸付けは年0.9%、2026年中に行った貸付けは年1.3%です。
ですから、何年も前から残っている役員貸付金について、2026年になったからという理由だけで、当然に1.3%へ切り替えるとは限りません。
最初に貸した日、追加で貸した日、契約の内容、これまで使ってきた利率を確認する必要があります。
平均調達金利を使っている会社も、銀行からの借入金利が大きく変わったときや、新しく借入れをしたときには、利率を見直す必要がないか検討しましょう。
契約書に見直しの時期や方法を決めておけば、担当者が替わっても迷いにくくなります。
金利が動く時代には、「以前決めたから、そのままでよい」と思い込まないことが大切です。
ただし、過去にさかのぼって一方的に利率を書き換えるのではなく、まずは契約と実際の取引を確認するところから始めましょう。
利息を取らないと、社長と会社の両方に影響があります
仮に、会社が社長に1,000万円を無利息で一年間貸していて、税務上の適正な利率が年1.5%と判断されたとしましょう。
この場合、一年間で15万円分の利息に相当する金額が生じます。
社長がこの利息を負担していないと、15万円分の得を受けたと考えられ、原則として給与として所得税がかかる問題が生じます。
会社には、源泉徴収(給与を支払う側が、あらかじめ税金分を差し引いて国に納めるしくみ)の問題が生じることもあります。
会社側にも注意が必要です。
国税庁のタックスアンサー No.5202「役員等に対する経済的利益」では、無利息や低い利率での貸付けによる得が、役員給与にあたる例として挙げられています。
なお、法人税の計算では、本来受け取るべき利息を会社の収入(受取利息)として計上し、同じ額を役員給与として扱う考え方になります。
ただし、役員給与になれば必ず損金(法人税の計算で経費として差し引けるもの)にならない、というわけではありません。
継続して受けている得で、毎月の金額がおおむね一定のものは、「定期同額給与(毎月同じ額で支払う役員給与)」として損金にできる場合があります。
それ以外は損金にできない場合があり、金額が不相当に高いものや、事実を隠したり偽ったりして経理したもの(隠蔽・仮装経理)などにも注意が必要です。
社長個人の所得税だけでなく、会社の法人税や経理処理も、あわせて確認しておきましょう。
なお、災害や病気などで一時的に多額の生活資金が必要になった場合には、金額や返済期間などが合理的であれば、給与課税しなくてよい取扱いがあります。
また、こうした取扱いや平均調達金利による取扱いにあてはまらない貸付けでも、適正な利息と実際の利息との差額による得が年間5,000円以下なら、給与課税しなくてよい場合があります。
法人の場合は事業年度ごとに判定し、事業年度が一年に満たないときは、5,000円を月数に応じて調整します。
この5,000円は差し引ける「控除額」ではなく、給与課税しなくてよいかどうかを決める「判定の基準」です。
税務調査で大切なのは、利率の数字だけではありません
では、平均調達金利を使うと決めたら、それで終わりでしょうか。
私は、もう一歩進めて考えることをおすすめしています。
税務調査で説明するときに大切なのは、「1.45%という数字がある」こと以上に、「なぜ1.45%に決めたのか」を資料で示せることです。
銀行ごとの借入契約書や返済予定表、決算書の支払利息、借入金残高の計算資料を残しておきましょう。
どの期間の数字を使ったのか、どの借入金を集計したのか、計算方法が前年と変わっていないかも説明できると安心です。
また、計算書や契約書に利率を書いただけでは足りません。
平均調達金利の取扱いでは、その利率で実際に利息を受け取っていることが大切です。
利息を帳簿に計上していても、何年も未払いのままになっているなら、注意して確認が必要です。
貸付日、金額、利率、返済期限、返済方法、利息の支払時期を書面ではっきりさせ、入金の記録も残しておきましょう。
取締役への貸付けは、会社法上の「利益相反取引(会社と取締役の利害がぶつかる取引)」として、株主総会や取締役会での承認手続が必要になる場合もあります。
これは、書類を増やすための書類ではありません。
会社と社長個人の約束をはっきりさせ、後から「そんなつもりではなかった」とならないようにするためのものです。
返済の予定がないまま残っていませんか
役員貸付金で問題になるのは、金利だけではありません。
毎年の決算書に同じ金額の役員貸付金が残り、返済も利息の支払いもない。
あるいは、貸付金が少しずつ増え続けている。
こうした状態は、会社のお金と社長個人のお金の境目があいまいになっているサインかもしれません。
銀行に決算書を見てもらうときにも、「このお金はいつ会社に戻ってくるのだろう」と疑問を持たれやすくなります。
会社が利息を払って銀行から借りたお金を、社長個人に長い間貸したままにしていれば、事業に使える資金もその分だけ少なくなります。
役員貸付金を見直すときは、金利を決めるだけでなく、返済できる金額や時期も一緒に考えてみてください。
無理な返済計画をつくっても長続きしません。今の資金繰りに合わせて、実行できる方法を考えることが大切です。
今週できること、今月決めておきたいこと
まず今週は、決算書の「役員貸付金」の残高と、銀行借入金の一覧を確認してみましょう。
役員貸付金がいつ発生したのか、利息を受け取っているか、返済があるかを見てください。
次に、銀行ごとの借入金残高と支払利息を集めます。
前の事業年度の平均残高と支払利息から、平均調達金利を計算できるかを確認します。
自社の数字を並べてみるだけでも、貸付利率を考える材料になります。
そして今月中には、貸付契約書や返済計画を確認し、利率の根拠を一枚のメモにまとめておきたいところです。
いちばん避けたいのは、「以前からこうしているから」「ほかの会社もそうしているから」と、理由が分からないまま続けてしまうことです。
今の小さな確認が、後の大きな手間を防いでくれます。
まとめ―大切なのは、会社の実態に合った説明ができること
会社が複数の金融機関からお金を借りていて、どの借入金が役員への貸付けの元手になったのか特定できない。
そんなときは、会社の平均調達金利を使う方法が、有力な選択肢になります。
ただし、平均調達金利は、銀行の利率をなんとなく平均してつくる数字ではありません。
借入金の残高と支払利息をもとに、筋の通った方法で計算する必要があります。
そして、決めた利率で実際に利息を受け取ることも大切です。
また、2026年中の貸付けについて示されている1.3%は、どんな役員貸付金にも無条件で使える数字ではありません。
貸付けの元手や貸した時期によって、考え方が変わります。
税務の答えを探すときは、数字だけを覚えるよりも、「なぜその数字なのか」を理解しておくほうが役に立ちます。
役員貸付金の金利を見直すことは、会社と社長のお金の関係を整えるよいきっかけにもなるはずです。
参考資料
国税庁 タックスアンサー No.2606「金銭を貸し付けたとき」
国税庁 所得税基本通達36-28(課税しない経済的利益……金銭の無利息貸付け等)、36-49(利息相当額の評価)
国税庁 タックスアンサー No.5202「役員等に対する経済的利益」
※この記事は、2026年11月15日時点の法令・国税庁の公表資料に基づいて作成しています。
実際の取扱いは、貸付けの元手、貸した時期、契約内容などによって異なり、個別の判断が必要です。
具体的な判断は、税務署にご確認ください。