株価は上がるのに、国の借金への不安は消えない―日本経済の明るい期待と、もう一つの現実
最近の日本の金融市場を見ていると、少し不思議なことが起きています。
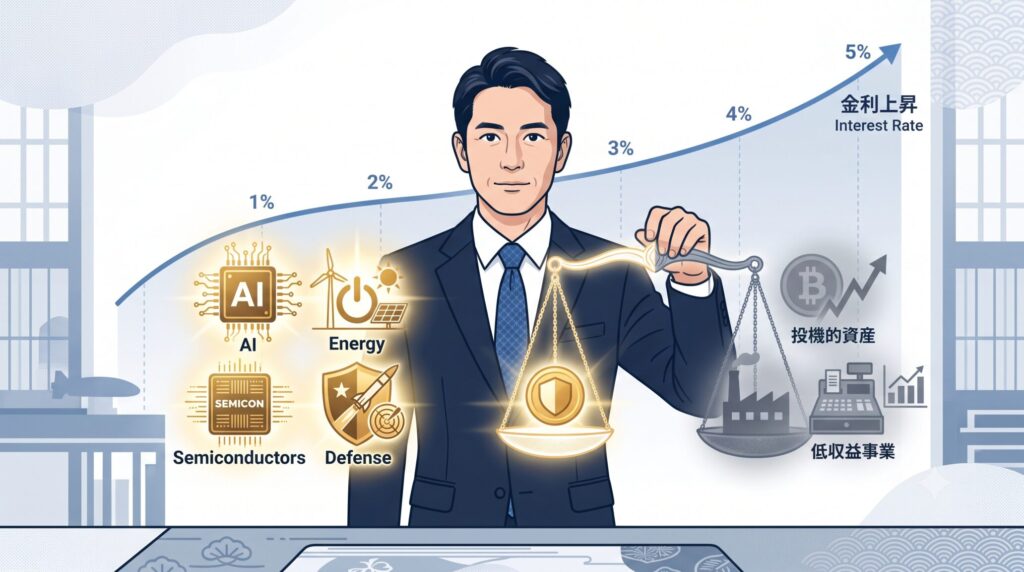
日経平均株価は2026年6月に初めて7万2千円台に乗せ、過去最高値を更新しました。
AIや半導体に関わる企業を中心に、これからも株価が上がるのではないかという期待が広がっています。
その一方で、日本政府が発行する国債の利回りも上がり続けています。
30年国債の利回りは2026年5月に一時4%を超えて過去最高を更新し、長期金利の目安とされる10年国債の利回りも、9月には約30年ぶりに3%台に乗りました。
株式市場では、日本企業の将来に期待が集まっています。
ところが国債市場では、日本という国の将来に対して、慎重な見方が残っています。
同じ日本の金融市場なのに、なぜこのような違いが生まれるのでしょうか。
私は、ここに今の日本経済を理解するうえで、とても大切な問題が隠れていると考えています。
それは、日本企業が成長することと、日本という国の財政が安定することは、必ずしも同じではないということです。
企業が世界で競争力を高め、利益を増やしていくことは、日本にとって明るい材料です。
しかし、国の借金が増え続け、将来の社会保障や公共サービスを維持するための負担が重くなれば、財政に対する不安は残ります。
さらに今は、世界のエネルギー価格やアメリカの金利、海外の政治情勢なども、日本の株価や国債の利回りに大きく影響するようになっています。
日本経済は、これまでとは少し違う時代に入り始めているのかもしれません。
今回は、株価と国債金利という二つの動きから、これからの日本経済を考えてみたいと思います。
日本の株価が上がる理由は、日本経済全体が元気だからとは限りません
まず、日本の株価が上昇している背景から考えてみます。
株価が大きく上がっているという話を聞くと、日本経済が順調に成長しているように感じるかもしれません。
しかし、必ずしもそうとは限りません。
株価は、企業が現在どれくらい利益を出しているかだけでなく、これからどれくらい利益を増やせそうかという期待によっても動きます。
例えば、ある会社が今年100億円の利益を出していたとします。
来年も再来年も同じような利益が続くのであれば、株価が大きく上昇する理由はそれほどありません。
ところが、新しい技術や市場が生まれ、数年後には利益が200億円、300億円になる可能性があると考えられれば、投資家はその会社の株を買いたくなります。
つまり、株式市場は現在の景気だけを見ているわけではありません。
これから利益を増やせる企業が、どれくらいあるのかを見ています。
今の日本株を支えている大きな期待の一つが、AI(人工知能)を中心とした世界的な設備投資です。
AIは、これから多くの産業の仕事の進め方を変えていく可能性があります。
事務作業の効率化だけでなく、工場の生産管理や医療、研究開発などにも利用が広がっています。
しかし、AIを動かすためには、膨大な計算を行うコンピューターが必要です。
そのコンピューターには高性能な半導体が欠かせませんし、大量のコンピューターを動かすための施設も必要になります。
その施設には電気が必要で、電気を安定して届けるための設備も必要です。
施設を建てるために、建設会社や設備会社の仕事も増えます。
このように、一つの新しい技術が広がることで、その周辺にあるさまざまな産業にも仕事が生まれます。
日本企業には、こうした分野で高い技術や競争力を持つ会社が少なくありません。
半導体を製造するための装置、電子部品、精密機械、電力設備、工場で使われる部品などです。
日本がAIの開発そのもので世界の中心にならなくても、AIの普及に必要な設備や部品を供給することで、大きな利益を得られる可能性があります。
ここが、現在の日本株を考えるうえで重要なところです。
日本経済全体の成長がそれほど強くなくても、世界で必要とされる製品を作っている日本企業の利益は、大きく伸びることがあります。
株価の上昇は、こうした企業の将来に対する期待を反映している面があるのです。
世界中でAIへの投資が増えると、日本企業にも仕事が生まれます
AIへの投資というと、アメリカの巨大なIT企業を思い浮かべる方が多いかもしれません。
実際、AIの開発や利用を進めるために、世界の大企業が巨額の資金を使っています。
しかし、そのお金がすべてアメリカ国内にとどまるわけではありません。
半導体を作る企業、半導体を製造する装置を作る企業、データを処理する施設を建設する企業など、世界中に仕事が広がっていきます。
日本にも、新しい工場やデータセンターへの投資が集まっています。
データセンターとは、大量のコンピューターを設置して、情報の保存や処理を行う施設のことです。
私たちが普段利用しているインターネット上のサービスやAIも、こうした施設によって支えられています。
データセンターが増えれば、まず建設の仕事が生まれます。
建物だけでなく、冷却設備や電気設備、通信設備も必要になります。
完成した後も、施設を動かすための電力や保守点検が欠かせません。
さらに、その施設を利用して新しいサービスを提供する企業が増えれば、別の仕事も生まれます。
このように考えると、AIへの投資は、IT企業だけの話ではありません。
建設業、製造業、電気設備業、運送業など、幅広い産業につながっていく可能性があります。
もちろん、すべての企業が同じように利益を増やせるわけではありません。
競争が激しくなれば、売上が増えても利益が増えない会社もあります。
設備を作りすぎてしまい、あとから需要が減る可能性もあります。
データセンターには大量の電力が必要ですから、電力供給や電気料金が成長の制約になることも考えられます。
それでも私は、AIへの投資が日本企業にとって新しい仕事を生み出すことには、前向きな意味があると考えています。
特に、日本国内に工場や施設が建設されるのであれば、その効果は企業の利益だけにとどまりません。
地域の雇用が増えたり、関連企業の受注が増えたりする可能性があります。
ただし、外国企業が日本に投資したからといって、その利益のすべてが日本国内に残るわけではありません。
どれだけ日本国内で部品が調達されるのか。
どれだけ新しい雇用が生まれるのか。
どれだけ日本企業の技術力が高まるのか。
こうした点が、長い目で見た日本経済への効果を左右します。
日本に投資が集まることは大切ですが、その投資を日本国内の所得や技術の向上につなげられるかどうかが、さらに重要なのです。
株価が上昇しても、私たちの暮らしが豊かになるとは限りません
ここで、もう一つ考えておきたいことがあります。
それは、株価の上昇と、私たちの暮らしの豊かさは、必ずしも同じように動かないということです。
例えば、海外で多くの製品を販売している日本企業が、世界的な需要の増加によって大きな利益を上げたとします。
その企業の株価は上がるかもしれません。
しかし、その利益が海外の事業で生まれたものであれば、日本国内の雇用や賃金がすぐに増えるとは限りません。
また、株価を大きく動かす企業と、地域で私たちの暮らしを支えている中小企業とでは、置かれている環境が違います。
大企業には、海外の成長市場で利益を増やせる会社があります。
一方で、地域の中小企業には、人口減少や人手不足、材料費の上昇などに苦しんでいる会社もあります。
大企業の株価が上がっていても、地域の飲食店や小売店、建設会社などの経営が楽になるとは限りません。
むしろ、物価や人件費の上昇によって、経営が厳しくなっている会社もあります。
私自身、日々の仕事で中小企業の経営者の方とお話しすると、「株価のニュースは景気がいいけれど、うちの店には関係のない話だね」という声をよく耳にします。
この温度差は、これからの日本経済を考えるうえで見逃せません。
日本企業の一部が世界的な成長の恩恵を受けることは、良いことです。
しかし、それだけで日本全体が豊かになるわけではありません。
企業が稼いだ利益が、設備投資や研究開発、従業員の賃金、取引先への適切な支払いなどにつながっていくことが大切です。
そして、中小企業も付加価値の高い仕事を増やし、適正な価格で商品やサービスを販売できる環境を整えていく必要があります。
株価という数字だけでは、日本経済の本当の姿は見えてこないのです。
国債の金利が上がることには、どのような意味があるのでしょうか
ここからは、国債について考えてみます。
国債とは、国が資金を借りるために発行する債券です。
例えば、国が道路や橋を整備するために必要な資金を、税金だけでは用意できなかったとします。
その場合、国債を発行して投資家などから資金を借りることがあります。
国は、決められた条件に従って利息を支払い、満期が来れば元本を返済します。
国債には、1年以内に返済する短いものもあれば、10年、20年、30年、さらに40年という長い期間のものもあります。
ここで、言葉を一つ整理しておきます。
国債には、発行するときに決める「表面利率」と、市場で売買される価格から計算される「利回り」があります。
ニュースで「国債の金利が上がった」というときは、多くの場合、後者の市場での利回りを指しています。
この記事でも、特に断りがない限り「国債の金利」は市場での利回りの意味で使います。
そして注意したいのは、国債の価格と利回りは反対方向に動くということです。
例えば、すでに発行されている国債を買いたい人が増えれば、その国債の価格は上がりやすくなります。
すると、その価格で購入した人が得られる利回りは低くなります。
反対に、国債を売りたい人が増えて価格が下がれば、購入した人が得られる利回りは高くなります。
つまり、国債の金利が上がるということは、一般的には国債の価格が下がっていることを意味します。
最近の日本では、長い期間の国債の利回りが高い水準で推移しています。
特に30年という長い期間の国債については、投資家が慎重になっているように感じられます。
もっとも、金利が上昇したからといって、すぐに日本国債の信用が失われたと判断するのは早計です。
日本は長い間、非常に低い金利が続いてきました。
その状態から、物価や賃金が上がり、金利がつく時代へ移行するのであれば、国債の金利が上昇すること自体は不自然ではありません。
問題は、金利が上がったという事実だけではありません。
なぜ金利が上がっているのかという理由です。
経済が成長し、企業の利益や賃金が増えることで金利が上がるのであれば、比較的前向きに考えられます。
しかし、将来の物価上昇や国の借金への不安が強まったことで金利が上がっているのであれば、意味が違ってきます。
同じ金利上昇でも、その背景によって日本経済への影響は変わるのです。
この視点は、後ほど為替やアメリカの金利を考えるときにも何度か出てきます。
10年後の日本と30年後の日本では、心配することが違います
国債の金利を考えるときには、期間の違いにも注目する必要があります。
10年国債と30年国債は、どちらも日本政府が発行する国債です。
しかし、投資家が思い描く将来の長さは大きく違います。
例えば、10年間お金を貸す場合を考えてみます。
10年先であれば、現在の金融政策や景気の動向、今後数年間の物価の動きなどから、ある程度の見通しを立てることができます。
もちろん、10年後のことを正確に予測することはできません。
それでも、現在の経済状況から将来を考えるための材料はあります。
一方、30年間お金を貸す場合はどうでしょうか。
今から30年後の日本では、人口構成が大きく変わっている可能性があります。
現在働いている人の多くが高齢者になり、今の子どもたちが社会を支える世代になっています。
医療や介護のあり方も、国の予算の使い方も、今とは違っているでしょう。
30年という長い期間では、物価や景気だけでなく、国の制度や社会全体の変化まで考える必要があります。
そこで投資家は、長い期間お金を貸すことに対して、より高い金利を求める場合があります。
例えば、友人に1年間お金を貸す場合と、30年間お金を貸す場合を想像してみてください。
相手が誠実な人であっても、30年間には何が起こるか分かりません。
仕事が変わるかもしれませんし、生活環境が変わるかもしれません。
長く貸すほど、将来の不確実さは大きくなります。
国債でも、それと似た考え方があります。
長期間資金を貸すことに伴う不確実さに対して、投資家が上乗せの金利を求めるのです。
これは専門的には「タームプレミアム」と呼ばれ、期間が長いことに対する上乗せ分という意味です。
ただし、10年国債は金融政策だけ、30年国債は財政だけで決まるわけではありません。
どちらの金利にも、物価、景気、海外金利、国債の需要と供給のバランスなどが影響します。
そのうえで、30年という長い期間になるほど、遠い将来の物価や財政、国債を持ち続けるリスクへの評価が重要になりやすいと考えられます。
私は、この期間の違いが、今の日本の金融市場を理解する大きな手がかりになると思っています。
30年後の日本には、今から考えておくべき問題がたくさんあります
30年後の日本を考えたとき、最初に思い浮かぶのは人口減少です。
日本では、長い間、出生数の減少と高齢化が進んできました。
今後も人口減少が続けば、働く人の数が減り、税金や社会保険料を負担する人の割合も変わっていきます。
一方で、医療や介護、年金などの社会保障には、引き続き多くのお金が必要になります。
もちろん、人口が減れば、すべての支出が同じように増え続けるわけではありません。
技術の進歩や制度の見直しによって、負担を抑えられる部分もあります。
それでも、働く人が減るなかで社会保障をどのように維持するのかは、大きな課題です。
さらに、道路や橋、上下水道などの老朽化も進んでいます。
こうした施設は、作って終わりではありません。
安全に使い続けるためには、点検や修理、更新が必要になります。
日本では高度経済成長期に整備された施設が多く、今後は維持や更新のための費用が大きな課題になります。
また、国際情勢の変化によって、防衛やエネルギーの安定供給にもお金が必要になる可能性があります。
災害への備えも欠かせません。
このように考えると、これからの日本には、お金を必要とする課題がいくつも存在しています。
問題は、それらの費用をどのように負担するのかということです。
税金で負担するのか。
社会保険料で負担するのか。
ほかの支出を減らすのか。
それとも、国債を発行して将来に負担を残すのか。
どの選択にも、良い面と難しい面があります。
国債を発行すること自体が、必ずしも悪いわけではありません。
例えば、将来の生産性を高める設備や技術への投資によって、日本経済の成長力が高まるのであれば、その投資には意味があります。
しかし、支出を増やすだけで経済の成長につながらなければ、借金の負担ばかりが重くなります。
大切なのは、国がお金を使うかどうかだけではありません。
そのお金を使うことで、将来の日本に何が残るのかということです。
長い期間の国債を購入する投資家も、こうした日本の将来を意識しているのではないでしょうか。
国債を買う人がいても、金利が下がるとは限りません
ここで興味深いのは、国債が問題なく販売されても、その後に金利が上昇することがあるという点です。
国債を発行するときには、金融機関などの投資家が購入するための入札が行われます。
入札で多くの購入希望が集まれば、ひとまず国債への需要があると考えられます。
ところが、入札が順調だったとしても、その後の市場で国債が積極的に買われるとは限りません。
なぜでしょうか。
私は、ここには投資家の二つの気持ちがあるのだと思います。
一つは、今の金利であれば購入してもよいという気持ちです。
もう一つは、今後さらに金利が上昇するかもしれないので、大量には購入したくないという気持ちです。
実際に、30年国債の利回りは2026年5月に4%を超えました。
日本で長く続いた低金利の時代を知っている人からすれば、かなり高い水準に感じられます。
しかし、投資家が今後5%程度まで金利が上がる可能性を心配していたらどうでしょうか。
金利が上昇すると、すでに発行された国債の市場価格は下がります。
特に30年という長い期間の国債は、金利のわずかな変化でも価格が大きく動きやすい特徴があります。
満期まで保有できる投資家と、途中で売却する可能性がある投資家とでは、この価格変動の受け止め方も違います。
そのため、ある金利水準では一定の購入希望が集まっても、そこから積極的に買い進む人が増えないということが起こります。
国債を買う人がいなくなったわけではありません。
しかし、将来の金利や物価について安心できないため、慎重に購入している可能性があります。
私は、この違いが重要だと考えています。
もちろん、入札後に金利が上昇した理由を、財政への不安だけで説明することはできません。
海外の金利が上がったり、大きな投資家が売却したりしたことも影響します。
それでも、順調な入札だけを見て、長期国債市場が完全に落ち着いたと判断するのは早いと思います。
国債の金利が高いからといって、日本がすぐに財政危機になるわけではありません
ここは、誤解しないようにしておきたいところです。
日本の国債金利が上がっているという話を聞くと、国の財政がすぐに行き詰まるのではないかと不安になるかもしれません。
しかし、私はそこまで単純に考える必要はないと思っています。
日本の国債には、ほかの国と比べたときの特徴があります。
その一つは、国債のほぼすべてが日本円で発行されていることです。
外国の通貨で借金をしている国は、その外国通貨を用意できなくなると、返済が難しくなることがあります。
日本の場合は自国通貨で国債を発行しているため、こうした外国通貨不足による危機とは事情が違います。
また、日本には銀行や保険会社、年金など、多くの金融資産を持つ国内の投資家が存在しています。
日本銀行も、国債買入れを段階的に減らしているとはいえ、今も大量の国債を保有しています。
そのため、日本の財政を考えるときに、政府の借金の大きさだけを見て、ほかの国と同じように判断することはできません。
ただし、日本円で借金ができるからといって、国債をいくら発行しても問題がないわけではありません。
国債の発行が増え続ければ、将来の利払い負担が重くなる可能性があります。
また、財政への不安が強まれば、物価や為替相場に影響することもあります。
日本銀行が国債を買えば、どんな問題でも解決できるというわけでもありません。
金融政策には、物価の安定という大切な役割があります。
政府の借金を支えることばかりを優先すれば、物価の安定や通貨への信頼との間で難しい問題が生まれます。
つまり、今の日本について考えるべきことは、明日にも国が破綻するかどうかという極端な話ではありません。
将来にわたって、無理のない形で国の財政を運営できるのかという問題です。
これは、急に答えが出る問題ではありません。
だからこそ、政府がどのような予算を組み、どのような説明をするのかが重要になってきます。
政府が経済成長を目指すことと、財政を大切にすることは両立できるはずです
ここで、政府の経済政策についても考えてみます。
日本経済が長い間、十分に成長できなかったことを考えると、成長を促す政策は重要です。
企業が設備投資を増やし、新しい技術を開発し、賃金が上がるような環境を作ることには大きな意味があります。
そのために政府が一定の支出を行うことも、必要な場合があります。
しかし、私は経済成長を目指すことと、国の支出を増やすことを同じ意味で考えるべきではないと思います。
例えば、10億円を使って何かの施設を建設したとします。
その施設が将来にわたって多くの人に利用され、地域の企業活動を支えるのであれば、長い目で見た価値が生まれます。
一方、あまり利用されない施設を建設してしまえば、その後も維持費ばかりがかかります。
同じ10億円でも、将来に残るものは違います。
国の予算も、それと同じではないでしょうか。
人材育成や技術開発、老朽化した施設の更新など、将来の生産性を高める支出には意味があります。
しかし、効果が十分に検証されないまま、さまざまな事業にお金を使い続けることは、将来の負担を増やす原因になります。
減税についても同じです。
家計の負担を軽くしたり、企業の投資を促したりする減税には、それぞれ目的があります。
しかし、減税によって税収が減るのであれば、その分をどうするのかを考える必要があります。
ほかの税収が増えることを期待するのか。
支出を減らすのか。
あるいは国債の発行を増やすのか。
減税を行えば、必ずその分だけ経済が成長して税収が増えるとは限りません。
一方で、減税を一律に否定する必要もありません。
重要なのは、政策の目的と効果、そして財源について、政府が分かりやすく説明することです。
私は、国民にとっても金融市場にとっても、何にお金を使い、その結果として何を実現しようとしているのかが分かる財政運営が必要だと思います。
企業経営でも、借入金があること自体を問題にするのではなく、その借入金を使ってどのような利益を生み出すのかが重要です。
国の財政も、まったく同じではないものの、似た面があります。
将来の成長につながる支出なのか。
将来の負担だけを増やす支出なのか。
その違いを見極めることが大切なのです。
世界の金利が上がれば、日本の金利も影響を受けます
日本の国債金利を考えるとき、国内の財政や金融政策だけを見ていては十分ではありません。
世界の金利にも目を向ける必要があります。
以前の日本は、ほかの主要国と比べても金利が非常に低い状態が長く続いていました。
日本銀行が大規模な金融緩和を行い、国債を大量に購入していたことが、その大きな理由です。
そのため、日本の国債市場は、日本銀行の政策による影響を強く受けていました。
しかし、日本銀行は2024年3月にマイナス金利政策を解除し、その後は段階的に政策金利を引き上げてきました。
2026年6月には政策金利を1.0%程度とし、1995年以来の水準になっています。国債の買入れ額も少しずつ減らしています。
このように金融政策が通常の状態へ戻っていくと、国債の価格は市場での売買によって決まりやすくなります。
そこで重要になるのが、海外の国債との比較です。
例えば、日本の国債の利回りが上がっても、アメリカの国債の利回りがさらに大きく上がれば、投資家はアメリカの国債に魅力を感じるかもしれません。
もちろん、外国の国債を買う場合には為替の問題があります。
円で生活している投資家がドル建ての国債を購入すれば、円とドルの交換比率が変化することによって、利益が増えたり減ったりします。
為替変動を抑えるための取引を行うこともできますが、そのためには費用がかかります。
したがって、外国の国債の金利が高いからといって、必ず外国の国債の方が有利とは限りません。
それでも、世界中の国債の金利を比べながら投資するという考え方は、今後さらに重要になると思います。
特に、アメリカやヨーロッパで財政への不安が強まり、長い期間の国債が売られるようになると、その影響が日本にも及ぶ可能性があります。
実際、2026年はアメリカの30年国債の利回りも大きく上昇し、日本の超長期金利と連動するように動く場面が目立ちました。
日本の財政政策に大きな変化がなくても、海外の金利上昇に引っ張られる形で、日本の金利が上がることがあるのです。
日本の国債は、日本国内だけの事情で価格が決まるものではなくなっています。
これは世界経済との結びつきが強くなった結果であり、自然な変化でもあります。
しかし政府から見れば、自国の政策だけでは金利を安定させられない難しさが増すことにもなります。
日本の金利が上がれば、円高になるのでしょうか
株価や国債金利と並んで、私たちの生活に大きな影響を与えるのが為替相場です。
日本円が高くなれば、海外から購入する商品を円に換算した価格は、ほかの条件が同じなら安くなります。
原油や天然ガス、食料品など、多くのものを輸入している日本にとって、円高は輸入物価を抑える方向に働きます。
反対に円安になれば、輸入品の価格は上昇しやすくなります。
では、日本の金利が上がれば円高になるのでしょうか。
一般的には、日本と海外の金利差が縮まると、円が買われやすくなる場合があります。
例えば、日本の金利が少しずつ上がる一方で、アメリカの金利が下がるとします。
これまで高い金利を求めてドルを持っていた投資家が、円を買い戻す可能性があります。
その結果、円高が進むことがあります。
しかし、金利が上がれば必ず円高になるわけではありません。
2026年の日本では、国債の利回りが上がり続ける中でも円安が進み、7月末には日米両政府が円買いの協調介入に踏み切りました。
9月にも1ドル159円台まで円安が進む場面がありました。
なぜこうしたことが起きるのでしょうか。
理由の一つは、アメリカの金利も同時に上がり、日米の金利差が思ったほど縮まらなかったことです。
もう一つは、金利が上がっている理由です。
日本経済が成長し、金利が正常な水準へ戻るのであれば、円にとって前向きな材料になる可能性があります。
一方で、財政への不安や物価上昇への警戒から金利が上がっているのであれば、必ずしも円が買われるとは限りません。
反対のケースもあります。
世界的な金融市場の混乱が起きたときには、投資家がこれまで行っていた取引を急いで解消することがあります。
例えば、金利の低い円を借りて海外の資産に投資していた人が、その投資をやめて円を返済する場合です。
このときには円を買い戻す動きが生まれ、日本の経済状況とは直接関係なく、円高が進むことがあります。
そのため、世界的な金融不安のなかで円高が進む一方、日本の超長期国債の金利は上昇するという組み合わせも考えられます。
一見すると不思議ですが、円を買う理由と国債を売る理由が違えば、同時に起こり得る現象です。
私は、これからの為替相場を考えるときには、単に日本とアメリカの金利差を見るだけではなく、金利が動いている理由まで考える必要があると思っています。
原油価格の上昇は、日本経済にとって大きな負担になります
ここまで、AIへの投資、株価、国債、為替について考えてきました。
これらの動きをつなぐ重要なものが、エネルギー価格です。
日本は原油や天然ガスの多くを海外から輸入しています。
そのため、世界のエネルギー価格が上昇すると、日本経済は大きな影響を受けます。
2026年は中東情勢の緊迫によって原油価格が大きく揺れ動き、それが物価上昇への警戒を通じて、日本の長期金利を押し上げる要因の一つにもなりました。
例えば、原油価格が上昇したとします。
まず、ガソリンや軽油などの価格が上がりやすくなり、運送会社の燃料費が増えます。
工場でも、製品を作るためのエネルギー費用が増える場合があります。農業や漁業にも影響します。
さらに、物流費や製造費用の上昇が、さまざまな商品の価格に反映される可能性があります。
つまり、原油価格の上昇は一部の企業だけの問題ではなく、私たちの生活全体に広がっていく可能性があります。
しかも、円安が重なれば、輸入に必要な円の金額はさらに増えやすくなります。
その結果、国内の物価上昇が続けば、日本銀行も金融政策の判断が難しくなります。
物価を抑えるために金利を上げれば、企業の借入金利や住宅ローンなどに影響する可能性があります。
しかし、景気が弱いときに金利を上げれば、経済活動をさらに冷やしてしまうおそれもあります。
エネルギー価格の上昇は、国内の需要が増えて起きた物価上昇とは性格が違います。
海外で起きた戦争や政治的な対立、原油の供給不足などによっても発生するからです。
このため、日本銀行が金利を上げるだけで、原油価格そのものを下げられるわけではありません。
ここに、日本のようなエネルギー輸入国の難しさがあります。
AIへの投資が増えることは、企業にとって新しい利益を生む機会です。
しかし、同じ時期にエネルギー価格が大きく上昇すれば、その利益を材料費や電気料金の増加が打ち消してしまう可能性もあります。
日本企業にとって望ましいのは、新しい仕事が増える一方で、エネルギー価格や金利が過度に上昇しない環境です。
反対に、企業の成長への期待が高まっていても、世界的な物価上昇や金利上昇が続けば、株価への逆風が強くなることも考えられます。
AIへの期待が大きいほど、期待が外れたときの影響も大きくなります
AIへの投資は、これからの世界経済を変える可能性があります。
ただし、将来性が大きいことと、株価が上がり続けることは別の話です。
例えば、ある会社が今後10年間で大きく成長すると、多くの投資家が予想していたとします。
その期待によって、株価がすでに大きく上昇している場合があります。
この会社が実際に利益を増やしたとしても、投資家の予想を下回れば、株価が下がることがあります。
つまり、会社の業績が良いというだけでは、株価が上昇するとは限りません。
市場が期待していたほど良かったのかどうかが重要なのです。
AI関連企業についても同じことが言えます。
これから設備投資が拡大するという期待が株価に十分反映されていれば、実際の投資額や利益が少し期待を下回っただけでも、大きな株価下落につながる可能性があります。
さらに、金利が上昇すると、将来大きな利益を生むと期待される企業の株価には、下落圧力がかかることがあります。
なぜでしょうか。
株式を買うということは、将来得られる利益に期待してお金を出すことです。
国債の金利が非常に低いときには、将来成長する企業の株を高い価格でも買いたいと思う人がいるかもしれません。
ところが、比較的安全な国債でも一定の利回りを得られるようになると、投資家は株式に対して、それに見合うだけの高い利益を求めるようになります。
その結果、企業の将来性が変わっていなくても、株価が下がることがあります。
このことは、現在のAI関連企業を見るうえで重要です。
AIという技術そのものが広がり続けたとしても、関連企業の株価が上がり続ける保証はありません。
私は、これからの株式市場では、AIという言葉への期待よりも、実際にどれだけ売上や利益が増えているのかが、ますます重要になると思っています。
アメリカの金利が、日本株の行方を左右する可能性があります
日本の株価を考えるとき、日本銀行の政策や国内の経済状況だけでなく、アメリカの金利にも注目する必要があります。
アメリカは世界最大級の金融市場を持ち、世界中の投資家がアメリカの株式や国債を売買しています。
そのため、アメリカの金利が大きく動くと、日本の株式市場にも影響が及びます。
例えば、アメリカで物価上昇がなかなか収まらず、金利が高い状態が続いたとします。
すると、アメリカの国債に投資した場合の利回りが高くなり、投資家は株式のように価格が大きく変動する資産を持つことに、これまで以上に慎重になるかもしれません。
特に、遠い将来の利益成長を期待して高い価格がついている企業の株は、金利上昇の影響を受けやすくなります。
その結果、アメリカのAI関連企業の株価が下落すれば、日本の半導体関連企業などにも売りが広がる可能性があります。
また、アメリカの金利上昇が世界の国債市場に波及すれば、日本の超長期国債の金利も上昇することがあります。
つまり、アメリカで起きた金利上昇が、日本の国債金利の上昇と日本株の下落という、二つの影響を同時に及ぼす可能性があるのです。
ただし、ここでも4章で見た「金利が上がる理由」が大切になります。
アメリカ経済が力強く成長し、企業の利益が増えているのであれば、日本の輸出企業には追い風になる可能性があります。
しかし、財政への不安や物価上昇への警戒が強まったことで金利が上がっているのであれば、株式市場にとって厳しい環境になることがあります。
日本株の先行きを考えるときには、アメリカの金利が何%になったかという数字だけでなく、なぜその水準になったのかを考えることが大切です。
金利のある時代は、家計や企業にも大きな変化をもたらします
日本では長い間、金利がほとんどつかない状態が続いてきました。
銀行に預金していても、受け取れる利息はわずかでした。
その一方で、住宅ローンや企業の借入金利は低く、比較的安い費用でお金を借りられる環境が続いていました。
しかし、金利が上昇すると、この関係が少しずつ変わっていきます。
預金金利が上がれば、預金を持っている人にとっては利息収入が増える可能性があります。
個人向け国債なども、以前より高い利回りで購入できるようになります。
一方で、住宅ローンを利用している人や、借入金が多い企業にとっては、負担が増える可能性があります。
ただし、国債の金利が上がったからといって、すべての預金金利や借入金利が同じ幅で上がるわけではありません。
一般的に、長期の固定金利は国債の利回りの影響を受けやすく、変動金利は日本銀行の政策金利の影響を受けやすいといわれます。
借入期間や銀行の判断によっても影響は違います。
それでも、金利がある時代へ移ることは、家計にも企業にも大きな変化をもたらします。
私は、特に中小企業への影響を考える必要があると思っています。
中小企業の多くは、事業を続けるために金融機関から借入れを行っています。
設備投資のための借入金もあれば、日々の資金繰りを支えるための借入金もあります。
例えば、借入金が5,000万円ある会社で、適用される借入金利が1%上がった場合、単純計算では年間の利息負担が50万円増えます。
利益が十分にある会社であれば、それほど大きな問題にならないかもしれません。
しかし、もともと利益が少ない会社にとって、年間50万円の負担増は小さくありません。
社員10人ほどの会社であれば、一人分の賞与に近い金額になることもあります。
一方で、金利が上がる時代は、企業がお金の使い方を見直す機会にもなります。
以前は、低い金利で借入れができたため、投資による利益をあまり厳しく考えなくても資金を借りやすい環境がありました。
しかし、借入金利が上がれば、設備投資によってどれくらいの利益が増えるのかを、これまで以上に考える必要があります。
借入金で設備を購入した結果、生産性が高まり、利益が増えるのであれば意味があります。
反対に、十分な効果が見込めない投資であれば、慎重になる必要があります。
これは企業にとって厳しい変化ですが、経営を見直す機会にもなると思います。
金利のある時代には、お金を借りられることよりも、借りたお金をどれだけ有効に使えるかが重要になります。
この考え方は、企業だけでなく、政府の財政運営にも共通する部分があります。
日本の財政にとって、本当に怖いのは金利上昇そのものではありません
日本政府には、多額の国債残高があります。
そのため、金利が上昇すれば、将来の利払い負担が増えていく可能性があります。
ただし、国債の金利が上昇したからといって、すでに発行されているすべての国債の利息が、すぐに増えるわけではありません。
多くの国債は、発行時に決めた表面利率で利息が支払われます。
新しく国債を発行したり、満期を迎えた国債を借り換えたりするときに、その時点の金利水準の影響を受けます。
その動きは、すでに表れ始めています。財務省は2026年10月に発行する10年国債の表面利率を3.1%とし、これは約30年ぶりの高さです。
このように、金利上昇の影響は、借り換えを通じて時間をかけて国の財政に表れていきます。
では、本当に注意すべきことは何でしょうか。
私は、金利上昇によって政府が自由に使えるお金が減っていくことだと考えています。
例えば、国の税収が増えても、その増加分の多くを国債の利息に使わなければならなくなったらどうでしょうか。
本来であれば、教育や子育て、医療、研究開発などに使えたかもしれないお金を、利払いに充てる必要が出てきます。
もちろん、利息の支払いは金融機関や投資家の収入にもなります。
国内の投資家が国債を持っていれば、その利息が国内の所得になる面もあります。
したがって、利払いの増加をすべて経済の損失と考えるのは正確ではありません。
それでも、政府の予算の中で利払いに使うお金が増えれば、ほかの政策に使える余地が狭まる可能性があります。
さらに、将来の物価や金利に対する不安が強まり、投資家が高い金利を求めるようになれば、新しい国債を発行する費用も増えます。このような状態が続くと、財政運営は少しずつ難しくなります。
ただし、日本経済が成長し、税収も増えていれば、金利上昇による負担を吸収できる可能性があります。
重要なのは、金利だけを見ることではありません。
経済がどれくらい成長するのか。
税収がどれくらい増えるのか。
国の支出がどれくらい増えるのか。
そして、借金の残高が経済の規模に対してどのように変化していくのか。
こうしたことを合わせて考える必要があります。
私は、金利が上がること自体を怖がるよりも、金利が上がっても成長によって支えられる経済を作れるかどうかが重要だと思います。
日本の金融市場は、少しずつ企業と政府を別々に評価するようになっています
ここまで考えてくると、株価が高い水準で推移する一方で、超長期国債の金利が高い状態にあることは、それほど不思議ではないように思えてきます。
株式市場では、世界的な技術革新によって成長する企業が評価されています。
一方、国債市場では、長い将来にわたって日本政府が財政を安定させられるのかという問題が意識されています。
そして、為替市場では、日本と海外の金利差や世界の資金の流れが影響しています。
それぞれが、違う角度から日本を評価しているのです。
私は、このこと自体は悪い変化ではないと思っています。
かつての日本では、金利が非常に低く抑えられ、企業も政府も低い費用で資金を調達できる環境が続いていました。
その時代には、金融市場の動きに日本銀行の政策が大きな影響を与えていました。
しかし、物価が上昇し、金利が戻ってくると、投資家はそれぞれの投資先を、より慎重に評価するようになります。
利益を増やせる企業には、高い評価が集まります。
一方で、将来の財政運営に不安があれば、国債を長期間持つことに対して、より高い利回りを求めます。
日本企業の将来を高く評価することと、日本政府の財政に慎重になることは、両立するのです。
そして、それぞれの評価が違うことは、必ずしも不健全ではありません。
むしろ、資金を使う側に対して、そのお金をどのように使い、どのような成果を生むのかを問いかける仕組みとも考えられます。
ただし、市場の判断が常に正しいわけではありません。
株式市場が成長を期待しすぎることもあれば、国債市場が将来を悲観しすぎることもあります。
金融市場の価格は、そのときの情報や投資家の心理によって動きます。
ですから、株価や金利の動きを絶対的な答えとして受け取るのではなく、そこから何を読み取れるのかを考える姿勢が大切だと思います。
これからの日本で注目したいのは、株価の高さだけではありません
日経平均株価が大きな節目を超えたというニュースは、多くの人の目を引きます。
分かりやすい数字ですし、日本企業への期待が高まっているように感じられます。
しかし、私はこれからの日本経済を考えるうえで、株価だけを見ていては不十分だと思っています。
もちろん、株価の上昇は重要です。
企業が成長し、投資家から高く評価されているのであれば、それは前向きな材料です。
ただし、その株価上昇が一部の企業だけに集中していないかを見ておく必要があります。
実際、2026年春に日経平均が最高値を更新した局面を分析したところ、その間に値上がりしたのは日経平均を構成する225銘柄のうち約4分の1にとどまり、上昇率の上位にはAIの設備に関わる銘柄が並んでいたという指摘もあります。
AI関連企業だけでなく、製造業全体、サービス業、中小企業などにも利益の拡大が広がっているのでしょうか。
賃金の上昇につながっているのでしょうか。
日本国内で新しい設備投資が増えているのでしょうか。
こうしたことが大切です。
そして、もう一つ注目したいのが、30年という長い期間の国債金利です。
30年国債の金利が高い状態でも安定して推移し、企業の利益や賃金が増えているのであれば、日本経済が金利のある時代へ移行している過程として理解できる部分があります。
しかし、企業の利益がそれほど増えていないのに、財政や物価への不安から国債金利が大きく上昇するようであれば、注意が必要です。
その場合には、企業の資金調達や金融機関の資産運用、政府の財政運営にも負担が広がる可能性があります。
特に、長い期間の金利が短期間で大きく上昇する場合には、その理由を慎重に考えなければなりません。
一方で、30年金利が高いからといって、それだけで財政への信用が失われていると断定することもできません。
物価の見通しや海外金利、生命保険会社など長期投資家の需要、国債の発行量といった要因も影響します。
また、短い期間と長い期間の国債の金利差が縮小したからといって、財政への不安がなくなったとも言い切れません。
長い期間の金利が下がったのではなく、短い期間の金利が上昇したことで差が縮まる場合もあるからです。
大切なのは、一つの数字だけで判断しないことです。
株価、金利、物価、為替、企業利益を組み合わせて、日本経済がどちらへ向かっているのかを考える必要があります。
私は、今後の政府予算や国債の発行計画にも注目したいと考えています。
どのような分野にお金を使うのか。
そのお金をどのように用意するのか。
国債の発行額をどのように考えているのか。
そして、その政策によって日本経済をどのように成長させようとしているのか。
こうした内容の方が、株価が一時的に大きな節目を超えたというニュースより、長い目で見れば重要になるかもしれません。
私たちがこれから考えるべきこと
最後に、私たち自身の生活について考えてみたいと思います。
株価の上昇や国債の金利という話は、普段の生活から少し離れた問題のように感じるかもしれません。
しかし、実際には私たちの暮らしと深くつながっています。
国債の金利が上昇すれば、預金や資産運用の環境が変わる可能性があります。
住宅ローンや企業の借入金利にも影響する場合があります。
企業の資金調達費用が増えれば、設備投資や雇用にも影響するかもしれません。
政府の利払い負担が増えれば、将来の予算の使い方にも関係してきます。
そして、原油価格や為替相場が大きく動けば、私たちが日々購入する商品やサービスの価格にも影響します。
こうして考えると、株式市場や国債市場で起きていることは、決して投資家だけの問題ではありません。
日本という国が、これからどのような経済を目指していくのかという問題につながっています。
私は、これからの日本には、二つのことが必要だと考えています。
一つは、企業が新しい価値を生み出し、利益を増やせる環境を整えることです。
AIや半導体などの新しい技術は、日本企業にとって大きな機会になる可能性があります。
しかし、その機会を生かすためには、企業自身が技術力を高め、人材を育て、必要な投資を行う必要があります。
海外からの投資を受け入れることも大切ですが、それだけに頼るわけにはいきません。
日本国内の企業も、世界で必要とされる商品やサービスを生み出していくことが大切です。
もう一つは、政府が将来の負担を意識した財政運営を続けることです。
経済を成長させるための支出は必要です。
しかし、経済成長という言葉だけで、すべての支出を正当化することはできません。
支出によってどのような成果が生まれるのかを考え、効果が乏しいものは見直す必要があります。
減税についても、短期的な家計支援だけでなく、将来の財政負担との関係を考えることが重要です。
私は、経済成長と財政の安定を、対立するものとして考える必要はないと思います。
むしろ、両方がそろってこそ、日本経済は長い目で見て強くなれるのではないでしょうか。
企業が利益を増やし、賃金が上がり、国内の消費や投資が増える。
その結果として税収も増えれば、政府は将来への投資を行いやすくなります。
そして、政府の財政運営が安定していれば、企業も家計も将来を見通しやすくなります。
企業の成長と国の財政は、市場では別々に評価されるものですが、長い目で見れば互いに支え合う関係でもあるのです。
おわりに―日本企業の成長を、日本全体の豊かさにつなげられるでしょうか
今の日本の金融市場には、明るい期待と慎重な見方が同時に存在しています。
株式市場では、AIや半導体などの新しい技術によって、日本企業が利益を増やしていく未来が期待されています。
一方で、長い期間の国債市場では、人口減少や社会保障、財政負担、世界的な金利上昇など、将来の不確実さが意識されています。
この二つは、必ずしも矛盾するものではありません。
企業が成長することと、国の財政が安定することは、それぞれ違う課題だからです。
私は、日本企業にはこれからも大きな可能性があると思っています。
世界では新しい技術への投資が続き、産業の仕組みが変わろうとしています。
日本には、そうした変化を支える技術や製品を持つ企業が数多く存在しています。
しかし、それだけで日本の将来が安泰になるわけではありません。
世界的な成長の恩恵を受ける企業が増えても、その利益が日本国内の所得や賃金、地域経済に十分に広がらなければ、多くの人は豊かさを実感できません。
また、政府が将来の負担を考えずに国債の発行を増やし続ければ、せっかくの経済成長が財政への不安によって打ち消される可能性もあります。
私は、今の日本が一つの大きな分かれ道に立っているように感じています。
長い間、日本は低成長と低金利の時代を過ごしてきました。企業が大きな投資を控え、賃金もなかなか上がらず、物価もあまり上昇しない時代でした。
しかし、今は状況が大きく変わり始めています。
世界的な技術革新によって、日本企業に新しい仕事が生まれています。
物価や賃金も上がり始め、日本は金利がつく経済へ移ろうとしています。
この変化を、単に株価が上がった、金利が上がったという数字だけで終わらせてはいけないと思います。
本当に大切なのは、この変化によって日本がどのような国になっていくのかということです。
企業が世界で利益を増やし、その利益が国内の投資や賃金につながる。
政府は必要な投資を行いながら、将来の世代に過度な負担を残さないように財政を運営する。
そして、働く人や地域の中小企業も、経済成長の恩恵を受けられるようになる。
そうした流れを作ることができれば、日本経済は今よりも強くなれると思います。
反対に、一部の企業の株価だけが上昇し、国の借金と国民の負担が増え続けるのであれば、日本全体が豊かになったとは言えません。
株価が上がることは、企業の将来に対する期待を表しています。
国債の金利は、将来の物価や財政、世界の金利などに対する市場の見方を反映しています。
そして、私たちの暮らしは、その両方から影響を受けます。
私は、これからの日本経済を見るときには、株価の高さだけでなく、その成長がどれだけ社会全体に広がっているのかを大切にしたいと考えています。
また、政府が目先の景気対策だけでなく、10年後、20年後、30年後の日本まで考えて政策を進めているのかにも注目したいと思います。
企業が成長し、国の財政も安定し、私たちの暮らしも少しずつ良くなっていく。
その三つがそろって初めて、日本経済が本当の意味で前に進んでいると言えるのではないでしょうか。
私は、これからの日本にとって最も大切なのは、株価がどこまで上がるかということ以上に、成長によって生まれた豊かさを、将来の安心につなげられるかどうかだと考えています。
※本記事は2026年10月時点の公表情報をもとに執筆しています。
金利や株価、為替の水準は日々変動します。
また、本記事は特定の金融商品の売買をおすすめするものではありません。
資産運用や借入れのご判断にあたっては、最新の情報をご確認のうえ、必要に応じて専門家にご相談ください。