AIが広がるほど、AI関連株は苦しくなる?―日本株の「次の主役」を考える
株価が大きく下がると、世の中の空気まで変わったように感じます。
少し前まで将来を明るく語っていた人が、今度は景気の悪化を心配し始めます。
最近の日本株にも、そんな変化が起きています。
日経平均株価は今年6月25日に終値で7万2366円の最高値を付けました。
ところが11月6日には1日で3643円下がり、終値は5万7434円まで落ち込みました。
この下げ幅は、1987年のブラックマンデー翌日、2024年8月5日に次ぐ歴代3番目の大きさです。
その後は持ち直し、11月11日の終値は6万1248円と6万1千円台を回復しました。
それでも、一時の勢いが戻ったと言い切れる状況ではありません。
市場では慎重な予想も出ています。
たとえば野村証券は、最高値を再び超えるのは2028年末から2029年初めになるとの見通しを示し、日本株の回復を「全治2年超」と表現しました。
これを聞くと、日本株の上昇は終わったのではないかと考えたくなります。
しかし、私は少し違う見方をしています。
日本企業の将来が暗くなったというより、これまで株価を押し上げてきた理由が、見直され始めたのではないでしょうか。
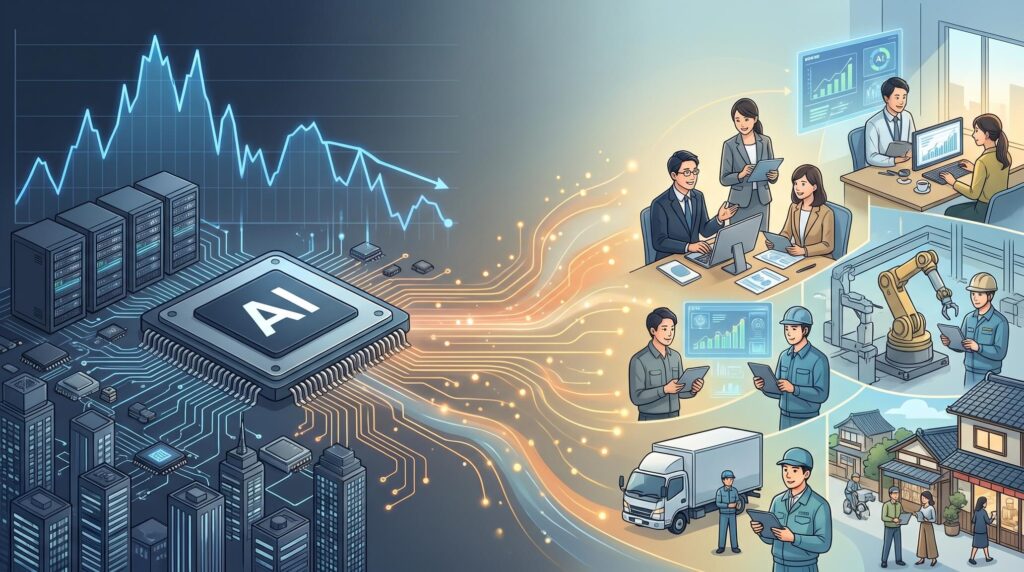
さらに言えば、AIが社会に広がっていくことと、AI関連企業の株価が上がり続けることは、そもそも同じ話ではありません。
会社が成長しても、株価が下がる不思議
たとえば、ある会社が昨年100億円の利益を上げ、今年は110億円になるとします。
利益は1割増えていますから、経営は順調に見えます。
それでも株価が下がることはあります。
理由は、投資家がその利益をどれほど高く評価するかが変わるためです。
将来の成長を強く信じているときは、今の利益の何十倍もの値段で株を買おうとします。
しかし、期待が少し冷めれば、利益が増えていても、そこまで高い値段は払いたくなくなります。
この「利益の何倍で株が取引されているか」を表すのが、PER(株価収益率)という数字です。
仮に会社の利益が1割増えても、PERが30倍から20倍へ下がれば、株価はおよそ27%下がる計算になります。
会社は成長しているのに、株価は3割近く安くなるのです。
ここに、今のAI相場の難しさがあります。
AIの利用は増えているかもしれません。
半導体の注文も続いているかもしれません。
ところが、投資家が以前ほど高い値段を付けなくなれば、株価はなかなか戻りません。
慎重な相場予想が意味しているのは、必ずしも「企業が何年間も成長しない」ということではないと思います。
むしろ、大きく膨らんだ将来への期待に、現実の利益が追いつくまでの時間が必要になるということでしょう。
一方で、予想は決定事項ではありません。
利益が想定以上に増えれば回復は早まりますし、反対に利益そのものが落ち始めれば、低迷は長引きます。
大切なのは、何年後という数字よりも、その予想がどのような条件で成り立っているかです。
AIが必要でも、巨額の設備投資が報われるとは限りません
AIを動かすには、大量の計算を処理する設備が必要です。
そのため世界の大手企業は、データセンターや半導体に巨額のお金を投じています。
競争相手が設備を増やしているとき、自社だけ投資を控えるのは簡単ではありません。
サービスの品質が落ちたり、顧客を奪われたりする心配があるからです。
この意味で、AIへの投資が突然止まると考えるのは早計です。
すでに建設が始まった施設もありますし、企業の仕事にAIを取り入れる動きも続いています。
人手不足に悩む会社にとって、AIが役立つ場面はこれから増えるでしょう。
ただし、私はここで一つの問いを持ちたいと思います。
その投資は、いつ、どれだけのお金を回収できるのでしょうか。
新しい工場を建てた会社が、どれほど立派な機械を導入しても、製品が十分に売れなければ経営は苦しくなります。AIの設備投資も同じです。利用者が増えていても、利用料金が下がり続ければ、投じたお金に見合う利益を得られないかもしれません。
しかも、借入金などで資金を集めている場合、金利の上昇は負担になります。
米国では物価の伸びが予想を上回り、金融当局の関係者から利上げに前向きな発言も出ています。
投資額が大きければ、わずかな金利の違いでも、必要な利益は大きく増えます。
売上高が伸びることと、株主に残る利益が増えることの間には、思った以上に長い距離があるのです。
これから問われるのは、設備の大きさを競う力だけではありません。
使ったお金から、どれだけ利益を生み出せるかという経営の基本だと思います。
AIの未来を左右するのは、電気代を払う人かもしれません
AI産業を考えるとき、私は技術の進歩だけでなく、データセンターの近くで暮らす人の生活にも目を向ける必要があると思います。
大量のコンピューターを動かせば、膨大な電力が必要です。
送電設備を増やしたり、発電能力を高めたりするには、費用も時間もかかります。
その負担が地域の電気料金にはね返るのであれば、住民が疑問を持つのは自然なことです。
米国では、こうした問題が政治の議題になっています。
今月の中間選挙の後には、データセンターへの規制が強まるのではないかという警戒感が広がり、それが今回の急落のきっかけの一つになったと報じられています。
選挙によって地域の代表者が入れ替われば、建設に求められる条件も変わり得ます。
企業は投資したくても、許可に時間がかかったり、新しい費用負担を求められたりする可能性があります。
ここで注意したいのは、規制について議論が始まったからといって、すべての建設が止まるわけではないことです。
ある地域で計画が難しくなっても、別の地域に移す選択肢はあります。
また、設備を禁止するのではなく、企業に電力網の整備費用を多く負担してもらうことで、建設を進めやすくする方法も考えられます。
ただし、移転には新たな土地、電力、工事、人材が必要です。
「場所を変えれば済む」とは言えません。たとえ建設が続いたとしても、完成までの時間が延びれば、その分だけ利益が出る時期は遅くなります。
私は、今後のAI相場では、企業が投資を続けるかどうか以上に、投資を続けるための費用がどれほど増えるかを見ていきたいと思います。
成長する産業でも、その成長に必要な費用が予想以上にかさめば、株価が苦しくなることはあるからです。
AIで最も得をするのは、AIを作る会社でしょうか
ここからは、もう少し先の未来を考えてみます。
新しい技術が登場したばかりのころは、それを作れる企業が少なく、利用料金も高くなりがちです。
しかし、競争相手が増え、同じような機能を誰でも使えるようになると、価格は下がっていきます。
AIでも、似た変化が起きる可能性があります。
性能の高いサービスが安く使えるようになれば、私たちにとっては朗報です。
ところが、開発会社にとっては、巨額の投資を回収しにくくなるかもしれません。
反対に、その技術を使う会社には新しい機会が生まれます。
たとえば、見積書の作成に2時間かかっていた会社が、確認作業を含めて30分で終えられるようになれば、空いた時間をお客様への提案に使えます。
製造現場で不良品を早く見つけられれば、材料の無駄を減らせます。
重要なのは、AIを導入したという事実ではありません。
仕事がどれだけ速くなり、ミスがどれだけ減り、利益がどれだけ残るようになったかです。
AIそのものの価格が下がるほど、利用する企業は恩恵を受けやすくなります。
一方で、開発する側の利益率は競争によって下がる可能性があります。
もちろん、価格の低下によって利用が爆発的に増え、開発側の利益も伸びる展開は考えられます。
まだ勝者が決まったわけではありません。
それでも、これからの日本株を考えるなら、半導体や大規模な設備に関わる会社だけでなく、AIを道具として使い、これまでの仕事のやり方を変える会社にも目を向けたいと思います。
日経平均が弱くても、日本企業すべてが弱いわけではありません
日本株のニュースでは、日経平均という数字が大きく取り上げられます。
しかし、この数字だけで日本企業全体の調子を判断するのは危険です。
日経平均は225社の株価をもとに計算されますが、1株あたりの株価が高い、いわゆる「値がさ株」の動きに左右されやすい仕組みです。
とりわけAIや半導体への期待が集まった企業の株価が大きく変われば、日本中の企業が同じように動いていなくても、指数は大幅に上下します。
実際、11月11日の反発も半導体関連株が中心でした。
日経平均が1.3%上がった一方で、東証プライム市場で値上がりした銘柄は全体の5割強にとどまっています。
指数の数字ほど、多くの会社の株価が戻ったわけではないのです。
それに対し、TOPIX(東証株価指数)という別の指数は、より幅広い企業の時価総額(株価に発行済みの株数を掛けた、会社全体の値段)をもとに計算されています。
銀行、建設、運輸、食品、サービスなど、さまざまな業種の変化を捉えやすい特徴があります。
たとえば、半導体関連企業の株価が低迷しても、国内の設備投資が増えて建設会社の利益が伸びたり、企業の経営改善が進んで金融機関の収益が増えたりすれば、日本株の中には元気な会社が残ります。
そうした広がりがあれば、TOPIXが日経平均より先に回復することも考えられます。
私は、これが今後の日本株を考える大切な分かれ道だと思います。
これまでは、少数の人気企業が指数を押し上げる場面が目立ちました。
しかし、それが日本経済の強さをすべて表していたわけではありません。
本当に確認したいのは、一部の大企業の株価が戻ったかどうかではなく、幅広い会社が自分の力で利益を増やし始めているかということです。
世界の関係が変わるなかで、日本には別の追い風もあります
AIの話から少し視野を広げると、世界では国と国との経済的な結びつきが変わっています。
以前のように、どこで作っても安ければよいという考え方だけでは、企業は工場や取引先を決めにくくなっています。
特に米国と中国の対立が続く中では、部品や重要な材料を安定して手に入れられること、その技術を持つ国と信頼関係があることが重視されます。
日本には、材料、精密な製造装置、機械、電子部品、社会を支える設備など、簡単には代えられない技術を持つ企業があります。
もし海外の企業が、安さだけでなく安定供給を重視するなら、日本企業に新しい仕事が回ってくる可能性があります。
防災や道路・橋などの社会基盤の更新、エネルギーの安定供給といった分野でも、長く必要とされる技術があります。
ただし、国際情勢の変化が日本に有利だからといって、どの株をいくらで買ってもよいわけではありません。
将来の追い風を見込んで株価が先に上がりすぎれば、企業が実際に成長しても値上がりしないことがあります。
また、海外から仕事が来ても、日本国内に工場を増やすとは限りません。
人手不足やエネルギー価格の問題が解決しなければ、企業は別の国で生産を増やすかもしれません。
私は、世界の変化によって日本の役割が増す可能性には期待しています。
しかし、それが日本で働く人の所得や、国内企業の利益につながるかどうかは、もう一段深く確かめる必要があると考えます。
株価が7万円に戻っても、暮らしが豊かになったとは限りません
株価の話では、つい何万円になったかという数字ばかりを追いかけてしまいます。
しかし、数字が大きくなることと、その価値が本当に増えることは違います。
たとえば、ある年に100万円で買えたものが、数年後には110万円になっていたとします。
その間に手元のお金が100万円から105万円に増えても、以前と同じものは買えません。
預金通帳の金額は増えているのに、お金の力は弱くなっているのです。
株価にも同じことが言えます。数年かけて過去の最高値を更新しても、その間に物価が上がっていれば、実際の価値まで同じ割合で増えたとは限りません。
円安が進めば、海外から買う食料やエネルギー、設備などの負担が大きくなる場合もあります。
もちろん、株価の上昇には意味があります。
企業が成長し、投資家が資金を出しやすくなることは、経済にとって前向きです。
ただし、株高の恩恵を受ける人と、毎日の物価上昇に苦しむ人が同じとは限りません。
私が気になるのは、会社の利益だけでなく、給料の伸びが物価の上昇に追いついているかどうかです。
働く人が以前より多くの商品やサービスを買えるようになって初めて、経済が良くなったという実感が広がるのでしょう。
日本株が再び最高値を更新する日には、その数字だけで喜ぶのではなく、日本で暮らす人の生活がどれだけ良くなったかも合わせて見たいと思います。
海外で稼いだ利益は、日本の未来を育てているでしょうか
日本の大企業は、海外で多くの利益を上げています。
最近の好決算や株高を支えてきたのも、こうした海外での稼ぎでした。
ただ、海外で得た利益を現地で使い続ければ、日本国内の工場や人材への投資には直接つながりにくくなります。
企業の決算が好調でも、地域で働く人や中小企業には、その景気の良さが伝わらないことがあります。
ここで考えたいのは、海外で稼ぐことを減らすべきだという話ではありません。
海外での事業展開は大切です。
そのうえで、日本にも投資したくなる理由を増やせるかということです。
たとえば、国内で新しい製品を開発する人が育ち、設備を導入しやすくなり、働き方を変える挑戦が評価されるようになれば、日本にお金を使う理由が生まれます。
逆に、古いやり方を変えにくいままでは、利益は成長しやすい海外に向かうでしょう。
AIは、この問題を考え直す機会になるかもしれません。
人手が足りないから仕事を減らすのではなく、AIや機械を使って一人ひとりが生み出せる価値を増やす。
そうした工夫が広がれば、国内に投資する意味も大きくなります。
株価の上昇を、日本での設備投資や人材育成、そして賃金の改善につなげられるか。
これこそが、長い目で見た日本経済の重要な課題だと思います。
急落の理由を、悪いニュースだけで説明しない
相場が下がると、私たちは下落の原因を一つのニュースに求めがちです。
今回でいえば、AIへの規制や設備投資への不安です。
確かに重要な材料ですが、それだけで急激な値動きを説明するのは難しいと思います。
人気のある銘柄には、多くの人がお金を投じます。
誰もが上がると考えているときには、すでに買いたい人の多くが買い終えていることもあります。
そこへ少し悪い材料が出ると、売りが重なり、思った以上に価格が下がります。
11月6日には、東証プライム市場で値上がりした銘柄が全体の1%程度しかありませんでした。
AIとほとんど関係のない会社まで、まとめて売られたことになります。
これは、会社の価値が突然同じ割合だけ失われたという意味ではありません。
反対に、下がりすぎた株が数日間大きく戻ったとしても、それだけで会社の将来が改善したとも言えません。
値動きの大きさと、企業の本当の変化は分けて見る必要があります。
株価が下がった理由を探すよりも、次の決算で何が確認できるかを考える方が、長い目で見た判断には役立つと思います。
これからの日本株には、三つの道が考えられます
第一は、AIへの需要が予想以上に強く、投資した設備から十分な利益が生まれる場合です。
電力や建設の問題も少しずつ解決し、投資家の安心感が戻れば、AI関連株の回復は早まるかもしれません。
最高値の更新は2年以上先という慎重な予想が、良い意味で外れる可能性もあります。
第二は、AIの利用は増えるものの、設備を作る側の利益が伸び悩む場合です。
その一方で、AIを使って仕事を改善する企業や、銀行、建設、サービスなどの企業が利益を伸ばします。
この場合、日経平均は戻りにくくても、日本株の中で新しい成長企業が増えていくでしょう。
私は今のところ、この道筋を中心に考えています。
第三は、設備投資の負担が想定以上に重くなり、建設の延期や投資額の削減が広がる場合です。
半導体の注文が落ち込み、それが関連する日本企業の利益にも波及すれば、株価の調整は長引きます。
海外の景気まで弱くなるようなら、AIに直接関係のない企業も安心できません。
この三つのどれに向かうかを判断するために、私は大手企業の設備投資計画、実際の売上と利益、借入金などの資金負担、電力供給や建設のルール、そしてAI以外の日本企業の決算を見ていきたいと思います。
大切なのは、一度決めた予想に固執しないことです。
良い材料が増えれば見方を変え、悪い材料が出れば警戒を強める。それが不確かな時代に必要な姿勢ではないでしょうか。
経営者にとって、今回の相場は他人事ではありません
株式投資をしていない経営者にも、今回の変化は考える材料を与えてくれます。
一つは、流行しているものに投資しただけでは、利益は保証されないということです。
AIの導入も同じです。高いシステムを入れる前に、どの仕事を何分減らせるのか、誰が使うのか、その結果お客様への価値がどう増えるのかを考える必要があります。
もう一つは、外から見える売上や成長率より、お金が残る仕組みが大切だということです。
借入金で事業を広げるなら、金利が上がった場合でも資金繰りが続くかを確認しなければなりません。
大企業の投資判断と、中小企業の日々の経営は、意外なところでつながっています。
そして最後は、人に投資することです。
AIで単純作業が減ったとしても、お客様の困りごとを聞き、何が必要かを考え、信頼関係を築く仕事は残ります。
浮いた時間をただ削るのではなく、社員が考える力を育てるために使えれば、会社の強みは少しずつ変わっていきます。
今週できることとして、まずは社内の繰り返し作業を一つ選び、何に時間がかかっているかを測ってみてはいかがでしょうか。
そして今月中に、その作業を改善した結果、時間だけでなく、ミスやお客様の満足度がどう変わったかを確かめてみたいところです。
おわりに―株価の主役が変わるとき、経済の見方も変わります
私は、今回の株価調整を、AIの将来が否定された出来事だとは考えていません。
むしろ、AIが本当に社会に根付いていくからこそ、利益を得る企業が入れ替わり始める可能性があると見ています。
そのとき、日経平均の数字だけを追っていては、大切な変化を見落とします。
企業の利益が本当に増えているか。
その利益が日本国内の投資や働く人の暮らしにつながっているか。
私は、この二つをこれからも見ていきたいと思います。
株価の次の最高値がいつ訪れるかは分かりません。
しかし、次の成長をつくる会社が、すでに静かに動き始めている可能性はあります。
私たちが注目すべきなのは、過去の高値を取り戻す日付だけではなく、その間にどんな会社が生まれ、どんな働き方が変わっていくかではないでしょうか。
※本記事は2026年11月11日時点の情報をもとにした筆者個人の見方であり、特定の銘柄の売買をおすすめするものではありません。
投資の判断は、ご自身の状況に合わせて慎重に行ってください。